

Aujourd'hui le 7 octobre 2026
-
Méli-mélo d'information
-
Un mot sur les grains
-
Un mot sur l'élevage
-
Un peu de météo
-
Un peu d'entente (mésentente?) commerciale USA/Chine
-
Un peu de t'toute, comme le brunch de grand'man.
Un mot sur les grains
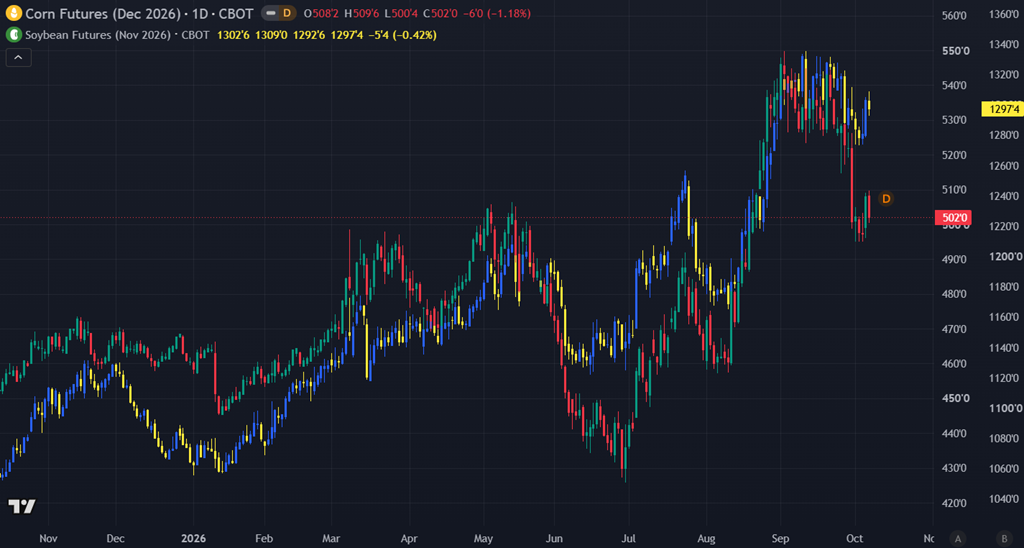
La hausse de l’été a laissé place à un marché plus hésitant. Sur les graphiques, le maïs de décembre se retrouve autour de 5$ US/boisseau, après avoir approché 5,50 $. La zone de 5 $ devient donc importante à surveiller. Le soya de novembre tient mieux, autour de 13 $, mais les tentatives de retrouver les sommets de septembre manquent encore de conviction. Les prix demeurent supérieurs à ceux du printemps, mais l’élan haussier s’est essoufflé.
Pendant ce temps, les récoltes américaines avancent moins rapidement que prévu et la condition (good/excellent) glisse comme un samedi soi
-
Maïs: 23 % récolté, contre une moyenne de 27 %. La proportion jugée bonne à excellente recule à 54 %, contre 57 % la semaine précédente.
-
Soya: 25 % récolté, contre une moyenne de 33 %. Les conditions glissent à 57 % bonnes à excellentes, contre 58 %.
Le prochain rendez-vous sera le WASDE de cette semaine vendredi 9 octobre, à midi. Celui d’octobre est particulièrement surveillé puisque les résultats des premières récoltes permettent de mieux confronter les estimations aux rendements réellement obtenus. Et on s'attend à une baisse de rendement, rien de cray-cray mais une baisse pareille! Les analystes sondés anticipent un rendement de maïs de 177,6 boisseaux/acre, contre 178,5 en septembre. Pour le soya, ils prévoient plutôt une légère hausse, à 52,9, contre 52,8. Attention toutefois : une baisse de rendement ne garantit pas une baisse des inventaires. Dans le maïs, les stocks supplémentaires découverts le 30 septembre pourraient plus que compenser une petite réduction de production. Le consensus prévoit ainsi des stocks de fin d’année de 1,677 milliard de boisseaux, contre 1,567 milliard le mois dernier.
Du côté commercial, la rencontre récente entre les États-Unis et la Chine a laissé les marchés agricoles sur leur faim. Les réductions tarifaires envisagées concernent notamment le maïs, le blé et le porc, mais le soya demeure exclu. Pour le marché, les annonces diplomatiques devront maintenant se traduire en commandes et en expéditions.
Un mot sur la météo
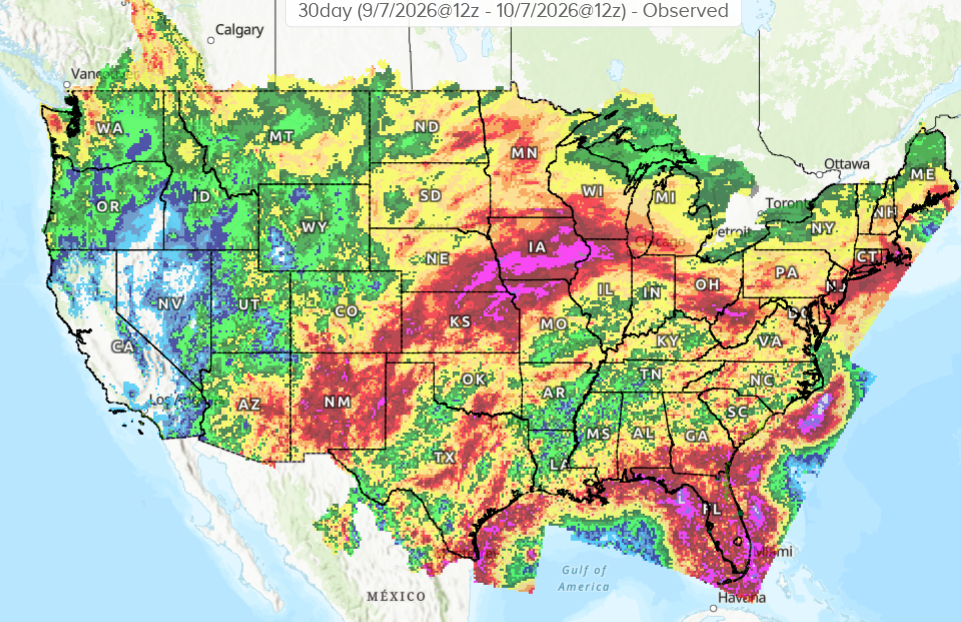
De la pluie… beaucoup de pluie, et pas toujours au bon moment! Les cartes des 30 derniers jours montrent des précipitations nettement supérieures à la normale dans une partie du centre et de l’ouest de la Corn Belt, notamment en Iowa, au Nebraska et au Kansas. Le retard des récoltes est particulièrement marqué en Iowa et au Nebraska. À ce stade, cette eau complique surtout l’accès aux champs, retarde les travaux et augmente les risques de pertes ou de dégradation de la qualité. Elle ne signifie pas automatiquement une réduction équivalente des rendements à l’échelle nationale.
Pour les producteurs, une récolte qui s’étire signifie aussi davantage de manutention, de séchage et de logistique. Avec le diesel déjà cher, les délais peuvent coûter même lorsque le rendement est au rendez-vous.
Peut etre aussi du nouvel équipement de récolte? Check la nouvelle batteuse tendance (certains diront que c'est truqué... m'enfin).
Un mot sur le porc / lean hogs
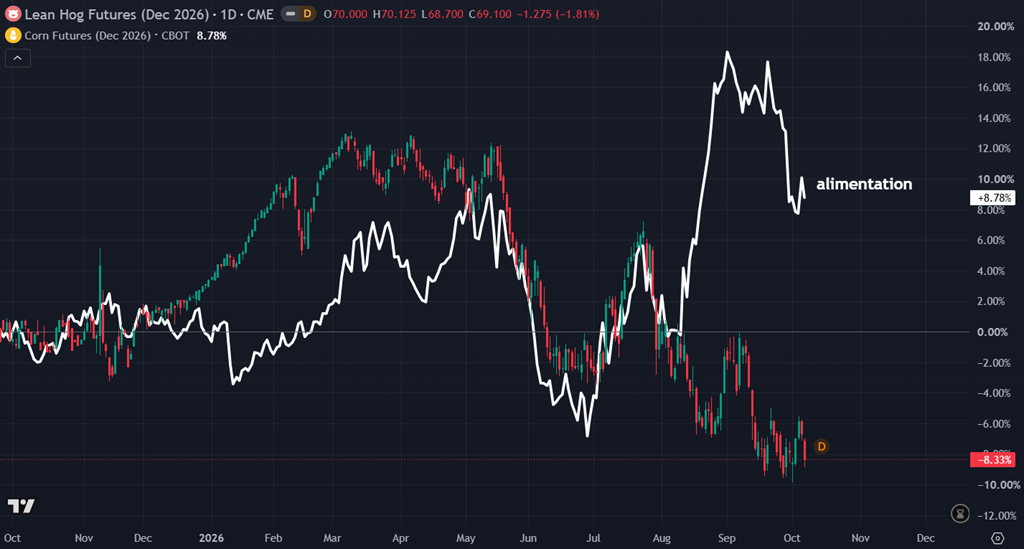
Le graphique du porc de décembre demeure difficile : autour de 69 $ US/100 lb, le contrat a perdu près de 19 % depuis ses sommets du printemps, autour de 85 $. Les rebonds s’essoufflent et les creux restent sous pression. La zone de 68–69 $ sert de support immédiat; un retour au-dessus de 71–72 $, puis de 74–75 $, donnerait davantage de crédibilité à une reprise. Mais on l'attend encore. Pas autant que la coupe à Toronto, mais on l'attend encore. Le marché physique continue également de reculer. Au relevé du 6 octobre, l’indice CME était de sous 80$ et le cutout n'est pas franchement mieux. Peu de marge, donc. Le contrat de décembre se négocie donc environ 10 $ sous l’indice physique, ce qui traduit des attentes de faiblesse supplémentaire d’ici la fin de l’année. Ugh....
Pour les éleveurs, c’est la marge qui compte : le porc recule, alors que le maïs et le soya conservent une partie de leur hausse estivale, et que le carburant continue de peser sur les coûts de livraison. La correction récente des grains apporte un certain soulagement, mais elle ne règle pas toute l’équation.
(je relis mon commentaire de porc, et il me déprime moi meme. SORRY!) Allons faire une marche dehors pour faire sortir le méchant. Par marcher, je veux dire déboucher une bouteille de rouge en cachette, pinot noir de semaine? Allons, soyons fou, soyons saoul? La modération a bien meilleur gout haha.
O: 514-218-6888
www.stonex.com |simon.briere@stonex.com
1250 Boul René Lévesque Ouest | Bureau 4120 | Montréal | Québec H3B 4W8
© 2025 StoneX Group Inc. all rights reserved. The subsidiaries of StoneX Group Inc. provide financial products and services, including, but not limited to, physical commodities, securities, clearing, global payments, risk management, asset management, foreign exchange, and exchange-traded and over-the-counter derivatives. These financial products and services are offered in accordance with the applicable laws in the jurisdictions in which they are provided and are subject to specific terms, conditions, and restrictions contained in the terms of business applicable to each such offering. Not all products and services are available in all countries. The products and services offered by the StoneX Group of companies involve risk of loss and may not be suitable for all investors. Full Disclaimer. This email is not intended for residents of any particular country, and the information herein is not advice nor a recommendation to trade nor does it constitute an offer or solicitation to buy or sell any financial product or service, by any person or entity in any jurisdiction or country where such distribution or use would be contrary to local law or regulation. Please refer to the Regulatory Disclosure section for entity-specific disclosures. No part of this material may be copied, photocopied or duplicated in any form by any means or redistributed without the prior written consent of StoneX Group Inc. The information herein is provided for informational purposes only. This information is provided on an ‘as-is’ basis and may contain statements and opinions of the StoneX Group of companies as well as excerpts and/or information from public sources and third parties and no warranty, whether express or implied, is given as to its completeness or accuracy. Each company within the StoneX Group of companies (on its own behalf and on behalf of its directors, employees and agents) disclaims any and all liability as well as any third-party claim that may arise from the accuracy and/or completeness of the information detailed herein, as well as the use of or reliance on this information by the recipient, any member of its group or any third party.
 Partager cet article