

Bonjour à tous,
Aujourd’hui le 1er octobre 2026.
Au vu des mouvements massifs sur les marchés mondiaux, voici un résumé pour comprendre le fonctionnement du marché obligataire et les raisons de la volatilité actuelle liée aux décisions du secrétaire au Trésor américain, Scott Bessent.
La règle d'or des obligations : Prix vs Rendement
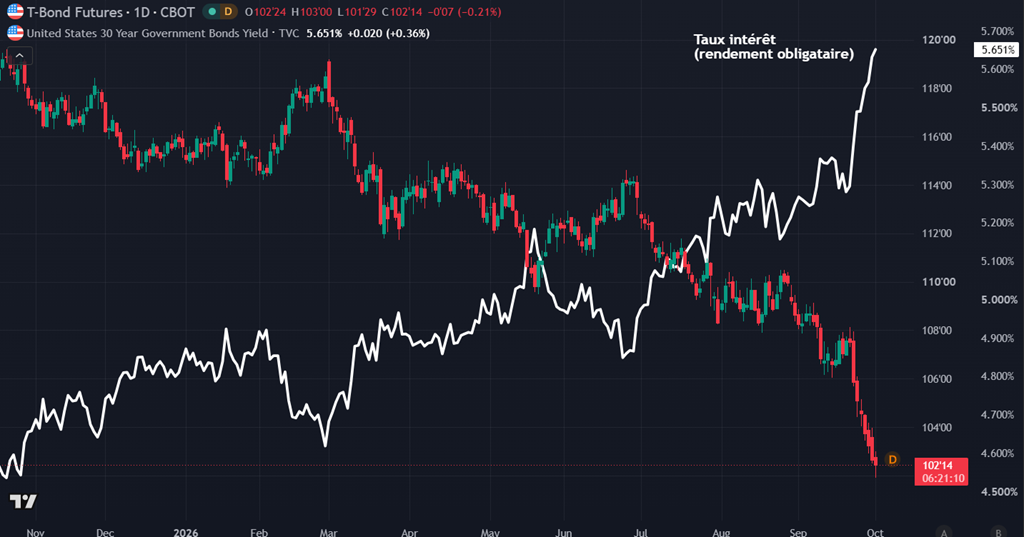
La règle la plus importante à retenir est que le prix des obligations et les taux d'intérêt (les rendements) évoluent toujours en sens inverse, comme une balançoire :
- Quand les investisseurs achètent des obligations, les prix montent et les rendements baissent.
- Quand les investisseurs vendent leurs obligations, les prix baissent et les rendements montent.
Que se passe-t-il sur le marché actuellement ?
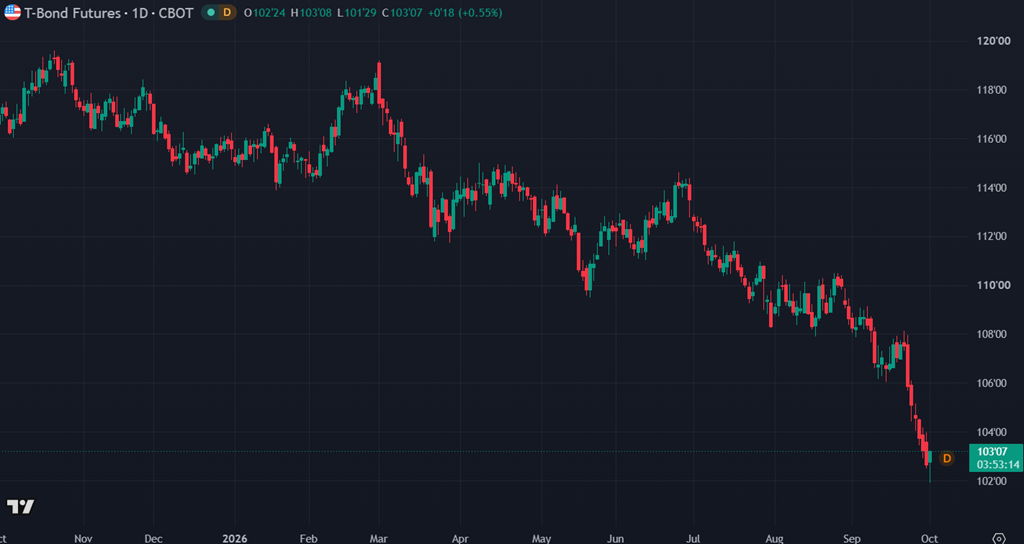
Comme le montre le graphique, nous traversons une phase de vente massive d'obligations :
- Les cours des obligations s'effondrent de manière vertigineuse, ce qui signifie que les investisseurs se débarrassent massivement de la dette américaine.
- La ligne blanche représente le rendement des bons du Trésor américain à 30 ans (implicitement, le taux d’intérêt). Parce que tout le monde vend, ce taux a explosé pour atteindre le niveau très élevé de 5,645 %.
Pourquoi une telle panique ?L'Effet Bessent
Scott Bessent tente de rassurer les marchés sur l’inflation et les taux, mais les investisseurs obligataires restent difficiles à convaincre. En fait, l’effet est contraire au souhait de M Bessent. Un cas classique de « backfire ».
Quatre éléments résument le bras de fer :
- « I am the house » :le défi « provocateur » aux investisseurs (bond traders, mondial). Bessent a déclaré que sa position lui donnait un avantage d’information, invitant les traders à parier contre lui. La remarque visait précisément les interventions pour soutenir le yen, mais elle est devenue le symbole de sa confiance dans la capacité des autorités à influencer les marchés. Effet contraire, peu d’investisseur achète cette salade et boivent de ce kool-aid et le cours des obligations coule, les taux augmentent.
- Une lecture (trop?) rassurante de l’inflation. Il estime que l’inflation sous-jacente demeure contenue et que les gains de productivité liés à l’intelligence artificielle et à la déréglementation pourraient permettre une croissance soutenue sans alimenter les prix. Il invite donc la Fed à garder l’esprit ouvert sur les taux. Les investisseurs, eux, continuent de surveiller les pressions énergétiques et le risque de resserrement supplémentaire. Effet contraire, peu d’investisseur achète cette salade et boivent de ce kool-aid et le cours des obligations coule, les taux augmentent.
- Des rachats obligataires qui ne règlent pas le problème de fond. Le Trésor a porté le plafond de certaines opérations de rachat à long terme de 2 à 6 milliards de dollars. Ces achats peuvent améliorer la liquidité, mais ils ne réduisent pas les déficits ni les besoins de financement. L’intervention est critiquée, estimant qu’elle risquait de masquer les signaux du marché plutôt que de résoudre les difficultés budgétaires. Effet contraire, peu d’investisseur achète cette salade et boivent de ce kool-aid et le cours des obligations coule, les taux augmentent.
- Les risques commerciaux et géopolitiques persistent. Les tarifs douaniers, le pétrole cher et les besoins considérables d’émission de dette compliquent le portrait. Malgré les assurances de Washington, les investisseurs continuent d’exiger des rendements élevés pour absorber cette offre et accepter les risques. Effet contraire, peu d’investisseur achète cette salade et boivent de ce kool-aid et le cours des obligations coule, les taux augmentent.
À retenir :Bessent n’a pas, à lui seul, provoqué la vente mondiale d’obligations. Mais son discours souligne l’écart entre la confiance affichée par Washington et la compensation exigée par les marchés. Et lorsque les rendements montent, la facture de financement augmente pour les gouvernements, les entreprises et les ménages. Les obligations d'État sont censées être l'ancre de stabilité de la finance mondiale. Cependant, lorsque le Trésor tente de forcer la main au marché, les investisseurs répliquent. Le résultat se lit directement sur le graphique : des prix qui s'effondrent et des taux d'intérêt qui s'envolent.
Simon Briere | Stratège Principal
Office: +1 514-218-6888
R.J. O'Brien & Associates Canada Inc | sbriere@rjobrien.com
1250 Boul René Lévesque Ouest | Bureau 4120 | Montréal | Québec H3B 4W8
NASDAQ: SNEX (StoneX Group Inc.)
 Partager cet article