

Bonjour,
29 septembre 2026. Le marché obligataire fait-il le travail des banques centrales?
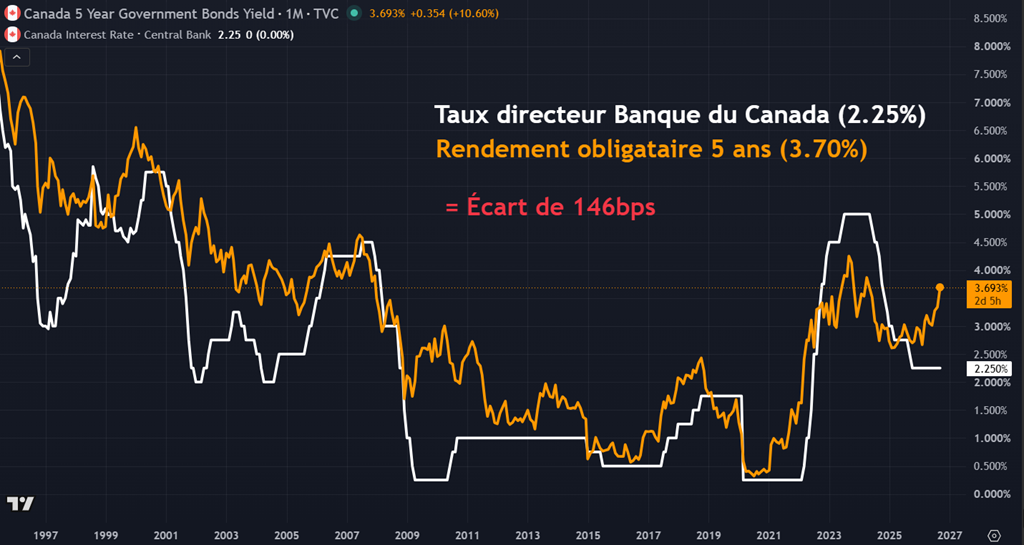
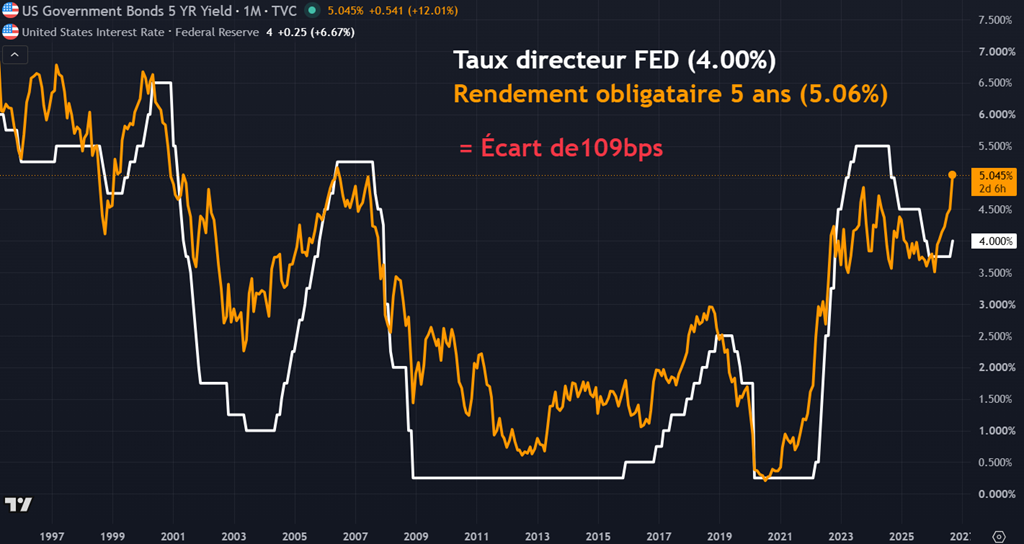
On s’attend généralement à voir les taux directeurs et les rendements obligataires évoluer dans la même direction. Ils sont liés, mais ils ne disent pasexactement*la même chose. La banque centrale fixe le taux à très court terme (TAUX DIRECTEUR); le rendement d’une obligation à 5 ans reflète aussi les attentes de taux futurs, d’inflation et la compensation que demandent les investisseurs pour prêter plus longtemps. La balle courbe en ce moment c’est que le coût du financement à moyen terme (obligations) monte plus vite que les taux directeurs. Si cette hausse se transmet aux hypothèques et aux prêts des entreprises, le marché obligataire pourrait faire une partie du travail des banques centrales. Il pourrait ralentir la demande et l’investissement, et ainsi réduire le besoin de relever les taux directeurs en flèche. Une partie seulement : tout dépendra de la durée de ce resserrement et de l’évolution de l’inflation.
Bref ça se peut que le taux directeur monte (c’est prévu!), mais peut-être que le traitement antibiotique du marché obligataire aide à contenir l’inflation, et réduise l’urgence de monter le taux directeur. M’enfin, on l’espère tous?
L’équilibre entre inflation, emploi, croissance économique est assez mince. À suivre!
États-Unis,la Fed a monté son taux, mais le marché va plus loin. La Fed a relevé sa fourchette de 25 points de base en septembre, à 3,75–4,00 %. Le rendement du Treasury à 5 ans avoisine maintenant 5,09 %, soit 109 points de base au-dessus de la borne supérieure du taux directeur. Ce n’est pas l’équivalent économique de quatre autres hausses de la Fed, mais c’est une pression bien réelle sur le financement. Si elle persiste et ralentit suffisamment l’économie, la Fed pourrait avoir moins de travail à faire elle-même.
Canada,un écart encore plus grand, dans une économie sensible aux taux. Le rendement à 5 ans se situe autour de 3,71 %, contre 2,25 % pour le taux directeur : un écart d’environ 146 points de base. Les ménages canadiens sont particulièrement exposés lors du renouvellement de leur hypothèque, souvent après cinq ans, alors que le prêt fixe de 30 ans protège davantage les propriétaires américains déjà financés. À cela s’ajoutent l’incertitude entourant l’ACEUM et les tarifs, qui peuvent déjà retarder l’embauche et l’investissement. La prochaine décision de la Banque du Canada est prévue le 28 octobre.
Le diesel complique toutefois l’équation.La flambée des prix de l’énergie pousse l’inflation à la hausse tout en grugeant le budget des ménages et les marges des entreprises. C’est précisément le dilemme des banques centrales : des rendements obligataires élevés peuvent freiner l’économie, mais si les coûts de l’énergie se répercutent durablement sur les autres prix, elles pourraient devoir agir quand même. La Fed vient de hausser son taux; la Banque du Canada, elle, attend de voir comment ces pressions évoluent.
À retenir :le marché obligataire pourrait éviter aux banques centrales d’avoir à faire tout le resserrement elles-mêmes. Pour savoir s’il en fait assez, il faudra surveiller les taux de financement réellement payés, la croissance, l’emploi et surtout la propagation du choc énergétique à l’inflation.
Simon Briere | Stratège Principal
Office: +1 514-218-6888
R.J. O'Brien & Associates Canada Inc | sbriere@rjobrien.com
1250 Boul René Lévesque Ouest | Bureau 4120 | Montréal | Québec H3B 4W8
NASDAQ: SNEX (StoneX Group Inc.)
 Partager cet article