

Aujourd’hui le 23 septembre 2026
Mon résumé en une phrase :Moins de porcs, mais pas encore assez de demande : le rapport de demain devrait confirmer une offre qui se resserre, tandis que producteurs et abattoirs restent coincés entre des coûts élevés, des prix faibles et des marges presque inexistantes.
Quelques points en rafale:
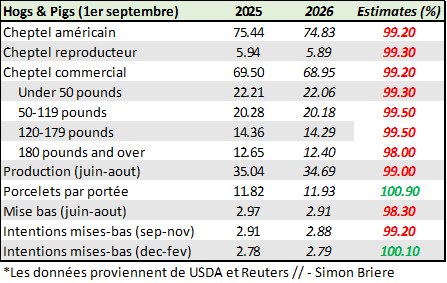
- Les estimations décrivent un cheptel porcin américain légèrement plus petit, mais surtout une offre qui se resserre dans les catégories les plus proches de l’abattage (poids lourds)
- Le nombre de porcs de 180 lb et plus reculerait de 2 %, soit la baisse la plus importante parmi les catégories de poids. Cela concorde avec les abattages de septembre, qui demeurent inférieurs aux indications fournies par le précédent rapport.
- Du côté de la production,les mises bas de juin à août reculeraient de 1,7 %, mais la productivité continuerait de limiter l’impact: le nombre de porcelets par portée progresserait de 0,9 %. La production totale de porcelets ne diminuerait donc que de 1 %.
- Enfin, les intentions de mises bas seraient légèrement plus faibles cet automne, mais pratiquement inchangées pour l’hiver. Le rapport ne suggère donc pas une pénurie majeure, mais plutôt une offre serrée, sans signal clair d’expansion pour 2027.
Horizon temporel :
- Cet automne :les abattages de septembre seraient environ 3,4 % sous l’an dernier selon le Daily Livestock Report. Pour l’ensemble de septembre à novembre, le recul devrait toutefois être plus près de 2 %, puis d’environ 0,5 % en octobre-novembre.
- Cet hiver :le nombre de porcs dans les catégories de poids plus légères serait inférieur d’un peu moins de 1 %. La production de porcelets de juin à août est également estimée en baisse de 1 %, malgré une amélioration d’environ 0,9 % du nombre de porcelets par portée.
- Poids plus faibles :les coûts élevés d’alimentation et les marges négatives réduisent l’intérêt à garder les porcs plus longtemps pour ajouter du poids. Cela pourrait accentuer la contraction de la production de viande au-delà de la simple baisse du nombre de têtes.
- Vers 2027 :le cheptel reproducteur est attendu en baisse de 0,7 %, à environ 5,894 millions de têtes, son plus faible niveau pour un mois de septembre depuis 2015. Les mises bas prévues pour septembre-novembre reculeraient de 0,8 %, avant de se stabiliser durant l’hiver.
Une offre plus serrée, sans véritable pénurie
Le rapport devrait confirmer une contraction graduelle de l’offre, mais pas un manque majeur de porcs. La baisse de 2 % des porcs de 180 lb et plus est probablement le chiffre le plus favorable à court terme, puisqu’elle concorde avec des abattages de septembre déjà inférieurs aux indications précédentes. Du côté de la production future, les mises bas de juin à août reculeraient de 1,7 %. Toutefois, les gains de productivité continuent de compenser une partie du recul : avec 0,9 % plus de porcelets par portée, la production totale de porcelets ne diminuerait que de 1 %. Autrement dit, moins de truies produisent presque autant de porcelets. L’offre se resserre, mais lentement.
Le problème immédiat demeure la demande
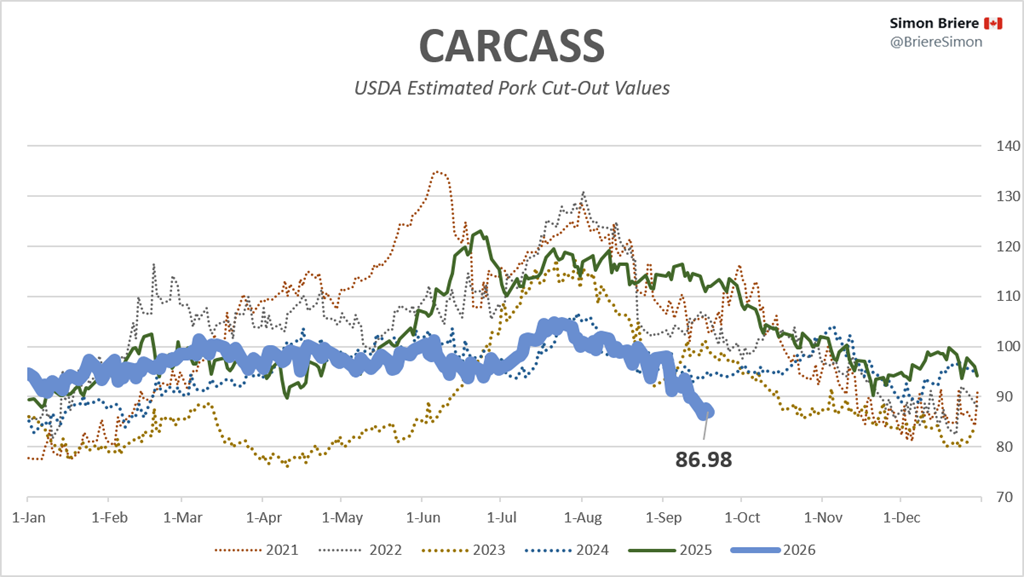
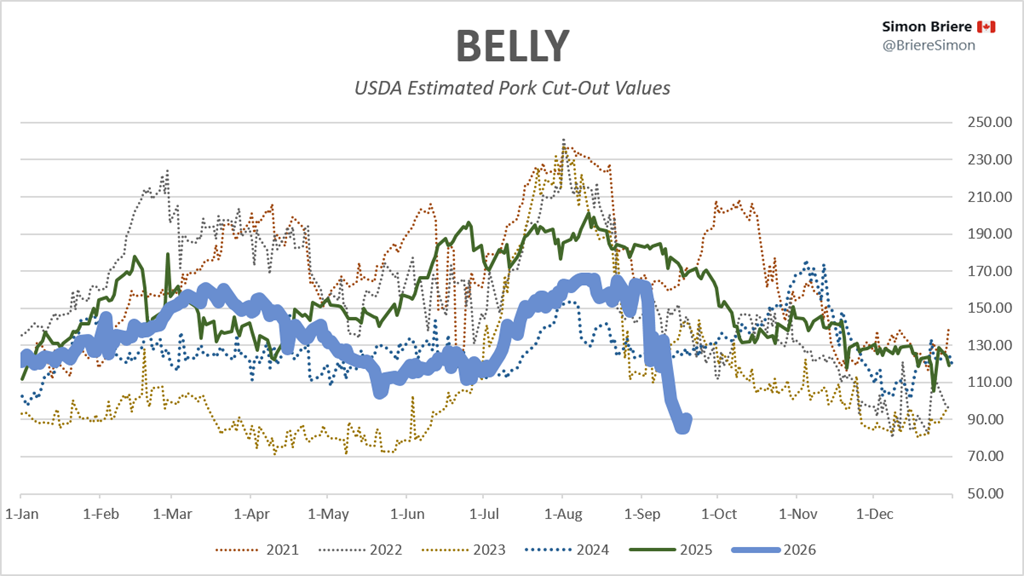
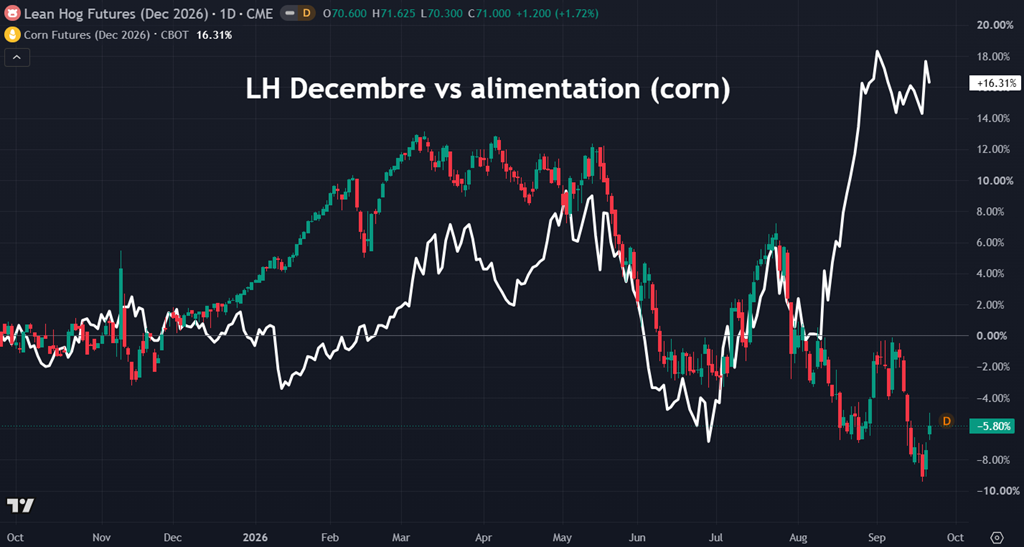
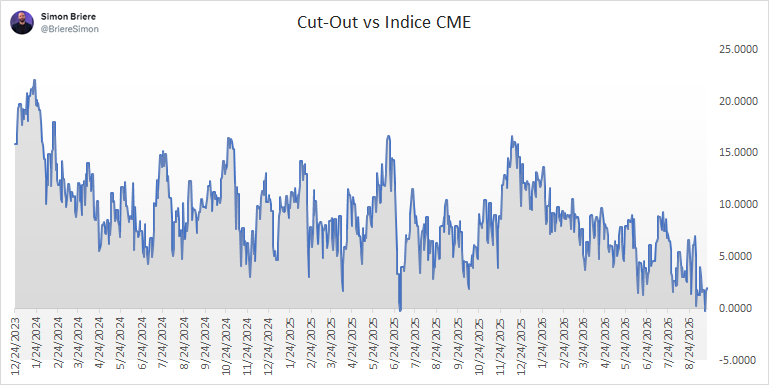
Le contrat de décembre se négocie autour de 71 ¢/lb, après avoir brièvement glissé sous 69 ¢, tandis que la découpe est tombée près de 86 $. L’écart entre la découpe et l’indice CME est maintenant presque nul. Ce n’est pas une mesure parfaite de la marge nette, mais cela montre clairement que les abattoirs ont très peu d’espace pour payer davantage les porcs. Le marché est donc pris entre deux mauvaises marges : le producteur fait face à un porc faible et à une alimentation beaucoup plus chère et l’abattoir fait face à une faible valeur de la carcasse et à peu de marge de transformation. C’est le paradoxe actuel : il y a moins de porcs, mais également peu d’appétit pour la viande. Une offre serrée ne suffit pas à faire monter les prix si la découpe continue de baisser. Le prix des flancs (bacon/belly) s’est littéralement effondré depuis un mois.
À retenir (selon moi)
Le rapport devrait être légèrement favorable, mais il ne réglera pas immédiatement le problème de demande. À court terme, la découpe et les marges d’abattage dominent. À moyen terme, les faibles prix du porc et les coûts élevés d’alimentation pourraient continuer de réduire l’offre et préparer un environnement plus constructif en 2027. Le marché peut encore se détériorer cet automne, mais il devient progressivement plus difficile d’être structurellement baissier aux niveaux actuels.
Simon Briere | Stratège Principal
Office: +1 514-218-6888
R.J. O'Brien & Associates Canada Inc | sbriere@rjobrien.com
1250 Boul René Lévesque Ouest | Bureau 4120 | Montréal | Québec H3B 4W8
NASDAQ: SNEX (StoneX Group Inc.)
 Partager cet article