

Bonjour, 14 septembre 2026- SB.
- Le Président Trump exige les taux les plus bas au monde… mais la Fed s’apprête plutôt à les augmenter mercredi. (Bonne probabilité)
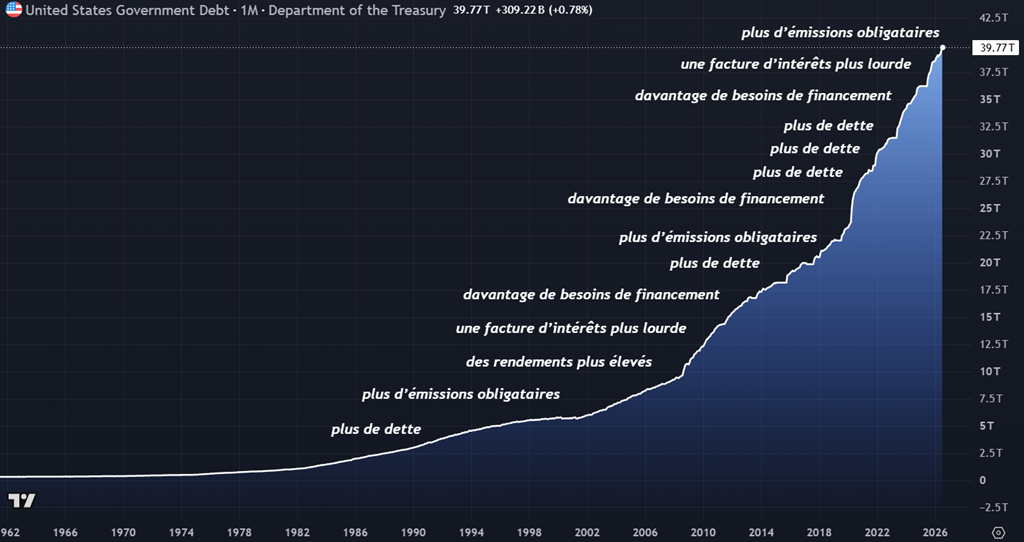
- La dette américaine franchit le cap des 40 000 milliards de dollars :plus Washington emprunte, plus le marché exige un rendement élevé pour continuer à financer la machine.
- Le pétrole au-dessus de 100 $,l’inflation persistante et une économie encore solide ne laissent pas beaucoup de marge à Kevin Warsh.
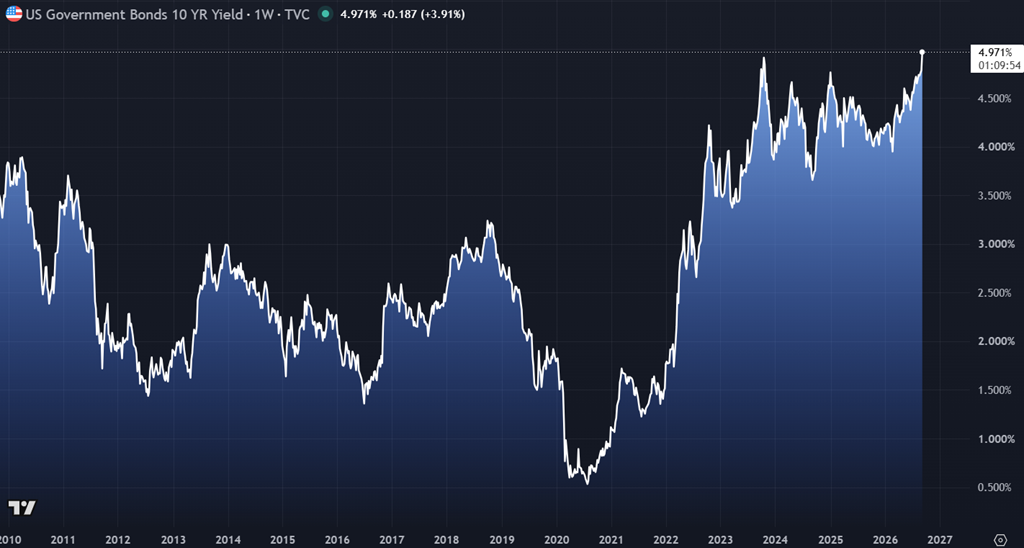
- Le rendement américain de 10 ans frôle 5 %: le marché réclame maintenant un prix beaucoup plus élevé pour financer Washington.
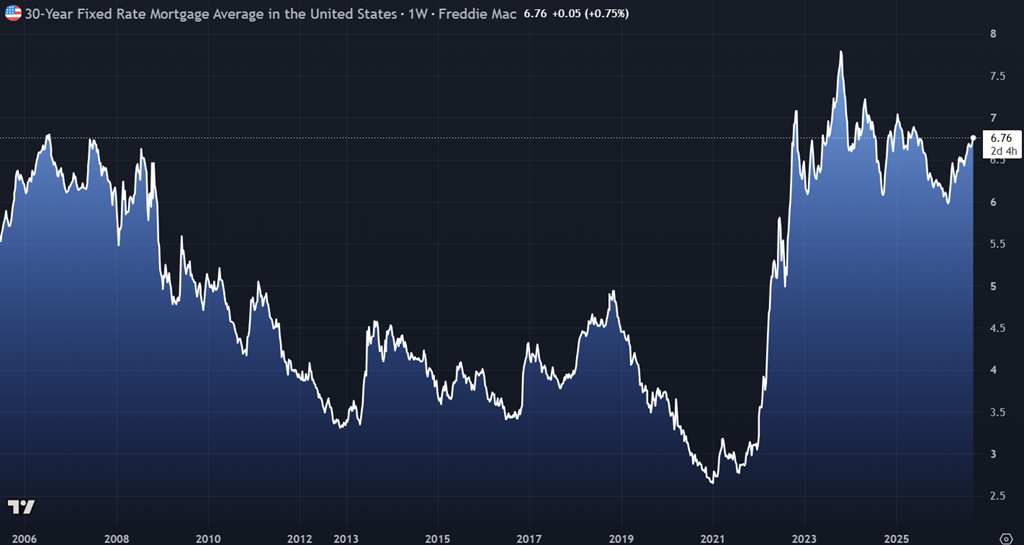
Le Président Trump veut le taux d’intérêt le plus bas au monde. Le marché obligataire, lui, exige une rémunération de plus en plus élevée pour financer Washington. Entre une économie toujours solide, une inflation persistante, le pétrole au-dessus de 100 $ et une dette qui approche 40 000 milliards, la Fed se retrouve prise entre la politique et les mathématiques. Mercredi, Kevin Warsh pourrait donc annoncer exactement le contraire de ce que réclame Trump : une hausse de taux.
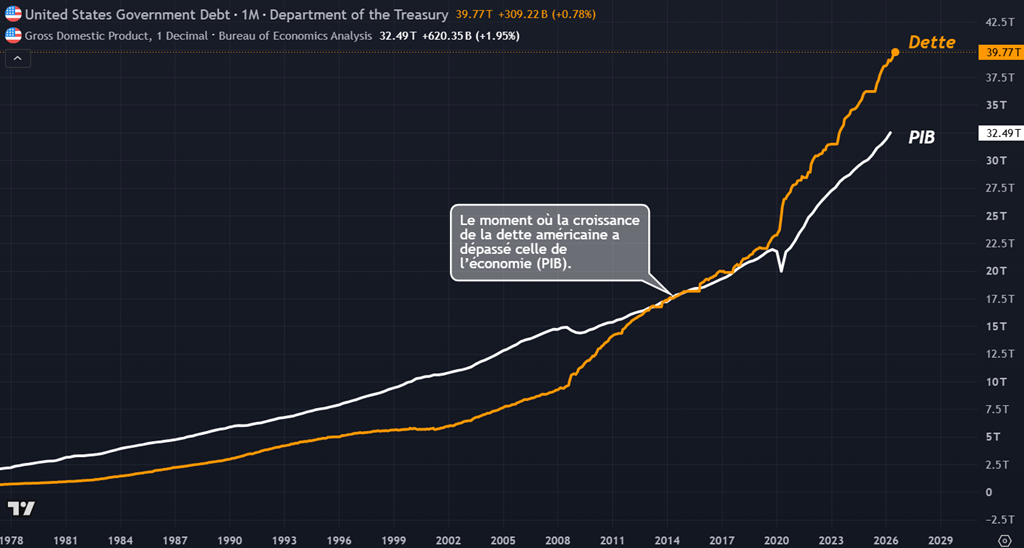
Le marché obligataire commence à connecter les points : dette record, émissions massives de bons du Trésor, absence d’un vaste programme d’achat de la Fed, croissance renouvelée de la masse monétaire et risque inflationniste persistant. Les investisseurs ne refusent pas de financer Washington. Ils exigent simplement un rendement de plus en plus élevé pour le faire. Oui, la trajectoire actuelle est insoutenable si rien ne change. La dette ne peut pas croître indéfiniment plus rapidement que l’économie pendant que les intérêts absorbent une part toujours plus importante des revenus du gouvernement. Cela ne veut pas nécessairement dire qu’une crise éclatera demain matin. Cela veut dire que, tôt ou tard, quelque chose devra s’ajuster : les dépenses, les impôts, les taux d’intérêt, l’inflation, le dollar… ou, plus probablement, une combinaison inconfortable des cinq.
La table est mise pour mercredi! Il ne s’agira pas de la première réunion de Kevin Warsh à la tête de la Fed, mais possiblement de sa première hausse de taux… et de la première hausse de la Fed depuis juillet 2023. Trump ajoute de l’essence sur le feu; il affirme que les États-Unis devraient payer « le taux le plus bas de tous les pays du monde ». Il menace même de cesser de commercer avec les pays envers lesquels les États-Unis affichent un déficit si la Fed ne réduit pas ses taux. C’est une contradiction assez spectaculaire : il exige de l’argent beaucoup moins cher, alors que les tarifs, les menaces commerciales, la hausse du pétrole et les déficits gouvernementaux alimentent précisément les pressions inflationnistes et obligataires qui poussent les taux dans l’autre direction.
Pour mercredi, une hausse de 25 points est maintenant presque entièrement intégrée. Le véritable événement ne sera donc probablement pas la décision elle-même, mais le dot plot et les paroles de Warsh. Est-ce une simple hausse d’assurance… ou le début d’un nouveau cycle de resserrement? Et si la Fed décide finalement de ne rien faire, le marché obligataire pourrait lui-même resserrer les conditions financières en poussant les taux longs encore plus haut.
Voici mes huit points à retenir avant la réunion de mercredi.
1. Le voyant rouge des 5 %
Le rendement américain de 10 ans s’approche de 5 %, son plus haut niveau depuis plusieurs années, pendant que la dette fédérale se rapproche de 40 000 milliards de dollars.
2. Une montagne de dette cherche preneur
Washington doit émettre une quantité gigantesque d’obligations pour financer ses déficits et refinancer la dette existante. Cette offre doit trouver des acheteurs. Lorsque la demande ne suit pas, le prix des obligations baisse et les rendements montent.
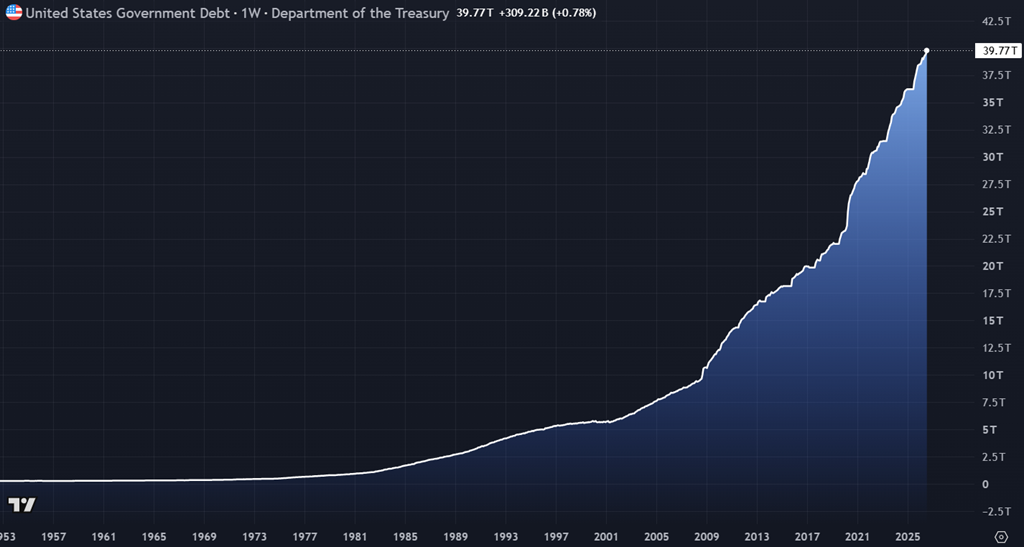
3. La spirale de la dette
Le risque est de créer une boucle particulièrement inconfortable : plus de dette, plus d’émissions obligataires, des rendements plus élevés, une facture d’intérêts plus lourde… et encore davantage de besoins de financement.
4. Le marché obligataire exige une meilleure compensation
Les investisseurs veulent être davantage rémunérés pour absorber cette offre croissante et accepter les risques budgétaires et inflationnistes qui viennent avec. Des rendements plus élevés signifient éventuellement des conditions financières plus serrées et du financement plus coûteux pour les gouvernements, les entreprises et les ménages.
5. La Fed n’est plus l’acheteur automatique
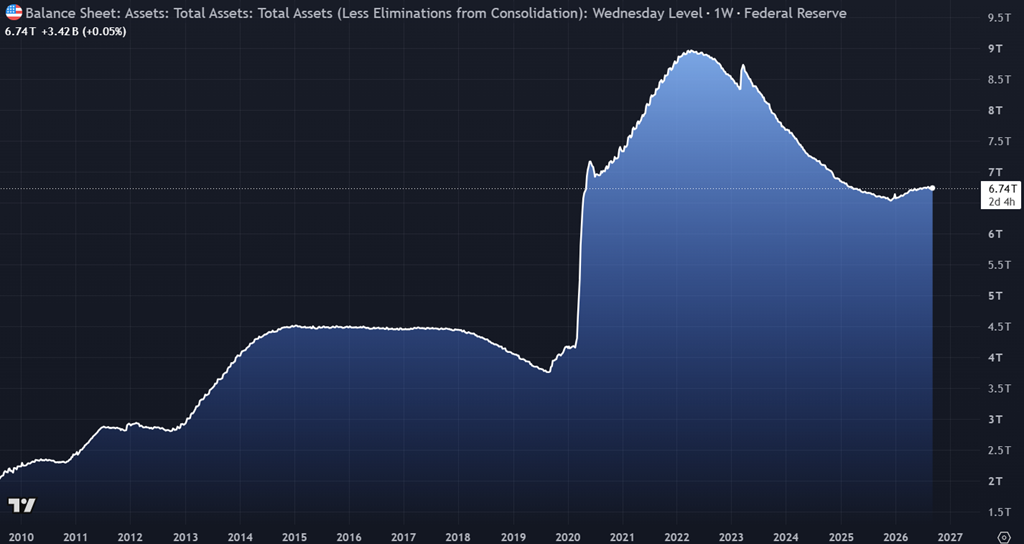
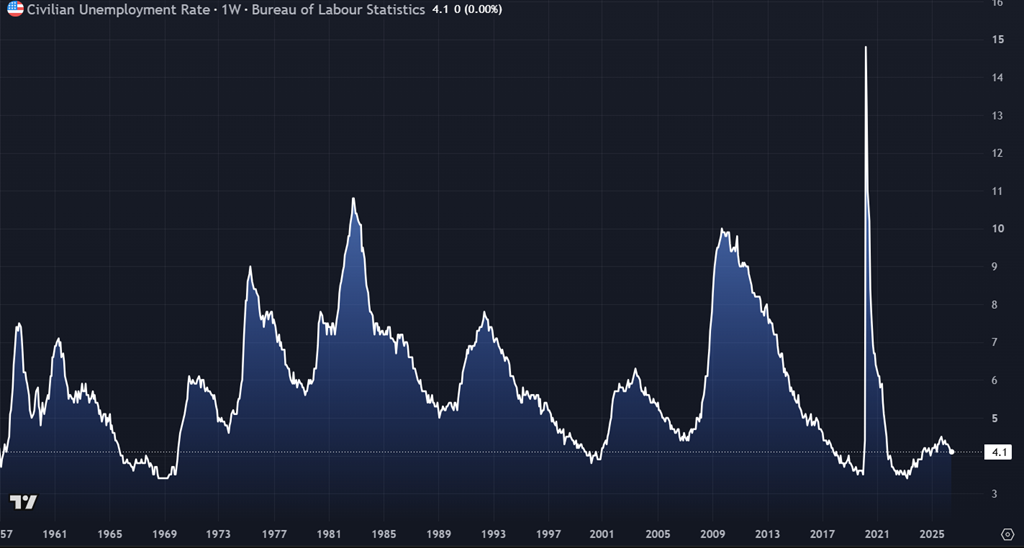
La Fed n’est plus l’énorme acheteur insensible au prix qu’elle était durant les programmes d’assouplissement quantitatif (QE). Elle peut acheter certains bons du Trésor à court terme pour gérer les réserves bancaires, mais elle n’absorbe pas actuellement la dette gouvernementale au moyen d’un vaste programme de QE. Les investisseurs privés, les banques, les fonds de pension et les acheteurs étrangers doivent donc financer une part beaucoup plus importante des besoins de Washington… et ils demandent un meilleur rendement pour le faire. Avec un taux de chômage autour de 4,1 % et une inflation toujours trop forte, la Fed ne voit aucune urgence immédiate à soutenir l’économie. Au contraire, le débat porte maintenant sur la nécessité de resserrer davantage la politique monétaire.
6. Être remboursé avec des dollars moins puissants
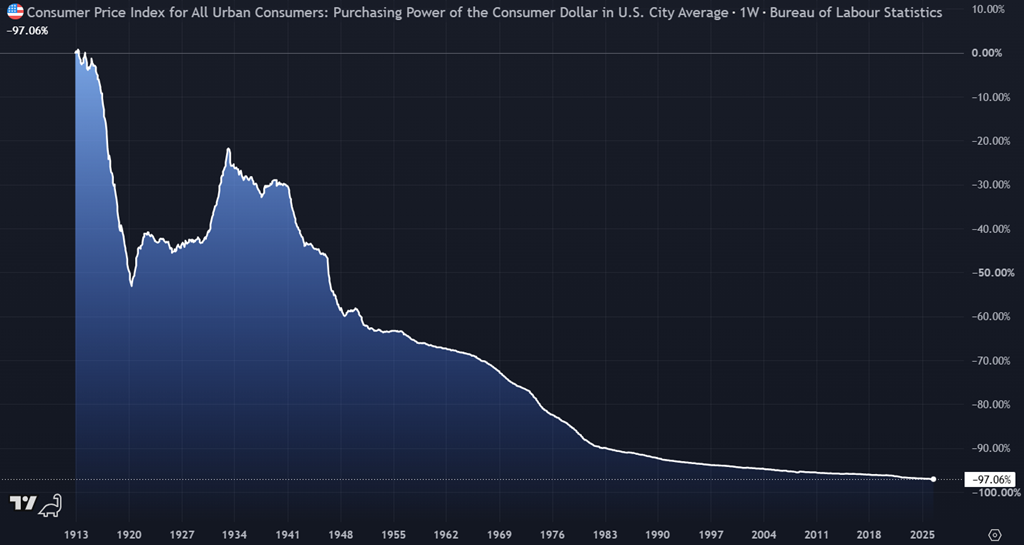
Le dollar américain a perdu environ 97 % de son pouvoir d’achat depuis la création de la Fed en 1913. Pas du jour au lendemain, évidemment, mais graduellement sur plus d’un siècle. Pour les détenteurs d’obligations, le principe demeure simple : ils prêtent des dollars aujourd’hui pour être remboursés plusieurs années plus tard. Si la confiance envers le pouvoir d’achat futur de ces dollars diminue, ils exigent un rendement plus élevé.
7. Plus d’argent, plus de risque inflationniste
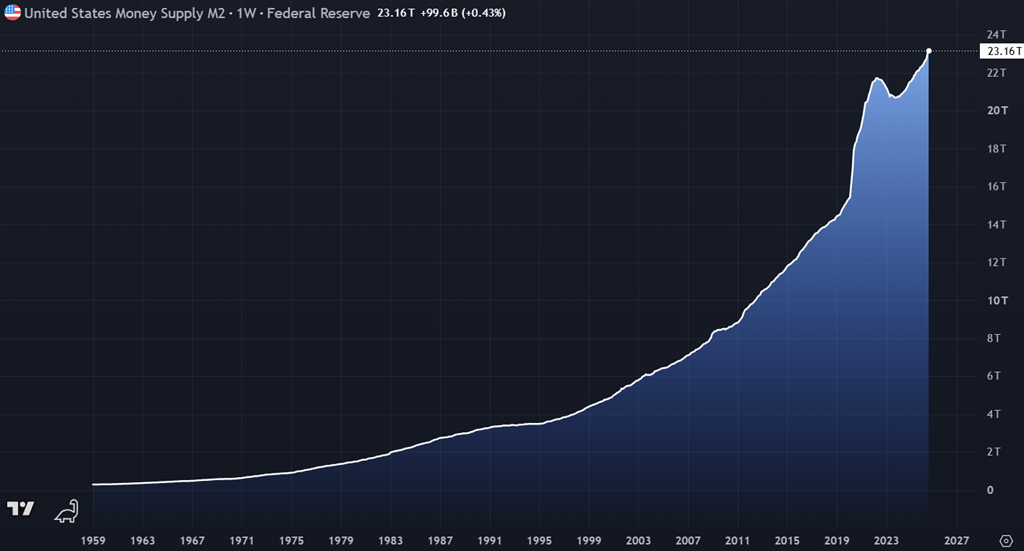
Après son explosion durant la pandémie et une brève contraction, la masse monétaire américaine M2 est remontée vers un sommet d’environ 23 200 milliards de dollars. Plus d’argent ne crée pas automatiquement de l’inflation. Mais une croissance renouvelée de la masse monétaire peut soutenir la demande et rendre l’inflation plus persistante. Pour les détenteurs d’obligations qui recevront des paiements fixes dans le futur, c’est une autre raison d’exiger un meilleur rendement.
8. Quelque chose devra éventuellement céder
La dette ne peut pas croître indéfiniment plus rapidement que l’économie pendant que les intérêts grugent une part toujours plus importante des revenus gouvernementaux. La question n’est donc pas simplement de savoir si la trajectoire est soutenable. Elle ne l’est pas. La vraie question est de savoir qui ou quoi finira par absorber l’ajustement : les contribuables, les programmes gouvernementaux, les détenteurs d’obligations, le dollar… ou l’inflation.
Simon Briere | Stratège Principal
Office: +1 514-218-6888
R.J. O'Brien & Associates Canada Inc | sbriere@rjobrien.com
1250 Boul René Lévesque Ouest | Bureau 4120 | Montréal | Québec H3B 4W8
NASDAQ: SNEX (StoneX Group Inc.)
 Partager cet article