

Météo – États-Unis
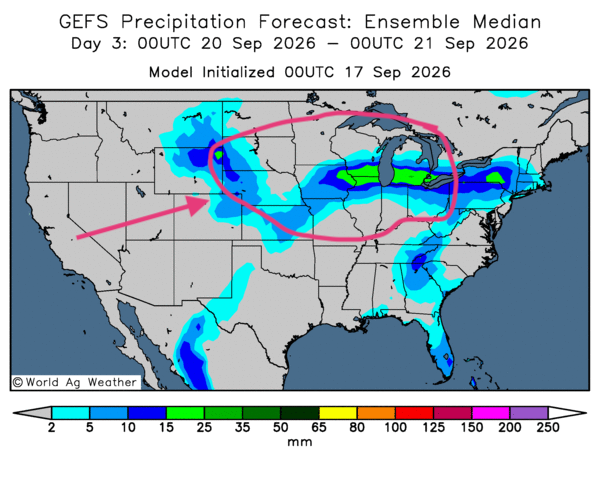
- De manière générale, les prévisions météorologiques sont à surveiller à court terme dans certaines parties du Midwest et des Plaines américaines. L’analyse des cartes GEFS ou GFS (World Ag Weather) sur trois jours révèle des risques de pluies parfois abondantes dans plusieurs régions des Grands Lacs et un peu plus à l’ouest (voir notamment la carte du 3e jour ci-contre).
Quant aux températures, elles pourraient baisser dans plusieurs secteurs du nord du Midwest, comme l’indique la carte du 3e jour ci-contre. Ailleurs, toutefois, la forte chaleur pourrait persister dans le sud des Plaines et plus à l’est, vers l’Alabama.
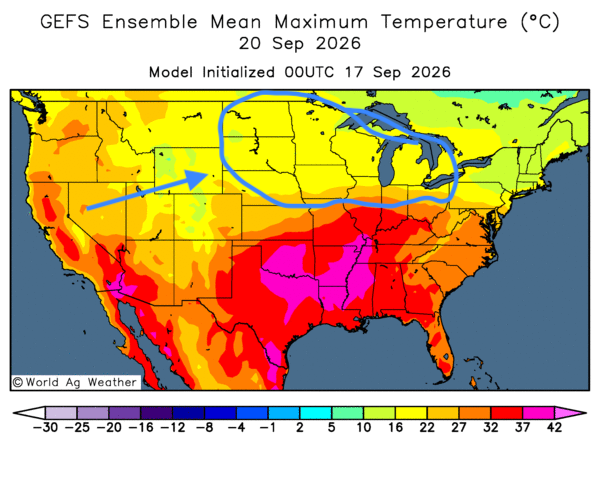
Bref, les pluies pourraient être excessives autour des Grands Lacs et plus à l’ouest, vers le Nebraska. Dans le sud-est, les températures demeurent éprouvantes, avec une chaleur parfois extrême. Dans l’ensemble, les conditions de culture devraient être «convenables» dans plusieurs secteurs du nord et du centre du Midwest. Toutefois, les récoltes de maïs et de soya sont actuellement en cours, et les pluies additionnelles risquent de ralentir les travaux aux champs. Plus au sud, les conditions restent difficiles en raison d’une chaleur toujours trop élevée.
En bref, hier soir…
- Dans un article paru hier soir, CNBC indique qu’un peu plus tôt dans la journée, la présidente de la Commission européenne, Ursula von der Leyen, avait annoncé qu’elle ouvrait la porte à l’accueil du Canada comme premier membre associé de l’Union européenne.
Le président Donald Trump a qualifié cette proposition d’adhésion d’acte « hostile ». Il a même menacé d’imposer de nouveaux droits de douane à l’Union européenne et d’interrompre totalement les échanges commerciaux avec le bloc si le plan était mis en œuvre.
- Dans un autre article publié dans la soirée, CNBC rapporte que la Chambre des représentants aux États-Unis a adopté dans la journée, à une forte majorité, un projet de loi prévoyant des sanctions supplémentaires contre la Russie. Présenté il y a un an et demi, ce texte a été adopté en hommage au défunt sénateur Lindsey Graham.
Le texte devra maintenant être signé par le président Trump pour entrer en vigueur. Ce vaste projet de loi imposerait des droits de douane élevés aux pays acheteurs de pétrole russe.
- Dans un article publié hier soir, CNBC indique que le président Trump dit toujours avoir confiance en Kevin Warsh, le président de la Fed qu’il a lui-même nommé. Cette déclaration survient quelques heures après que la banque centrale a relevé ses taux directeurs de 25 points de base pour les porter dans une fourchette de 3,75 % à 4 %. Le président Trump exige des taux d’intérêt de 1 % ou moins.
Rappelons que la Réserve fédérale américaine a dû augmenter ses taux parce que l’inflation demeure trop élevée au pays. Comme le précisait Reuters hier, la Fed anticipe déjà d’autres hausses pour ramener l’inflation à un niveau plus acceptable.
Yahoo Finance expliquait pour sa part hier que la Fed pourrait relever de nouveau ses taux en 2026 pour les porter à une moyenne de 4,125 %. Une nouvelle hausse d’au moins 25 points de base pourrait donc être envisagée d’ici la fin de l’année.
- Selon un article paru hier sur le site de la BBC, CBS a dévoilé des photos montrant d’importants dégâts sur les bases américaines dans le Golfe. Ces images proviennent d’un militaire américain qui a gardé l’anonymat. Celui-ci affirme que les frappes iraniennes ont causé de lourds dommages aux bases et soutient que cette réalité est cachée au public américain.
- Reuters indique dans un article publié hier soir que des frappes saoudiennes ont récemment eu lieu au Yémen. L’agence précise également que les combattants houthis ont lancé des drones et des missiles contre des villes saoudiennes. D’après l’Agence France-Presse, citée par Boursorama, les Saoudiens accusent les Houthis d’avoir mené une attaque à La Mecque, ville sainte de l’islam.
- OilPrice rapportait hier matin que la hausse des prix de l’énergie exerce une pression constante sur la Banque d’Angleterre, qui devra probablement relever ses taux. Hier, le rendement des obligations britanniques à 30 ans s’approchait de 6 %, en anticipation de la décision de la banque centrale attendue aujourd’hui. L’article précise toutefois que les décideurs font face à un dilemme : augmenter les taux pour freiner l’inflation ou éviter de nuire au marché du travail déjà fragile.
Maïs
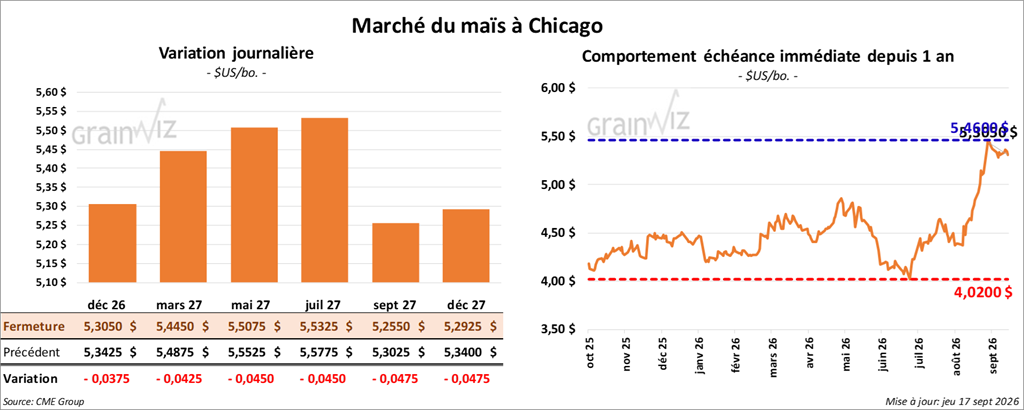
Le contrat de maïs américain décembre 26 a clôturé à 5,3050 $ (- 3 ¾ cents). Celui mars 27 a fermé à 5,4450 $ (- 4 ¼ cents). Celui mai 27 a terminé à 5,5075 $ (- 4 ½ cents).
- Durant la semaine du 10 septembre dernier, les ventes nettes à l’exportation de maïs américain pour 2026/27 ont été de 1,026,700 t. Le Mexique et le Japon ont été les principaux acheteurs. Les attentes des analystes interrogés par Reuters se situaient entre 700,000 t et 2,0 Mt.
- En Indonésie, la proportion d’éthanol dans l’essence devrait doubler dès 2028 pour atteindre 20 %. Les autorités expliquent cette décision par la nécessité de réduire la dépendance au pétrole importé.
- Aux États-Unis, l’USDA examine un plan visant à accroître les exportations de biocarburants, notamment en réduisant les barrières tarifaires qui désavantagent le pays.
- Dans décision présentée aujourd'hui, la Banque d'Angleterre a décidé de maintenir, son taux directeur à 3,75 % (pour plus d'explications, voir plus haut dans la section en bref).
- Dans le cadre d’appels d’offres, des importateurs indonésiens ont acheté 260,000 t de maïs. Les origines étaient inconnues.
Analyse sommaire – Maïs
- Des mouvements essentiellement techniques ont lieu sur le marché du maïs américain.
- Les risques de pluie dans la région des Grands Lacs et les secteurs environnants ont apporté un certain soutien aux cours. Des spéculateurs misent sur les retards que les averses pourraient causer dans les activités de récoltes au cours des prochains jours dans le Midwest.
- Le rapport sur les ventes à l’exportation a été satisfaisant, sans plus. Il n’a pas donné de direction claire au marché.
 Soya
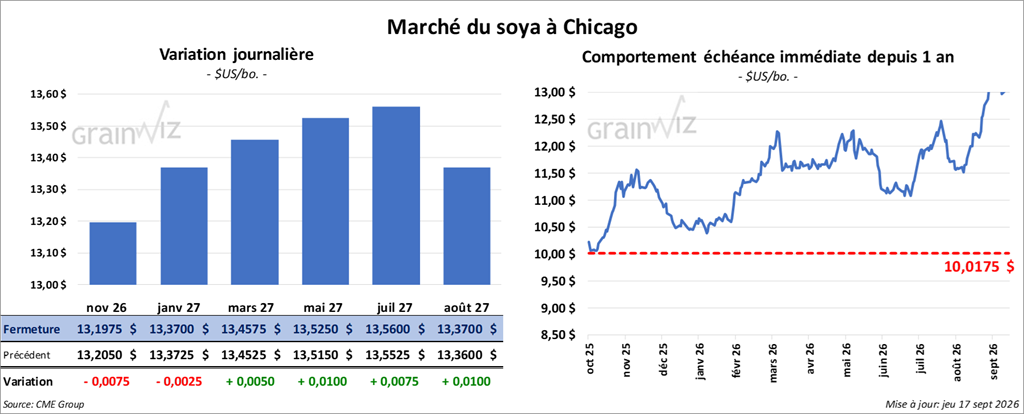
Le contrat de soya américain novembre 26 a clôturé à 13,1975 $ (- ¾ cent). Celui janvier 27 a fermé à 13,3700 $ (- ¼ cent). Celui mars 27 a terminé à 13,4575 $ (+ ½ cent).
Quant au tourteau de soya américain, le contrat octobre 26 a fini à 368,70 $ (+ 7,80 $). Celui décembre 26 a clôturé à 371,30 $ (+ 5,70 $). Celui janvier 27 a fermé à 372,10 $ (+ 5,80 $).
Du côté de l’huile de soya américaine, le contrat octobre 26 a terminé à 68,68 $ (- 51 points). Celui décembre 26 a fini à 69,15 $ (- 52 points).
- Les ventes nettes à l’exportation de soya américain pour 2026/27 ont été de 1,702,000 t. La Chine et les destinations inconnues ont été les principales acheteuses. Selon Reuters, les attentes des analystes se situaient entre 900,000 t et 2,4 Mt.
- Pour le tourteau de soya américain, les ventes nettes à l’exportation pour 2025/26 ont été de 23,700 t. Il s’agissait d’un creux pour l’année commerciale, une baisse de 44 % par rapport à la semaine précédente et de 65 % par rapport à la moyenne des quatre dernières semaines. Les Pays-Bas et le Guatemala ont été les principaux acheteurs. Pour 2026/27, les ventes nettes à l’exportation ont été de 186,800 t. Les destinations inconnues et la Colombie ont été les principales acheteuses. Les projections des analystes se situaient entre 150,000 et 650,000 t.
- Dans le cas de l’huile de soya américaine, les ventes nettes à l’exportation pour 2025/26 ont été de 200 t. Le Mexique a été l’acheteur. Pour 2026/27, elles ont été de 4,500 t. Le Canada était l’acheteur. Les prévisions des analystes, également sondés par Reuters, se situaient entre -10,000 et 10,000 t.
Analyse sommaire – Soya
- Des mouvements essentiellement techniques ont lieu sur les marchés du soya américain et de ses produits dérivés.
- Les risques de pluie dans la région des Grands Lacs et les secteurs environnants du Midwest ont soutenu les cours. Des spéculateurs misent sur les retards que les averses pourraient causer dans les activités de récolte au cours des prochains jours.
- Le rapport sur les ventes à l’exportation a été satisfaisant pour le soya et ses produits dérivés, mais il n’a pas vraiment donné de direction claire au marché.
 Blé
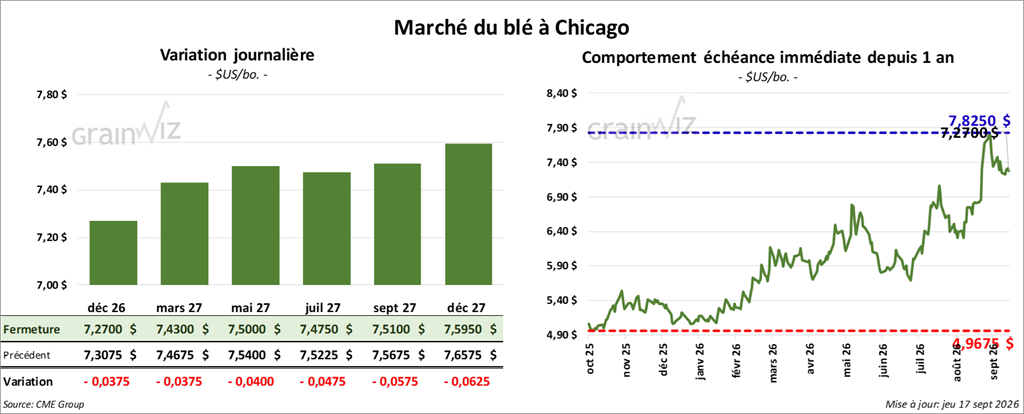
À Chicago, le contrat de blé décembre 26 a clôturé à 7,2700 $ (- 3 ¾ cents). Celui mars 27 a fermé à 7,4300 $ (- 3 ¾ cents). Celui mai 27 a terminé à 7,5000 $ (- 4 cents).
À Kansas City, le contrat de blé dur rouge d’hiver décembre 26 a fini à 7,9450 $ (- 5 cents). Celui mars 27 a clôturé à 8,0700 $ (- 5 ¼ cents). Celui mai 27 a fermé à 8,1075 $ (- 4 ¾ cents).
À Minneapolis, le contrat de blé de printemps décembre 26 a terminé à 7,5250 $ (- 3 ½ cents). Celui mars 27 a fini à 7,7150 $ (- 3 ¼ cents). Celui mai 27 a clôturé à 7,8225 $ (- 3 cents).
- Les ventes nettes à l’exportation de blé américain pour 2026/27 ont été de 325,900 t, en hausse de 68 % par rapport à la semaine précédente et stables par rapport à la moyenne des quatre dernières semaines. Les Philippines et le Mexique ont été les principaux acheteurs. Les attentes des analystes interrogés par Reuters se situaient entre 150,000 et 500,000 t.
- Les Russes ont endommagé un pont dans la région d’Odessa, en Ukraine. Les exportations de grain ukrainien à partir du Danube sont ainsi devenues plus difficiles.
- En Russie, SovEcon estime que les exportations de blé russe et ukrainien ont été de 8 Mt de juillet à septembre, un résultat nettement inférieur aux 16,4 Mt de l’an passé.
- Le International Grains Council (IGC) a relevé de 3 Mt son estimation de la production mondiale de blé pour 2026/27, la portant à 820 Mt. L’organisme précise que les productions australienne et ukrainienne ont été révisées à la hausse.
Analyse sommaire – Blé
- Des mouvements essentiellement techniques ont lieu au cours des différentes séances sur les marchés du blé américain.
- L’abondance du blé à l’échelle mondiale, comme le montrent les données de l’IGC, pèse sur les marchés. En contrepartie, la météo exécrable dans plusieurs régions d’Europe, le conflit Ukraine/Russie et les guerres au Moyen-Orient laissent entrevoir une fragilité de l’offre mondiale.
- Les données sur les ventes à l’exportation ont été satisfaisantes, sans plus. Elles n’ont pas vraiment influé sur les cours du blé américain.
 Bœuf
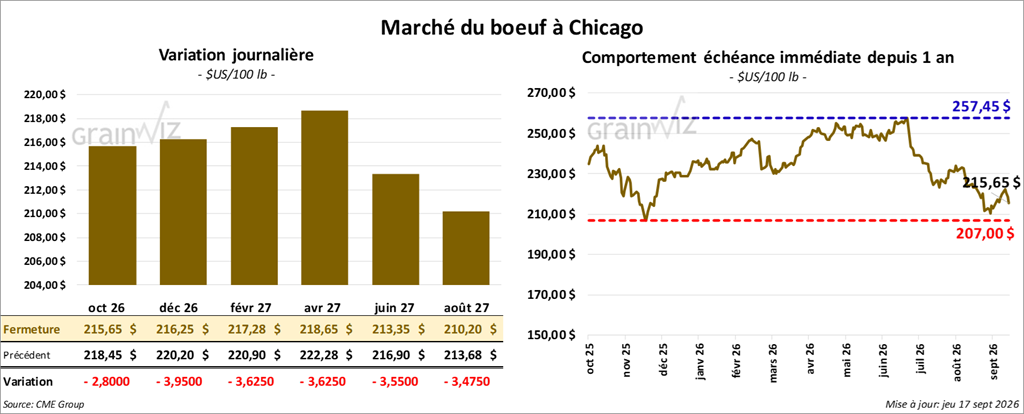
Le contrat de bœuf américain octobre 26 a clôturé à 215,65 $ (- 2,80 $). Celui décembre 26 a fermé à 216,25 $ (- 3,95 $). Celui février 27 a terminé à 217,28 $ (- 3,63 $).
Quant au veau américain, le contrat octobre 26 a fini à 324,38 $ (- 5,28 $). Celui novembre 26 a clôturé à 318,65 $ (- 4,45 $). Celui janvier 27 a fermé à 309,75 $ (- 4,35 $).
- À la clôture, le CME Feeder Cattle Index augmentait de 0,43 $ à 343,17 $.
- Aujourd’hui, le Fed Cattle Exchange (Central Stockyards) n’a pas réussi à vendre les 1,514 têtes présentées en ligne aux États-Unis. Les régions concernées sont le TX/OK/NM, le KS, l’IA et le CO. Les prix de réserve se situaient entre 225,00 et 350,00 $. Les offres maximales allaient de 0,00 à 346,00 $.
- Cet après-midi, la valeur du bœuf en boîte reculait, avec un écart Ch/Se resserré à 20,27 $. La découpe « Choice » a perdu 3,66 $ pour s’établir à 372,15 $, tandis que la « Select » a régressé de 2,69 $ à 351,88 $.
- Les ventes à l’exportation de bœuf américain pour 2026 ont été de 14,200 t, soit une hausse de 65 % par rapport à la semaine précédente et de 42 % par rapport à la moyenne des quatre dernières semaines. La Corée du Sud et le Mexique ont été les principaux acheteurs.
- L’USDA a évalué les abattages sous inspection fédérale à 107,000 têtes (-2,000 par rapport à la semaine précédente; -5,872 sur un an).
- Il a également estimé le cumul hebdomadaire des abattages sous inspection fédérale à 420,000 têtes (+ 91,000 par rapport à la semaine précédente ; -43,870 sur un an).
 Porc
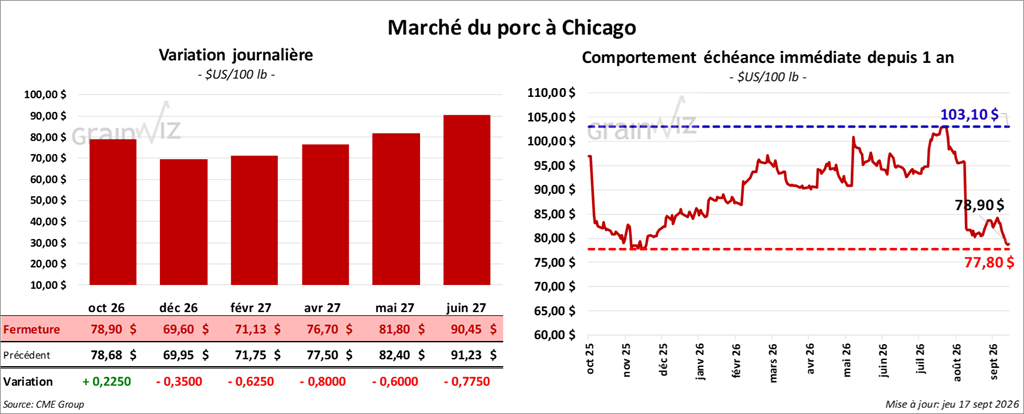
Le contrat de porc américain octobre 26 a clôturé à 78,90 $ (+ 23 cents). Celui décembre 26 a fermé à 69,60 $ (- 35 cents). Celui février 27 a terminé à 71,13 $ (- 63 cents).
- À la fermeture, le CME Lean Hogs Index reculait de 0,79 $ à 85,81 $.
- Cet après-midi, la valeur moyenne des découpes augmentait de 1,19 $ à 87,34 $. Dans le détail : longe -0,99 $ (86,63 $); fesse + 3,16 $ (112,10 $); épaule + 4,16 $ (71,32 $); côte -1,53 $ (153,39 $); jambon + 2,83 $ (86,71 $); flanc + 0,10 $ (85,48 $).
- Les ventes nettes à l’exportation de porc américain pour 2026 ont été de 30,100 t, soit une hausse de 10 % par rapport à la semaine précédente, mais une baisse de 6 % par rapport à la moyenne des quatre dernières semaines. Le Mexique et le Japon ont été les principaux acheteurs.
- Pour aujourd’hui, l’USDA a évalué les abattages sous inspection fédérale à 493,000 têtes (stables par rapport à la semaine précédente; +18,269 sur un an).
- Il a également estimé le cumul hebdomadaire des abattages sous inspection fédérale à 1,951 million de têtes (+ 493,000 par rapport à la semaine précédente; + 9,363 sur un an).
 Partager cet article