

Météo – États-Unis
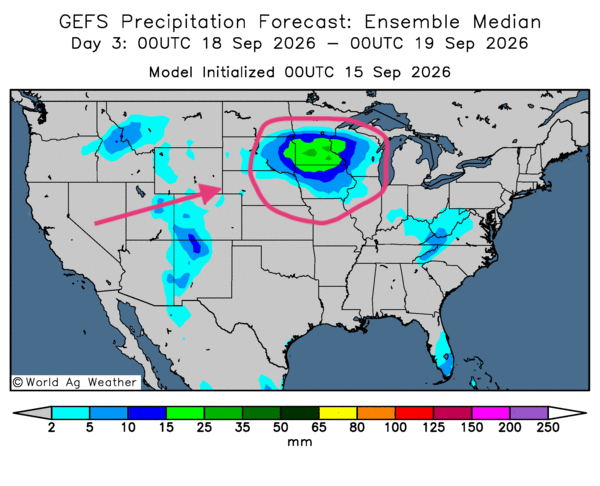
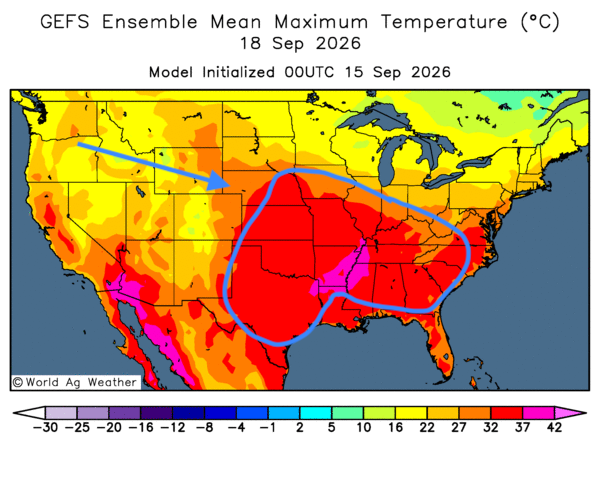
- À court terme, les prévisions météorologiques sont à surveiller autour des Grands Lacs, surtout à l’ouest. Les conditions sèches, combinées à de fortes chaleurs dans le sud des Plaines et plus à l’est, méritent également une attention particulière durant cette période.
L’analyse des cartes GFS ou GEFS (World Ag Weather) indique des possibilités de pluie, parfois abondante, à l’ouest des Grands Lacs, comme le montre la carte du 3e jour ci-contre. Ces précipitations pourraient être excessives par endroits.
Ailleurs, des conditions chaudes et parfois sèches pourraient s’installer dans le centre et le sud des Plaines. Celles-ci pourraient s’étendre vers le sud-est, au sud des Grands Lacs, comme le montre la carte du 3e jour ci-contre.
- Pour sa part, la NOAA prévoyait aujourd’hui des précipitations très abondantes dans certaines parties des Grandes Plaines et plus à l’est, vers le Missouri. Des inondations localisées pouvaient survenir, notamment au Kansas et en Iowa.
En bref, hier soir…
- Dans un article publié hier soir, CNBC indiquait qu’en Chine, les ventes au détail du mois dernier ont été inférieures aux prévisions des analystes. Elles auraient progressé de 0,4 % par rapport à l’an passé. Il s’agissait d’un ralentissement par rapport à la hausse de 0,6 % du mois précédent. Le taux de chômage dans les centres urbains chinois a également augmenté pour atteindre 5,3 % le mois dernier, contre 5,2 % le mois précédent.
La production industrielle chinoise aurait toutefois augmenté de 5,2 % le mois dernier, une accélération par rapport à la hausse de 4,5 % enregistrée le mois précédent. Selon les économistes interrogés par Reuters et cités par CNBC, les investissements en actifs fixes urbains, qui concernent l’immobilier et les infrastructures, ont diminué de 7,2 % au cours des huit derniers mois par rapport à la même période l’an passé.
- Publié hier après la fermeture des marchés, un article de Yahoo Finance explique que les investissements boursiers du gouvernement américain, effectués sous l’administration Trump, sont déficitaires à 82 %. Le président Donald Trump vante surtout les investissements dans Intel.
Toutefois, les investissements dans plusieurs autres sociétés sont peu rentables pour la plupart. Le média décrit un scénario fréquent : une forte hausse à l’annonce officielle, suivie d’une volatilité élevée, puis d’une érosion des gains presque aussi rapide que leur accumulation.
- Selon un autre article paru sur Yahoo Finance et citant Fortune, le directeur général de JPMorgan Chase, Jamie Dimon, affirme depuis mars dernier que le rêve américain est en train de disparaître. Les vagues de départs à la retraite des baby-boomers seraient la principale cause du problème. Il soutient que ce rêve existe toujours, mais qu’il deviendrait inaccessible à trop de gens, y compris aux générations futures.
Dimon explique que des millions de propriétaires de petites entreprises prennent leur retraite sans plan solide pour assurer la pérennité de leur entreprise. Il estime que ce problème ne peut être ignoré.
- Dans un article paru hier, Radio-Canada rapporte que les exportations canadiennes vers la Chine ont augmenté de 30 % au premier semestre de 2026. Les échanges de marchandises entre les deux pays se sont élevés à 66,6 milliards de dollars canadiens, ce qui représentait une hausse annuelle de 3,6 %.
Ces exportations se sont élevées à 21,74 milliards de dollars canadiens, en hausse de 30 % par rapport à l’an passé. L’augmentation est particulièrement marquée dans les secteurs de l’énergie et des minéraux. Elle s’explique surtout par la volonté du gouvernement canadien de trouver d’autres marchés dans un contexte de conflits commerciaux avec les Américains. Rappelons que le premier ministre canadien, Mark Carney, souhaite réduire la dépendance du Canada envers les États-Unis.
- Dans le même esprit, Radio-Canada rapporte dans un autre article que le Parlement européen ouvrira un bureau à Ottawa. Sa présidente, Roberta Metsola, en a fait l’annonce sur les réseaux sociaux. Le premier ministre canadien devrait prochainement prononcer un discours au Parlement européen, à Strasbourg, en France.
Maïs
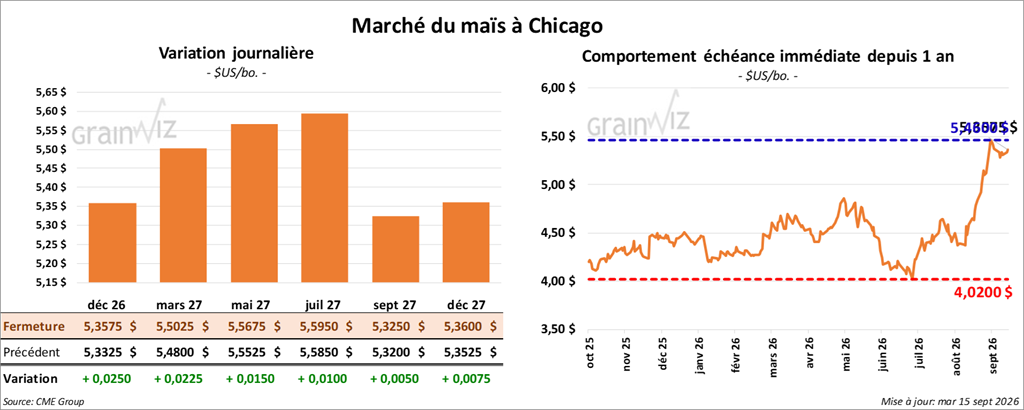
Le contrat de maïs américain décembre 26 a clôturé à 5,3575 $ (+2 ½ cents). Celui mars 27 a fermé à 5,5050 $ (+ 2 ½ cents). Celui mai 27 a terminé à 5,5700 $ (+ 1 ¾ cent).
- Au Brésil, la Conab a relevé son estimation de la production de maïs 2025/26 de 2,15 Mt, à 144,01 Mt. Elle a toutefois réduit sa prévision d’exportations de 2,58 Mt, notamment en raison de l’augmentation de la production d’éthanol. Pour 2026/27, l’organisme prévoit une production de 148 Mt, tandis que l’USDA la projette à 139 Mt.
- World Weather indique que, depuis la mi-mars, les précipitations ont été inférieures de 50 % à la normale dans plusieurs régions de France, du sud de l’Angleterre et du nord de l’Espagne, ainsi que plus à l’est, vers la Hongrie et l’Ukraine.
- Dans sa lettre hebdomadaire, Michael Cordonnier, de Soybean & Corn Advisor, a maintenu son estimation du rendement du maïs américain à 177 bpa. Dans son dernier rapport sur l’offre et la demande, l’USDA l’avait estimé à 178,5 bpa.
- Aux États-Unis, le rendement des obligations du Trésor à 10 ans a atteint 5,041 %, son plus haut niveau depuis juillet 2007. Cette hausse s’explique par les anticipations des marchés quant à un relèvement du taux directeur. Demain, le président de la Fed, Kevin Warsh, devrait confirmer ou infirmer cette décision.
Analyse sommaire – Maïs
- Des mouvements essentiellement techniques ont eu lieu sur le marché du maïs américain.
- Les conditions météorologiques plus difficiles dans le centre des États-Unis, notamment entre le centre des Plaines et l’ouest des Grands Lacs, ont apparemment attiré les acheteurs de contrats de maïs américain. Des averses parfois abondantes pourraient provoquer des inondations localisées.
- Les données sur l’état des cultures, présentées hier, indiquent une amélioration pour le maïs américain, avec 57 % des cultures dans les catégories « bon à excellent ». Les conditions demeurent toutefois difficiles à plusieurs endroits.
Ce taux de 57 % n’a pas suffi à stimuler les achats de contrats, même si certains analystes s’attendaient à une proportion de 55 à 56 % dans ces catégories. Ce facteur a plutôt freiné la hausse des cours.
- Le relèvement des estimations de la Conab pour les récoltes de maïs brésilien 2025/26 et de 2026/27 n’a pas encouragé les acheteurs de contrats de maïs américain. Il a freiné la hausse des cours.
Soya
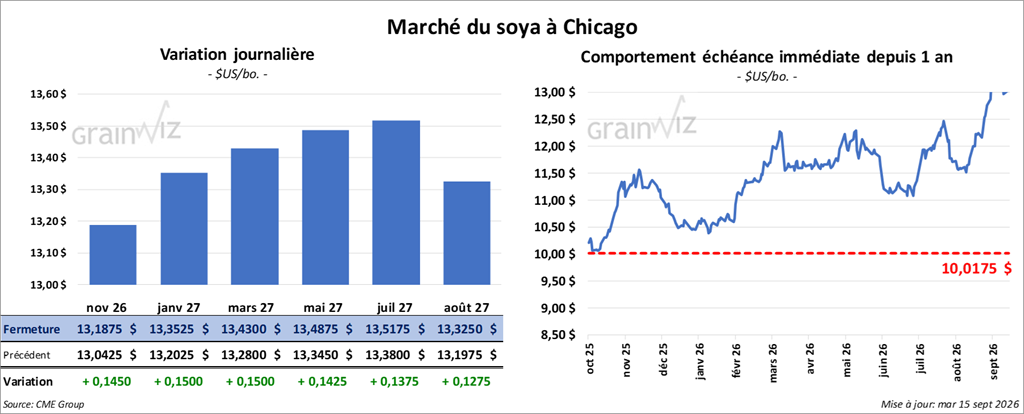
Le contrat de soya américain novembre 26 a clôturé à 13,1875 $ (+ 14 ½ cents). Celui janvier 27 a fermé à 13,3525 $ (+ 15 cents). Celui mars 27 a terminé à 13,4300 $ (+ 15 cents).
Quant au tourteau de soya américain, le contrat octobre 26 a fini à 360,10 $ (+ 9,90 $). Celui décembre 26 a clôturé à 365,40 $ (+ 9,20 $). Celui janvier 27 a fermé à 366,50 $ (+ 8,70 $).
Du côté de l’huile de soya américaine, le contrat octobre 26 a terminé à 69,79 $ (+ 14 points). Celui décembre 26 a fini à 70,27 $ (+ 8 points).
- Ce matin, la NOPA a présenté son rapport mensuel. Elle estime que ses membres ont trituré 205,46 millions de boisseaux le mois dernier, alors que les analystes anticipaient 211,55 millions de boisseaux. Quant aux stocks américains d’huile de soya, ils s’élevaient à 1,201 milliard de livres, ce qui représenterait une baisse de 3,5 % par rapport à l’an passé.
- La Conab estime la production de soya brésilien 2025/26 à 180,4 Mt, soit une baisse de 60,000 t par rapport à l’évaluation du mois dernier. Pour 2026/27, l’organisme brésilien prévoit une production de 181,64 Mt, tandis que l’USDA la projette à 186 Mt.
Analyse sommaire – Soya
- Des mouvements techniques, le plus souvent à la hausse, ont lieu sur les marchés du soya américain et de ses produits dérivés.
- Les données du rapport de la NOPA ont été généralement bien accueillies. Si la trituration a été moins élevée que prévu, les stocks d’huile de soya étaient inférieurs aux attentes des analystes.
- Les conditions météorologiques plus difficiles dans le centre des États-Unis ont également contribué à la hausse des cours.
- La perspective d’une production de soya brésilien en baisse, en 2025/26 comme en 2026/27, a motivé les acheteurs de contrats américains.
- L’état des cultures est demeuré stable par rapport à la semaine précédente, avec 58 % du soya américain dans les catégories « bon à excellent ». Ces données ont plutôt attiré les acheteurs, qui soulignent que les conditions demeurent difficiles.
Blé
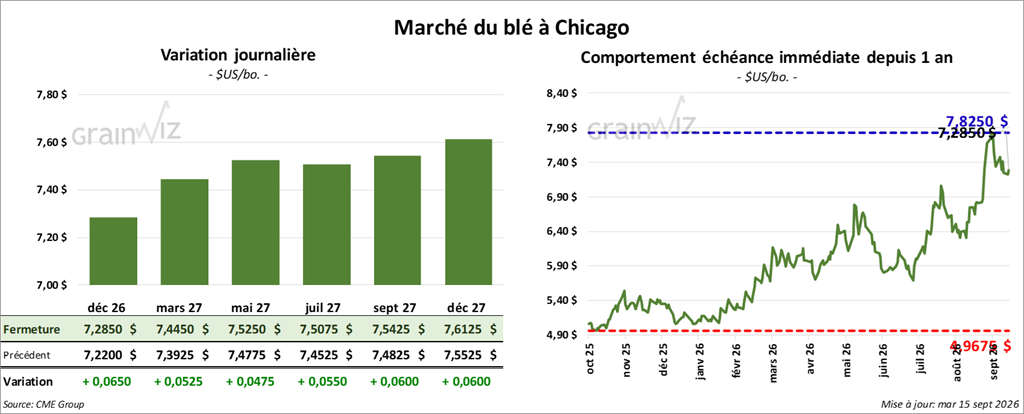
À Chicago, le contrat de blé décembre 26 a clôturé à 7,2850 $ (+6 ½ cents). Celui mars 27 a fermé à 7,4450 $ (+ 5 ¼ cents). Celui mai 27 a terminé à 7,5250 $ (+ 4 ¾ cents).
À Kansas City, le contrat de blé dur rouge d’hiver décembre 26 a fini à 7,9600 $ (+ 3 ½ cents). Celui mars 27 a clôturé à 8,0975 $ (+ 3 cents). Celui mai 27 a fermé à 8,1425 $ (+ 2 ½ cents).
À Minneapolis, le contrat de blé de printemps décembre 26 a terminé à 7,4850 $ (+ 12 ¼ cents). Celui mars 27 a fini à 7,6925 $ (+ 11 ¾ cents). Celui mai 27 a clôturé à 7,8025 $ (+ 11 cents).
- Les autorités ukrainiennes ont indiqué que des frappes ont eu lieu au cours de la nuit sur la raffinerie de Syzran, dans la région de la Volga, en Russie. Les deux belligérants ont poursuivi leurs attaques contre les infrastructures critiques malgré les demandes du président Donald Trump d’observer une trêve. Le président ukrainien Volodymyr Zelensky a expliqué que les Russes n’ont pas cessé leurs attaques contre les infrastructures énergétiques de l’Ukraine.
- En Ukraine, APK-Inform estime que la récolte de blé est achevée à près de 20 %. L’organisme indique également que la production pourrait avoisiner 25 Mt.
- Demain, Statistique Canada devrait présenter son rapport sur la production de grains. Pour le blé, des analystes anticipent une production de 38,3 Mt, soit une baisse de 4,1 % par rapport à l’an passé.
- En France, FranceAgriMer estime la production de blé de 2026 à 31,7 Mt, soit une baisse de 200,000 t par rapport à l’estimation du mois dernier.
Analyse sommaire – Blé
- Comme ceux du maïs et du soya américains, les cours du blé américain ont été influencés par des mouvements essentiellement techniques.
- Les conflits entre la Russie et l’Ukraine ainsi qu’au Moyen-Orient semblent perdurer et entraîner une hausse des prix de l’énergie. Cette situation, tout comme la réduction de l’offre mondiale de blé, continue de motiver les acheteurs de contrats de blé américain.
- Les conditions météorologiques difficiles en Europe continuent de stimuler les achats de contrats de blé américain.
 Bœuf
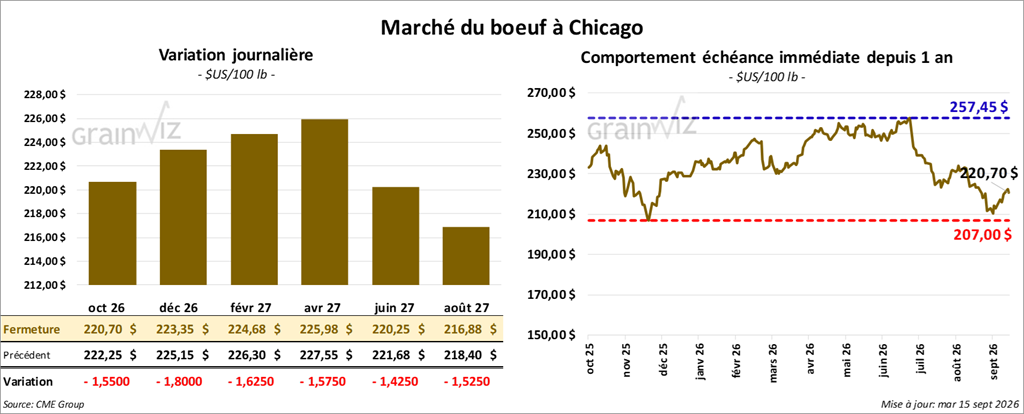
Le contrat de bœuf américain octobre 26 a clôturé à 220,70 $ (-1,55 $). Celui décembre 26 a fermé à 223,35 $ (-1,80 $). Celui février 27 a terminé à 224,68 $ (-1,63 $).
Quant au veau américain, le contrat octobre 26 a fini à 333,85 $ (-4,00 $). Celui novembre 26 a clôturé à 328,90 $ (-3,88 $). Celui janvier 27 a fermé à 320,83 $ (-3,53 $).
- À la clôture, le CME Feeder Cattle Index gagnait 10,49 $, à 341,71 $.
- Cet après-midi, la valeur des découpes de bœuf était en hausse, avec un écart Ch/Se resserré à 19,72 $. La découpe « Choice » a gagné 0,77 $, à 376,08 $, et la « Select » a progressé de 1,81 $, à 356,36 $.
- Pour la journée, l’USDA a évalué les abattages sous inspection fédérale à 108,000 têtes (-1,000 par rapport à la semaine précédente; -14,215 sur un an).
- Il a également estimé le cumul hebdomadaire des abattages sous inspection fédérale à 211,000 têtes (+100,000 par rapport à la semaine précédente; -21,182 sur un an).
Porc
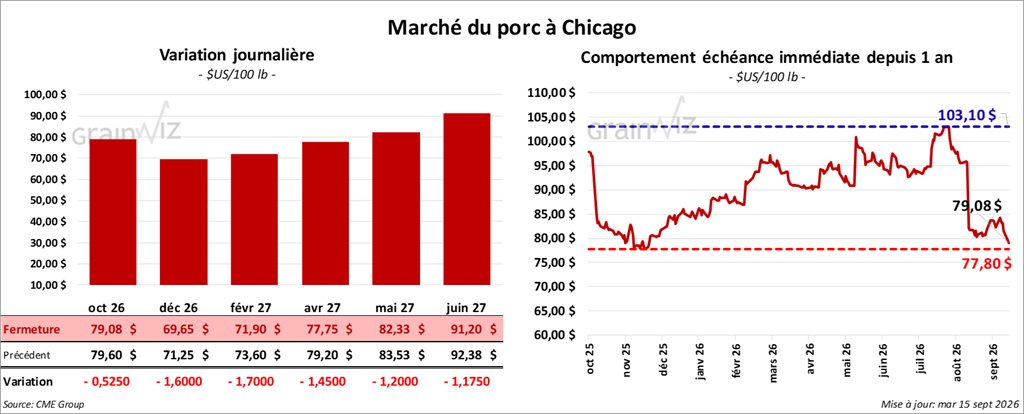
Le contrat de porc américain octobre 26 a clôturé à 79,08 $ (- 53 cents). Celui décembre 27 a fermé à 69,65 $ (-1,60 $). Celui février 27 a terminé à 71,90 $ (-1,70 $).
- À la clôture, le CME Lean Hogs Index reculait de 0,73 $, à 87,21 $.
- Cet après-midi, le prix moyen au comptant de la carcasse augmentait de 1,76 $, à 84,58 $. Celui du porc vivant reculait de 0,84 $, à 62,55 $.
- La valeur moyenne des découpes cédait 2,28 $, à 87,50 $. Dans le détail : longe -3,34 $ (86,10 $); fesse -3,12 $ (110,54 $); épaule -7,31 $ (66,02 $); côte -2,10 $ (156,47 $); jambon + 6,47 $ (86,69 $); flanc -10,96 $ (89,67 $).
- Pour la journée, l’USDA a évalué les abattages sous inspection fédérale à 488,000 têtes (+ 10,000 par rapport à la semaine précédente; + 157 sur un an).
- Il a également estimé le cumul hebdomadaire des abattages sous inspection fédérale à 970,000 têtes (+ 491,000 par rapport à la semaine précédente; -3,981 sur un an).
 Partager cet article