

Météo – États-Unis
- Dans l’ensemble, les conditions météorologiques sont satisfaisantes à court terme pour la majeure partie du Midwest et du reste des Plaines. L’analyse des cartes GFS ou GEFS (World Ag Weather) sur trois jours indique des possibilités de pluie à l’ouest des Grands Lacs, notamment au Wisconsin et au Minnesota. Toutefois, comme l’indique la carte du 3e jour ci-contre, des précipitations parfois abondantes pourraient survenir dans le centre et le sud des Grandes Plaines, notamment au Texas. Le système pourrait remonter plus au nord, vers le Kansas, et s’étendre un peu plus à l’est, vers le Missouri et l’Iowa.
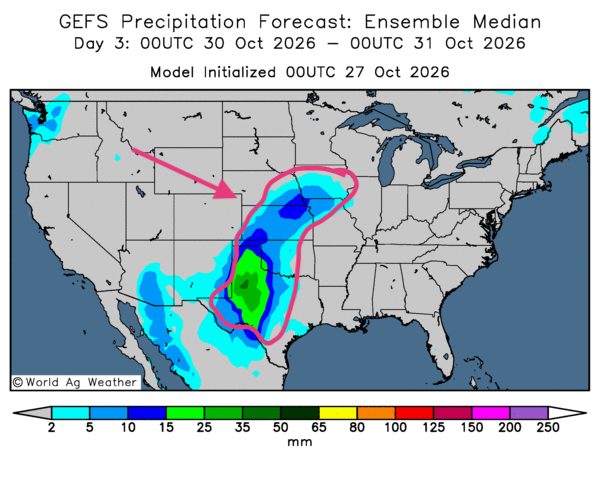
- Globalement, ces conditions météorologiques devraient être bénéfiques pour la plupart des régions concernées. Dans le sud des Plaines, les averses attendues devraient favoriser la levée des semis de blé d’hiver. Ailleurs, le temps essentiellement sec devrait permettre d’accélérer les récoltes.
En bref, hier soir…
- Dans un article paru dans la soirée, CNBC rapportait que les bénéfices des entreprises industrielles chinoises avaient bondi de 14,4 % le mois dernier. Le développement rapide de l’intelligence artificielle et la hausse des prix des matières premières découlant des conflits au Moyen-Orient sont à l’origine de cette croissance. Au cours des neuf premiers mois de l’année, ces bénéfices ont progressé de 15,5 %.
- Un article de Reuters publié hier soir rapportait que le Canada et les États-Unis négocient un allègement des droits de douane sur l’acier et les automobiles. Dans une dépêche publiée hier, Yahoo Finance indiquait que le premier ministre canadien, Mark Carney, avait précisé que Washington pourrait mieux répondre aux exigences d’Ottawa.
De son côté, BFM Business, en collaboration avec l’Agence France-Presse, rapportait que le président Trump avait déclaré, au sujet des Canadiens : « Ils sont prêts à nous donner tout ce que l’on veut. » Il a ajouté qu’un accord commercial entre Washington et Ottawa devrait être conclu rapidement.
- Toujours selon Reuters, la cote de popularité du président Donald Trump aurait légèrement progressé dans les sondages pour atteindre 32 %, soit un gain d’un point par rapport à son creux historique. Cette remontée survient dans le contexte des élections de mi-mandat, qui détermineront quel parti contrôlera le Congrès américain.
Toutefois, selon un article de Reuters, le président Trump rejette les résultats des sondages, affirmant que la vigueur de l’économie américaine aidera les républicains lors des élections.
- Dans un article publié hier avant-midi, Bloomberg indique qu’aux États-Unis, le prix moyen de l’essence dépasse celui enregistré sous l’administration Biden. Cette situation pourrait accentuer la pression sur les républicains avant les élections de mi-mandat.
- Dans un article publié hier, Média Services, cité par Boursorama, rapporte qu’un groupe de parlementaires américains a averti plusieurs entreprises que l’importation de diesel russe dans le cadre de l’entente entre Trump et Poutine est illégale. Cette importation pourrait entraîner des poursuites judiciaires et des enquêtes parlementaires. Un premier pétrolier est néanmoins en route vers le port de New York.
- Oilprice avançait hier soir que la Chine avait décidé d’accroître sa production nationale de pétrole en réponse aux difficultés d’approvisionnement en pétrole iranien. Rappelons que l’Iran exportait 90 % de son pétrole vers la Chine. Face aux conflits au Moyen-Orient, qui semblent s’éterniser, Pékin a exhorté les géants pétroliers et gaziers chinois à augmenter leur production pour répondre à la demande intérieure.
- BFM Business, qui cite l’Agence France-Presse, expliquait hier que la marine américaine avait escorté 3,000 navires marchands lors de leur traversée du détroit d’Ormuz au cours des six derniers mois. D’après le Centcom, 1,5 milliard de barils de pétrole auraient ainsi transité sans les autorisations exigées par les autorités iraniennes.
- D’après l’Agence France-Presse, citée par Boursorama, le parti de Flávio Bolsonaro a reconnu la victoire inattendue de Luiz Inácio Lula da Silva.
- Hier, Bloomberg rapportait que le président finlandais et le premier ministre norvégien s’étaient entretenus au téléphone avec le président russe au sujet d'une paix en Ukraine.
Maïs
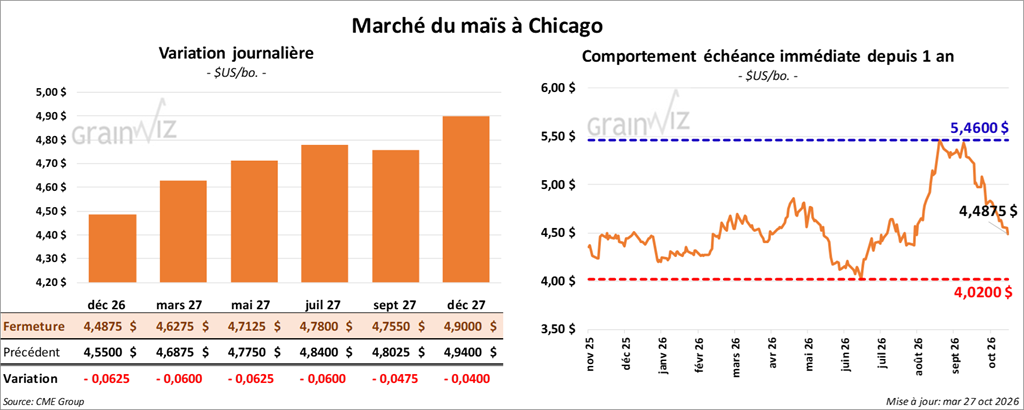
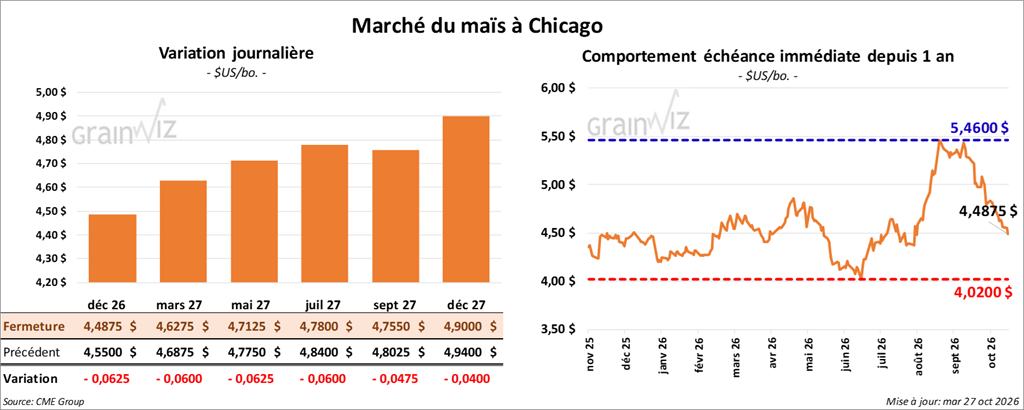
Le contrat de maïs américain décembre 26 a clôturé à 4,4875 $ (-6 ¼ cents). Celui mars 27 a fermé à 4,6275 $ (-6 cents). Celui mai 27 a terminé à 4,7125 $ (-6 ¼ cents).
- Dans sa revue hebdomadaire, Michael Cordonnier, de Soybean & Corn Advisor, mentionne que le début de la saison des semis au Brésil a été meilleur que prévu. Peu de problèmes météorologiques ont été constatés, ce qui a permis aux différentes cultures de lever sans difficulté.
Toutefois, il note que le sud du pays est encore trop humide et que les températures y sont inférieures à la normale. Il précise que des pluies parfois excessives ont touché le Paraná, le Santa Catarina et le Rio Grande do Sul ces dernières semaines.
Les travaux aux champs ont donc été ralentis, notamment dans les cultures de blé, ce qui a contraint les Brésiliens à importer du blé à haute teneur en protéines en provenance de l’Argentine. Cordonnier explique par ailleurs que le temps est sec dans le centre et le nord-est du Brésil.
Pour 2026/27, Cordonnier a laissé inchangées ses estimations de production de maïs au Brésil et en Argentine, respectivement à 140 et 60 Mt.
- Au Mexique, les autorités estiment que le pays a importé 19,46 Mt de maïs au cours du troisième trimestre, soit une augmentation de 5,8 % par rapport à l’an passé.
- Cette semaine, le réal brésilien a perdu 11 % par rapport au dollar américain, ce qui a rendu le maïs et le soya brésiliens plus compétitifs. Cette baisse s’explique par l’élection de Luiz Inácio Lula da Silva, un représentant de la gauche.
- Dans le rapport GAIN (Global Agricultural Information Network), un correspondant de l’USDA (ou FSA) en Argentine mentionnait vendredi dernier que la production de maïs pourrait atteindre 62 Mt, soit sept points de plus que la projection officielle de l’USDA.
- Les Philippines ont considérablement relevé leur quota d’importation de maïs, qui atteint désormais 500,000 t.
Analyse sommaire – Maïs
- Aujourd’hui, les cours du maïs américain ont poursuivi leur repli, sans doute pour des raisons saisonnières liées aux récoltes.
De plus, le rapport d’hier sur la progression des cultures américaines indique que seulement 56 % des cultures de maïs étaient classées dans les catégories « bon à excellent », un taux inchangé par rapport à la semaine précédente. Ce résultat suggère que la qualité du grain laisse à désirer. La situation inquiète les spéculateurs.
Soya
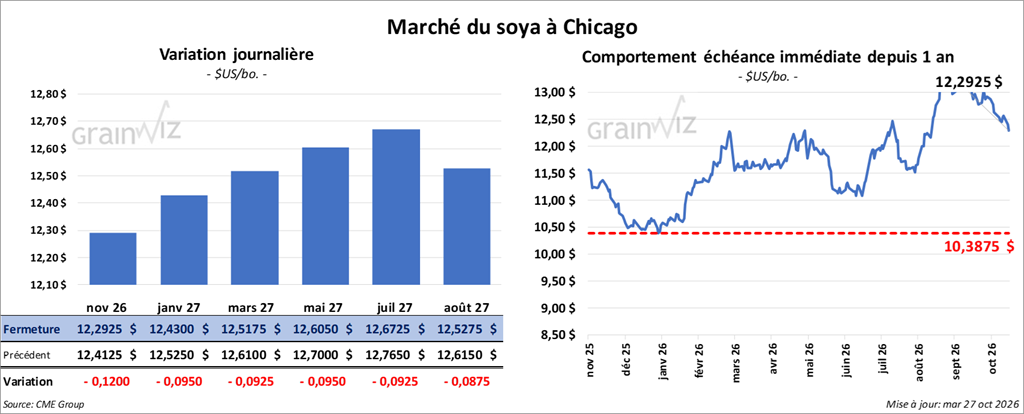
Le contrat de soya américain novembre 26 a clôturé à 12,2925 $ (-12 cents). Celui janvier 27 a fermé à 12,4300 $ (-9 ½ cents). Celui mars 27 a terminé à 12,5175 $ (-9 ¼ cents).
Quant au tourteau de soya américain, le contrat décembre 26 a fini à 334,60 $ (-5,60 $). Celui janvier 27 a clôturé à 324,00 $ (-4,40 $). Celui mars 27 a fermé à 334,50 $ (-3,80 $).
Du côté de l’huile de soya américaine, le contrat décembre 26 a terminé à 66,71 $ (-30 points). Celui janvier 27 a fini à 66,91 $ (-27 points).
- Michael Cordonnier a laissé inchangées ses prévisions de production de soya au Brésil et en Argentine pour 2026/27, respectivement à 182 et 54 Mt. Il précise toutefois qu’en Argentine, il est trop tôt pour se faire une idée précise de l’ampleur des semis.
- En Chine, Sinograin aurait vendu 33,6 % des 512,000 t offertes lors d’une vente aux enchères locale.
Analyse sommaire – Soya
- Comme ceux du maïs américain, les cours du soya américain ont subi des corrections persistantes, attribuables en grande partie aux récoltes en cours.
- De manière générale, la météo du Midwest reste favorable aux travaux aux champs, ce qui accentue la baisse des cours. De fait, la récolte de soya progresse rapidement et son avancement dépasse la moyenne des quatre dernières années (voir la revue du marché d’hier).
Blé
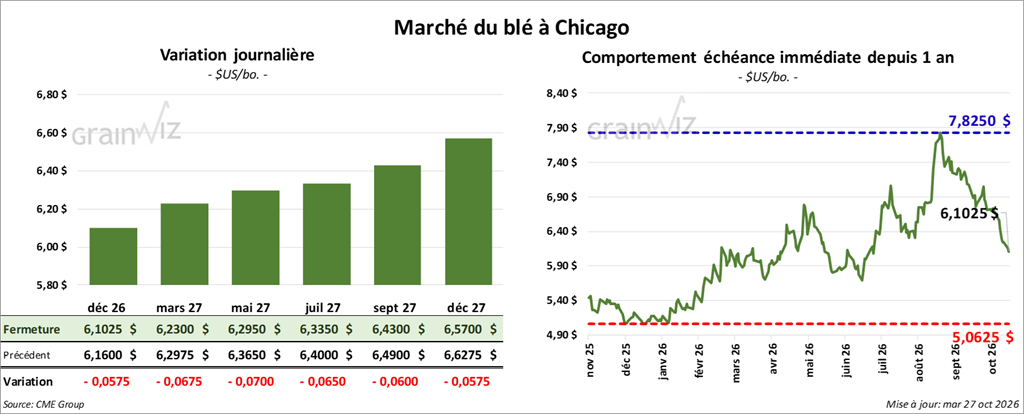
À Chicago, le contrat de blé décembre 26 a clôturé à 6,1025 $ (-5 ¾ cents). Celui mars 27 a fermé à 6,2300 $ (-6 ¾ cents). Celui mai 27 a terminé à 6,2950 $ (-7 cents).
À Kansas City, le contrat de blé dur rouge d’hiver décembre 26 a fini à 6,5050 $ (-8 ½ cents). Celui mars 27 a clôturé à 6,6000 $ (-8 ¾ cents). Celui mai 27 a fermé à 6,6475 $ (-8 cents).
À Minneapolis, le contrat de blé de printemps décembre 26 a terminé à 6,2850 $ (-5 ½ cents). Celui mars 27 a fini à 6,4650 $ (-4 ¾ cents). Celui mai 27 a clôturé à 6,5850 $ (-5 ¼ cents).
- World Weather indique que les récentes précipitations en Ukraine et en Moldavie devraient favoriser un bon établissement des cultures de blé d’hiver dans ces régions. Cependant, le sud de la Russie a besoin de pluies supplémentaires pour reconstituer convenablement les réserves d’humidité des sols avant la période de dormance. Or, l’organisme ne prévoit pas d’averses additionnelles en quantité suffisante au cours des prochains jours dans ce secteur.
- En Russie, IKAR a réduit son estimation des exportations de blé pour 2026 à 29 Mt, soit une baisse de 17 Mt par rapport à l’an passé. Normalement, les Russes produisent environ 85 à 90 Mt de blé, dont ils exportent entre 40 et 45 Mt.
- En Argentine, dans le rapport GAIN présenté vendredi, un correspondant de l’USDA a estimé la production de blé à 23 Mt, contre 21,5 Mt dans l’estimation officielle de l’USDA.
- Toujours vendredi dernier, un correspondant de l’USDA en Australie (rapport GAIN) a estimé que la production de blé australien pourrait atteindre 32 Mt, soit 1 Mt de plus que la projection de l’USDA. L’an passé, les Australiens avaient produit 36 Mt de blé.
- La Commission européenne estime que, du 1er juillet dernier à dimanche dernier, les exportations de blé de l’Union européenne ont atteint 9,21 Mt, soit 70,000 t de plus qu’à la même période l’an passé.
Analyse sommaire – Blé
- Des mouvements techniques ont eu lieu dans le secteur du blé américain.
- Comme le soulignent plusieurs analystes, les stocks de fin d’année de blé américain sont trop élevés. Rappelons que, dans son dernier rapport sur l’offre et la demande, l’USDA indique que ses prévisions de stocks américains sont passées de 717 à 740 millions de boisseaux. À l’échelle mondiale, en revanche, la projection du département pour 2026/27 avait reculé de 276,29 à 276,04 Mt.
À cela se sont ajoutées les données décevantes sur les inspections à l’exportation de blé présentées hier, qui montraient que la demande de blé américain se contracte.
- Le rapport sur la progression des cultures était satisfaisant. Les semis progressent à un bon rythme, malgré un léger retard par rapport à la moyenne des quatre dernières années. La levée des semis affiche elle aussi un retard minime comparativement à cette moyenne.
 Bœuf
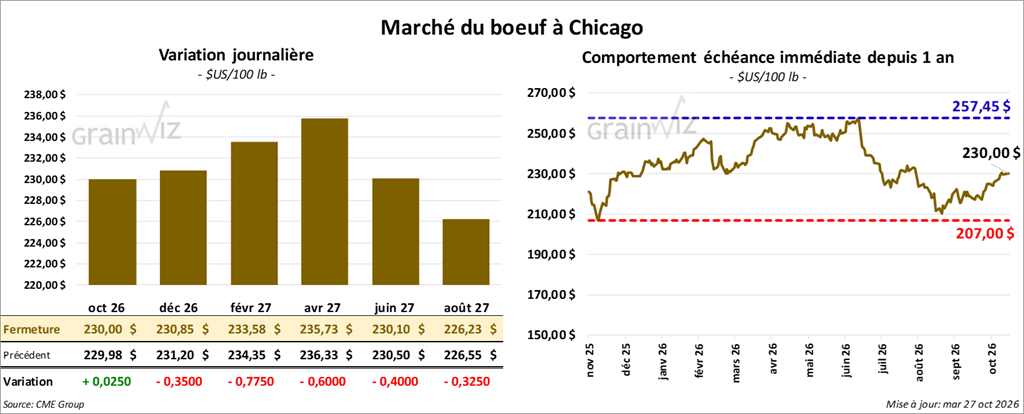
Le contrat de bœuf américain décembre 26 a clôturé à 230,85 $ (-35 cents). Celui février 27 a fermé à 233,58 $ (-78 cents). Celui avril 27 a terminé à 235,73 $ (-60 cents).
Quant au veau américain, le contrat novembre 26 a fini à 350,03 $ (+1,48 $). Celui janvier 27 a clôturé à 347,10 $ (+1,10 $). Celui mars 27 a fermé à 343,33 $ (+43 cents).
- À la clôture, le CME Feeder Cattle Index augmentait de 3,46 $ à 348,55 $.
- Cet après-midi, la valeur des découpes de bœuf était en hausse, avec un écart Ch/Se élargi à 13,37 $. La découpe « Choice » a gagné 2,78 $ à 372,22 $, tandis que la découpe « Select » a progressé de 1,29 $ à 358,85 $.
- Pour la seule journée, l’USDA a évalué les abattages sous inspection fédérale à 110,000 têtes (-2,000 par rapport à la semaine précédente ; + 9,897 sur un an).
- Il a également estimé le cumul hebdomadaire des abattages sous inspection fédérale à 216,000 têtes (-1,000 par rapport à la semaine précédente ; -7,780 sur un an).
Porc
Le contrat de porc américain décembre 26 a clôturé à 62,03 $ (-2,65 $). Celui février 27 a fermé à 64,93 $ (-2,10 $). Celui avril 27 a terminé à 70,33 $ (-1,93 $).
- À la fermeture, le CME Lean Hogs Index reculait de 1,10 $ à 70,06 $.
- Cet après-midi, le prix moyen au comptant de la carcasse diminuait de 1,52 $ à 57,94 $.
- La valeur moyenne des découpes cédait 0,71 $ à 73,09 $. Dans le détail : longe -2,28 $ (75,37 $) ; fesse -1,75 $ (99,09 $) ; épaule + 2,56 $ (59,34 $) ; côte + 1,10 $ (140,59 $) ; jambon + 0,21 $ (60,40 $) ; flanc -3,19 $ (72,42 $).
- Pour la journée, l’USDA a évalué les abattages sous inspection fédérale à 493,000 têtes (+ 5,000 par rapport à la semaine précédente ; + 9,372 sur un an).
- Il a également estimé le cumul hebdomadaire des abattages sous inspection fédérale à 977,000 têtes (+ 13,000 par rapport à la semaine précédente ; + 3,184 sur un an).
 Partager cet article