

Météo – États-Unis
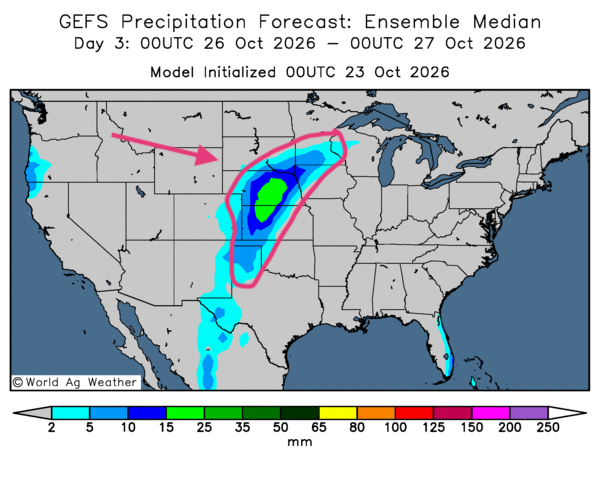
- Dans l’ensemble, les prévisions météorologiques restent « satisfaisantes » à court terme dans plusieurs régions du Midwest et du reste des Plaines américaines. L’analyse des cartes GFS ou GEFS (World Ag Weather) sur trois jours indique des possibilités de pluie dans certaines régions du centre et du sud des Plaines. Comme le montre la carte du 3e jour ci-contre, des précipitations sont aussi possibles un peu plus à l’est, vers l’Iowa et le Minnesota. Mais ces conditions devraient être temporaires : la météo globale reste favorable à l'accélération des travaux aux champs dans plusieurs secteurs.
- De son côté, la NOAA prévoit des précipitations au Dakota du Sud et en Iowa au cours des prochains jours. Elle indique aussi que des averses pourraient toucher certains secteurs de l’ouest du Midwest la semaine prochaine. Ces conditions devraient ralentir quelque peu les travaux aux champs, notamment les récoltes, mais ce retard pourrait être de courte durée.
En bref, hier soir…
- Dans un article paru hier après-midi, CNBC révélait que le président Donald Trump aurait demandé à Elon Musk de mettre fin au ralentissement du programme militaire Starlink (Starshield) en Ukraine. Ce système Internet, nécessaire à la défense ukrainienne contre les Russes, aurait repris son fonctionnement normal hier.
CNBC tient ces informations du Wall Street Journal. Le président Trump aurait toutefois nié à plusieurs reprises toute implication dans cette décision. Il ignorait même si Musk en était responsable.
- Dans un autre registre, CNBC indique que le rendement des obligations du Trésor américain à dix ans a chuté de 17 points de base pour s’établir à 4,972 %. Ce recul s’expliquerait par les inquiétudes des investisseurs au sujet de la situation financière des entreprises liées à l’intelligence artificielle. La flambée des prix du pétrole brut aurait apparemment aussi joué un rôle. Les obligations du Trésor à 10 ans servent de référence aux prêts hypothécaires.
Par ailleurs, le rendement des obligations du Trésor à deux ans a reculé de 16 points de base pour s’établir à 4,659 %. Ces obligations sont suivies de près par la Réserve fédérale lorsqu’elle établit son taux directeur.
Enfin, le rendement des obligations du Trésor à 30 ans a perdu 14 points de base pour s’établir à 5,296 %. Ces obligations sont plus sensibles aux enjeux géopolitiques.
- Plus tôt hier, un sondage de CNBC montrait que la cote de popularité de Donald Trump en matière d’économie avait atteint un creux historique. Le pessimisme avait fortement augmenté chez les républicains. Mené auprès de 1,000 électeurs inscrits, ce sondage indiquait que la majorité des Américains préféraient un Congrès contrôlé par les démocrates.
Les sondeurs précisaient que huit Américains sur dix jugent l’économie du pays passable ou mauvaise. Les analystes constataient que les Américains étaient presque aussi pessimistes qu’au sortir de la pandémie. Le sondage a été réalisé deux semaines avant les élections de mi-mandat.
- Dans un article paru hier soir, la BBC rapportait que les diplomates occidentaux en poste à Moscou se sentent surveillés au point de vivre dans une paranoïa constante, comme à l’époque de la guerre froide. Le président russe, Vladimir Poutine, les considère comme hostiles.
- Un article publié sur Yahoo Finance, citant l’Agence France-Presse, rapporte que les Gardiens de la révolution islamique d’Iran ont menacé d’attaquer les bases militaires américaines au Moyen-Orient si la marine américaine continuait d’escorter les navires dans le détroit d’Ormuz. Cette nouvelle a fait bondir les prix du pétrole brut. Rappelons que les frappes iraniennes ont causé davantage de dégâts que ne l’avait déclaré le gouvernement américain.
- Par ailleurs, selon l’Agence France-Presse, citée par Boursorama, le personnel du siège social d’Aramco, la pétrolière saoudienne, a reçu l’ordre d’évacuer les locaux en raison d’attaques de drones menées par les Houthis du Yémen.
- Tard hier soir, vers 23 h 25, les cours du pétrole brut progressaient. Le Brent augmentait de 0,42 % pour atteindre 113,65 $ US le baril, tandis que le WTI gagnait 0,56 % pour s’établir à 100,03 $ US le baril.
Maïs
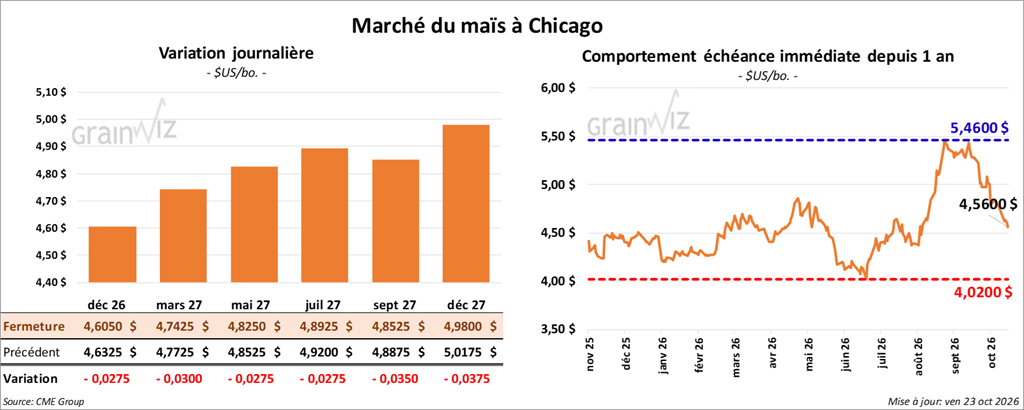
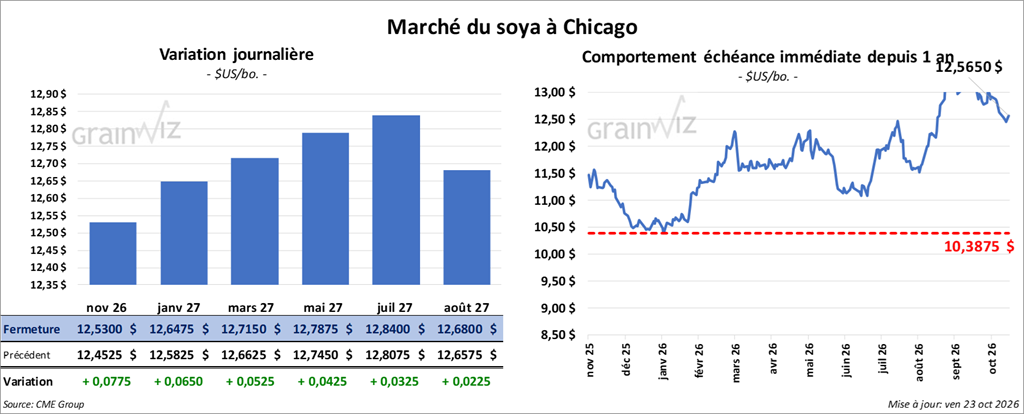
Le contrat de maïs américain décembre 26 a clôturé à 4,5600 $ (- 4 ½ cents). Celui mars 27 a fermé à 4,7025 $ (- 4 cents). Celui mai 27 a terminé à 4,7900 $ (- 3 ½ cents).
- Ce matin, l’USDA a signalé des ventes privées à l’exportation de 116,000 t de maïs américain. Les destinations étaient inconnues et les livraisons étaient prévues en 2026/27.
- Dans une dépêche, l’administration Trump a annoncé des investissements dans la production d’engrais destinés aux cultures américaines. L’USDA a proposé de consacrer 573 millions de dollars à huit projets.
- En France, FranceAgriMer (Céré’Obs) estime que la récolte de maïs était achevée à 97 % lundi dernier, en avance sur les 72 % de l’an passé et les 60 % de la moyenne des cinq dernières années. La qualité du grain est toutefois mauvaise : la proportion jugée « bonne à excellente » est passée de 23 à 22 %, contre 59 % en 2025.
- Le rapport de la Commission canadienne des grains (CCG) pour la semaine du 18 octobre dernier a paru aujourd’hui. Les exportations de maïs canadien ont atteint 8,700 t, en hausse notable par rapport à la semaine précédente et à la moyenne des quatre dernières semaines.
Les stocks commerciaux de maïs se sont établis à 42,100 t, en baisse de 48,5 % par rapport à la semaine précédente et de 40,7 % par rapport à la moyenne des quatre dernières semaines.
Les terminaux du Saint-Laurent disposaient des stocks les plus élevés, soit 7,300 t, en baisse de 68,9 % par rapport à la semaine précédente. Les terminaux Bay & Lakes venaient ensuite avec 6,400 t, en recul de 74,6 % sur une semaine.
Analyse sommaire – Maïs
- La séance du maïs a été marquée par des manœuvres techniques, principalement motivées par la progression des récoltes.
- Les conditions météorologiques sont plutôt favorables à l’accélération des travaux aux champs, ce qui a encouragé les vendeurs de contrats.
- La fin de la semaine et le début du week-end ont permis à des spéculateurs de fermer ou d’ajuster leurs positions, en vendant ou en achetant des contrats.
 Soya
Le contrat de soya américain novembre 26 a clôturé à 12,5650 $ (+ 3 ½ cents). Celui janvier 27 a fermé à 12,6850 $ (+ 3 ¾ cents). Celui mars 27 a terminé à 12,7600 $ (+ 4 ½ cents).
Quant au tourteau de soya américain, le contrat décembre 26 a fini à 346,10 $ (- 1,20 $). Celui janvier 27 a clôturé à 344,80 $ (- 60 cents). Celui mars 27 a fermé à 344,60 $ (+ 30 cents).
Du côté de l’huile de soya, le contrat décembre 26 a terminé à 66,83 $ (+ 9 points). Celui janvier 27 a fini à 67,05 $ (+ 10 points).
- Au Brésil, le temps reste humide dans le Sud-Est. Les semis de soya sont toutefois en avance dans le Mato Grosso.
- Des analystes signalent peu de problèmes météorologiques au Brésil et en Argentine. Ils estiment par ailleurs que la demande chinoise de soya n’est pas assez forte pour justifier une hausse des prix à long terme dans ce secteur.
- Selon la CCG, les exportations de canola canadien ont atteint 215,100 t, en hausse de 35,9 % par rapport à la semaine précédente et de 14,3 % par rapport à la moyenne des quatre dernières semaines. Celles de soya canadien se sont établies à 134,800 t, en hausse notable par rapport à la semaine précédente et à la moyenne des quatre dernières semaines.
Les stocks commerciaux de canola se sont établis à 1,369,200 t, en baisse de 1,6 % par rapport à la semaine précédente et en hausse de 11,5 % par rapport à la moyenne des quatre dernières semaines.
La CCG a par ailleurs estimé les stocks commerciaux de soya à 678,500 t, soit une hausse de 14,0 % sur une semaine et une augmentation notable par rapport à la moyenne des quatre dernières semaines.
Pour le canola, les terminaux de Vancouver disposaient des stocks les plus élevés, à 172,700 t, en baisse de 20,5 % par rapport à la semaine précédente. Ceux de Thunder Bay suivaient avec 95,900 t, en recul de 9,1 % sur une semaine. Les terminaux du Saint-Laurent détenaient quant à eux 12,600 t, un niveau stable par rapport à la semaine précédente.
Pour le soya, les terminaux Bay & Lakes disposaient des stocks les plus élevés, soit 210,500 t, en hausse de 11,3 % par rapport à la semaine précédente. Ceux du Saint-Laurent venaient ensuite avec 185,300 t, en augmentation de 6,7 % sur une semaine.
Analyse sommaire – Soya
- Des manœuvres essentiellement techniques ont marqué l’ensemble de la séance.
- Les spéculateurs ont profité de la fin de la semaine et du début du week-end pour fermer ou ajuster leurs positions, en vendant ou en achetant des contrats.
- La récolte en cours a toutefois limité le potentiel de hausse des contrats.
Blé
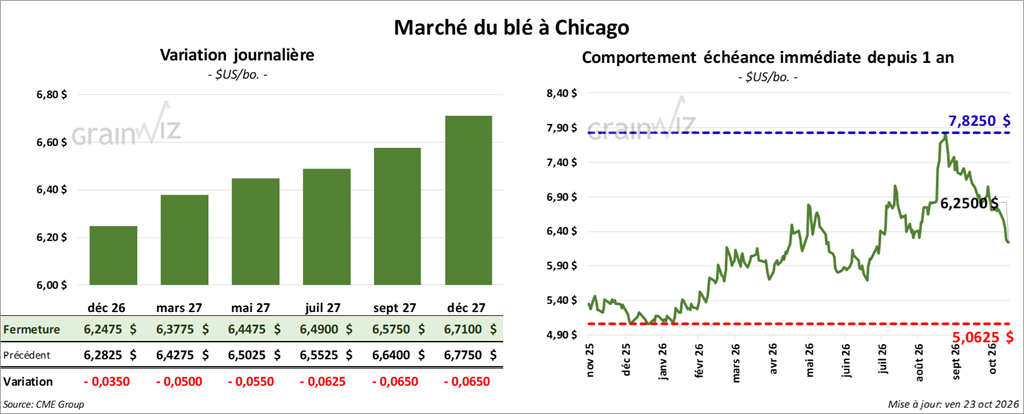
À Chicago, le contrat de blé décembre 26 a clôturé à 6,2500 $ (+ ¼ cent). Celui mars 27 a fermé à 6,3750 $ (- ¼ cent). Celui mai 27 a terminé à 6,4350 $ (- 1 ¼ cent).
À Kansas City, le contrat de blé dur rouge d’hiver décembre 26 a fini à 6,6450 $ (- 1 ¼ cent). Celui mars 27 a clôturé à 6,7475 $ (- 1 ½ cent). Celui mai 27 a fermé à 6,7950 $ (- 2 ¼ cents).
À Minneapolis, le contrat de blé de printemps décembre 26 a terminé à 6,4150 $ (- ¼ cent). Celui mars 27 a fini à 6,5850 (-1 ½ cent). Celui mai 27 a clôturé à 6,7075 $ (- 2 cents).
- Durant la nuit, les Russes et les Ukrainiens ont poursuivi les hostilités, accentuant les incertitudes quant à l’issue du conflit.
- D’après le Financial Times, les autorités ukrainiennes seraient en pourparlers avec les pays voisins pour conclure des ententes sur le transport de grain par camion sur leur territoire. L’objectif serait d’éviter les attaques de drones russes qui ciblent les navires.
- FranceAgriMer (Céré’Obs) estime que les semis de blé tendre français 2027 étaient réalisés à 45 % lundi dernier, en retard sur les 53 % de l’année précédente, mais en avance sur la moyenne des cinq dernières années de 42 %.
- En Argentine, la Bourse des grains de Buenos Aires indique que le manque d’ensoleillement et les températures plus froides pourraient nuire à la production de blé du pays. Les rendements pourraient être touchés à terme. L’organisme maintient toutefois ses estimations.
- Aux États-Unis, le rapport de l’US Drought Monitor indique qu’au 20 octobre dernier, 49 % des superficies consacrées au blé d’hiver se trouvaient en zone de sécheresse, en recul de quatre points par rapport à la semaine précédente, mais en hausse de six points sur un an.
- Selon le rapport de la CCG, au cours de la semaine du 18 octobre dernier, les exportations de blé canadien ont atteint 397,100 t, en baisse de 35,8 % par rapport à la semaine précédente et de 15,9 % par rapport à la moyenne des quatre dernières semaines.
Par ailleurs, les stocks commerciaux de blé canadien ont été estimés à 2,938,900 t, en baisse de 3 % par rapport à la semaine précédente et de 3,9 % par rapport à la moyenne des quatre dernières semaines.
Les terminaux du Saint-Laurent disposaient des stocks les plus élevés, soit 636,600 t, en hausse de 7,9 % par rapport à la semaine précédente. Ceux de Thunder Bay venaient ensuite avec 333,100 t, en augmentation de 12,7 % sur une semaine.
Analyse sommaire – Blé
- Comme pour le maïs et le soya américains, les séances du blé américain ont été consacrées à des ajustements techniques.
- Les hostilités au Moyen-Orient ainsi qu’en Ukraine et en Russie ont apporté un certain soutien aux différents cours du blé américain.
- La fin de la semaine et le début du week-end ont permis à des spéculateurs de fermer ou d’ajuster leurs positions, en vendant ou en achetant des contrats.
- Les conditions météorologiques sont généralement favorables aux semis de blé d’hiver, ce qui a exercé une pression à la baisse sur le secteur.
Bœuf
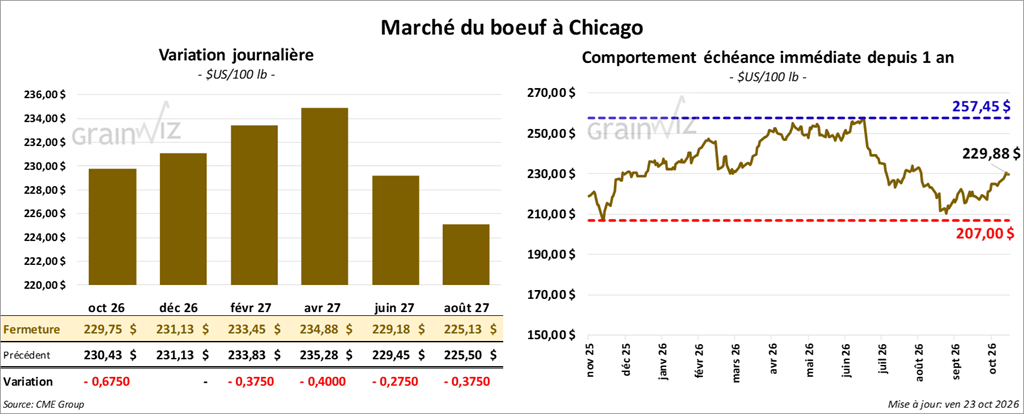
Le contrat de bœuf américain décembre 26 a clôturé à 231,13 $ (0,0). Celui février 27 a fermé à 233,45 $ (- 38 cents). Celui avril 27 a terminé à 234,88 $ (- 40 cents).
Quant au veau américain, le contrat novembre 26 a fini à 348,13 $ (+ 1,20 $). Celui janvier 27 a clôturé à 345,35 $ (+ 1,35 $). Celui mars 27 a fermé à 341,98 $ (+ 1,48)
- À la clôture, le CME Feeder Cattle Index avait progressé de 2,31 $ à 345,09 $.
- Aujourd’hui, le Fed Cattle Exchange (Central Stockyards) n’a vendu aucune des 1,884 têtes offertes en ligne aux États-Unis. Les régions concernées étaient le TX/OK/NM, le KS, l’IA et le CO. Les prix de réserve allaient de 230,00 à 360,00 $. Les offres maximales se situaient entre 0,00 et 226,00 $.
- Cet après-midi, les valeurs des découpes de bœuf ont évolué de façon contrastée, et l’écart Ch/Se s’est resserré à 13,10 $. La découpe « Choice » a reculé de 3,68 $ à 365,79 $, tandis que la « Select » a gagné 2,28 $ pour atteindre 352,69 $.
- Le rapport mensuel Cattle on Feed a été publié cet après-midi. Au 1er octobre dernier, les effectifs des parcs d’engraissement étaient de 11,372 millions de têtes, en baisse de 0,4 % par rapport à 2025 (ou 100 %). Les analystes s’attendaient à 102 %.
Les placements de septembre dernier se sont élevés à 1,777 million de têtes, en baisse de 22 % par rapport à la même période l’an passé. Les analystes prévoyaient 91,7 %.
En septembre, la commercialisation se serait élevée à 1,524 million de têtes, en baisse de 7 % par rapport à la même période l’an dernier. Les analystes projetaient 92,7 %.
- Le rapport Cold Storage d’octobre a été publié au cours de la journée. L’USDA a établi les stocks de bœuf américain surgelé à 400,006 millions de livres vers la fin de septembre, soit une réduction de 1 % par rapport à la même période en 2025.
- Pour la journée, l’USDA a évalué les abattages sous inspection fédérale à 96,000 têtes (-6,000 par rapport à la semaine précédente; -4,457 sur un an).
- L’USDA a également estimé le cumul hebdomadaire des abattages sous inspection fédérale à 546,000 têtes (-7,000 par rapport à la semaine précédente; -27,166 sur un an).
 Porc
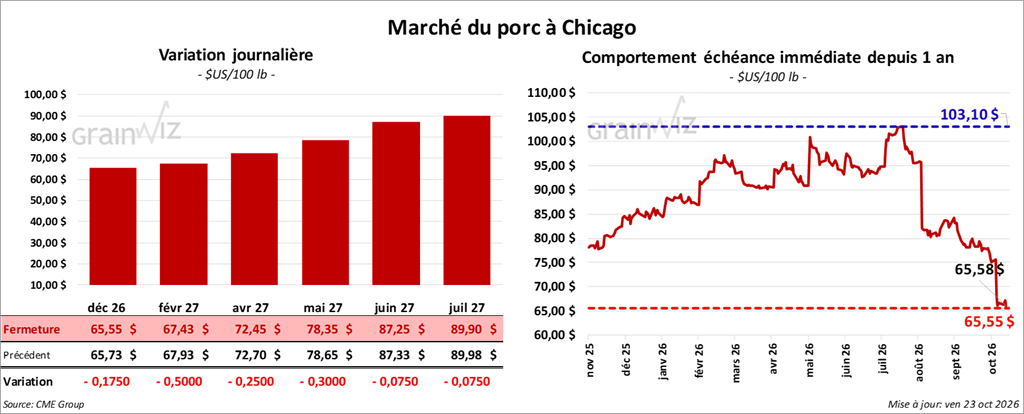
Le contrat de porc américain décembre 26 a clôturé à 65,55 $ (-18 cents). Celui février 27 a fermé à 67,43 $ (-50 cents). Celui avril 27 a terminé à 72,45 $ (- 25 cents).
- À la clôture, le CME Lean Hogs Index avait reculé de 0,67 $ à 72,15 $.
- Cet après-midi, le prix moyen au comptant de la carcasse a augmenté de 0,92 $ à 67,40 $. Celui du porc vivant s’affichait à 48,92 $.
- La valeur moyenne des découpes reculait de 1,14 $ à 74,09 $. Dans le détail : longe -0,35 $ (77,49 $); fesse -0,56 $ (99,12 $); épaule + 3,19 $ (58,49 $); côte -9,01 $ (133,71 $); jambon -0,77 $ (60,43 $); flanc -2,41 $ (82,18 $).
- Dans le rapport Cold Storage, l’USDA estime que les stocks de porc américain surgelé se sont établis à 427,813 millions de livres vers la fin de septembre, en hausse de 9 % par rapport à la même période l’an passé.
- Pour la journée, l’USDA a évalué les abattages sous inspection fédérale à 462,000 têtes (-10,000 par rapport à la semaine précédente; + 3,407 sur un an).
- L’USDA a également estimé le cumul hebdomadaire des abattages sous inspection fédérale à 2,615 millions de têtes (+ 62,000 par rapport à la semaine précédente; + 38,281 sur un an).
 Partager cet article