

Météo – États-Unis
- De façon générale, les conditions météorologiques varient peu à court terme dans la plupart des régions du Midwest et du reste des Plaines américaines. L’analyse des cartes GFS ou GEFS (World Ag Weather) sur trois jours indique que des précipitations parfois abondantes pourraient toucher le centre et le sud des Plaines. Elles pourraient également s’étendre vers l’est, notamment à l’Iowa, au Wisconsin, à l’Illinois, à l’Indiana et au Kentucky (voir la carte pour demain ci-contre).
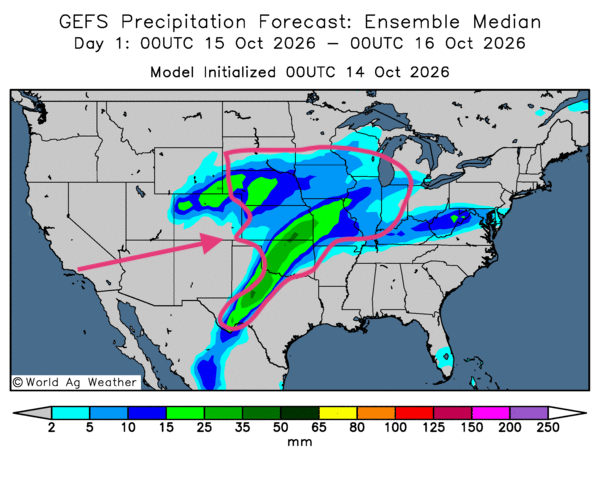
Par la suite, le système pourrait se diriger vers le nord-est, jusqu’au Québec. Ailleurs, dans le Midwest et les Plaines, un temps généralement ensoleillé pourrait prévaloir, permettant la poursuite des récoltes dans plusieurs régions.
- De son côté, World Weather mentionne que des précipitations pourraient survenir au cours des prochains jours. Elles devraient toucher la région des Grands Lacs et, plus à l’ouest, s’étendre du Nebraska jusqu’au Kansas. Selon les météorologues, les pluies pourraient ralentir quelque peu les récoltes, sans perturbations majeures. Le temps sec pourrait ensuite revenir.
L’organisme souligne également que le temps chaud et sec a récemment prévalu dans les secteurs de production du blé dur rouge d’hiver du sud des Plaines. Toutefois, World Weather note que les précipitations pourraient être suffisantes dans le sud du Midwest pour favoriser l’établissement des semis.
En bref, hier soir…
- CNBC rapportait hier qu’en Chine, les prix à la production augmentent rapidement depuis juin 2022 et dépassent les prévisions des économistes. L’indice des prix à la production aurait progressé de 5 % en septembre, alors que les anticipations étaient de 4,5 %. La hausse du prix du carburant serait le principal moteur de cette augmentation.
CNBC mentionne que l’indice des prix à la consommation (IPC) de la Chine aurait augmenté de 0,9 % en septembre, contre 0,8 % le mois précédent. Les économistes prévoyaient toutefois une hausse de 1 %.
- Sur un autre sujet, CNBC révélait hier soir que des pirates informatiques auraient ciblé des centaines de supermarchés français en s’attaquant à leurs réfrigérateurs et congélateurs. Les températures internes de ces appareils pouvaient atteindre 50 °C, provoquant des incendies et des pertes de produits alimentaires.
Des analystes en cybermenaces interrogés par Reuters et cités par CNBC ont précisé que plusieurs pays européens avaient été touchés par la cyberattaque, dont l’Espagne, le Portugal, l’Allemagne, la Belgique et la Pologne. L’intelligence artificielle aurait accru l’ampleur et la rapidité des cyberattaques. Selon les responsables d’Interpol, il s’agit d’une « évolution et non d’une révolution ».
- Ailleurs, la BBC rapporte que plusieurs pays d’Asie du Sud-Est luttent contre un smog toxique provoqué par des incendies de forêt. Cet air pollué étouffe des millions d’habitants, et la pollution atteint des niveaux dangereux à plusieurs endroits. La colère monte alors que des entreprises sont accusées d’avoir incendié des terres agricoles. Les gouvernements peinent également à contenir les incendies.
La BBC rappelle que le phénomène El Niño est exceptionnellement fort et qu’il modifie considérablement les conditions météorologiques dans le monde. Il est possible que la sécheresse ait favorisé les feux de forêt à certains endroits. Le média souligne toutefois qu’en Indonésie, en particulier, la déforestation et la culture sur brûlis, pratiquée par des agriculteurs pour enrichir le sol, aggravent la situation.
Le président indonésien Prabowo Subianto a réclamé des sanctions plus sévères pour lutter contre l’agriculture sur brûlis, une pratique qu’il qualifie de « terrorisme écologique ».
- Dans un article publié hier après-midi, Yahoo Finance explique que le président Donald Trump a minimisé la portée de l’accord sur le diesel russe après les critiques de membres de son propre parti. Il a déclaré : « C’est un accord pour le monde… Ce n’est pas un accord avec moi ». Aux journalistes qui lui demandaient des précisions, il a répété qu’il ne s’agissait pas d’un accord avec les États-Unis.
- Dans un article publié hier soir, Bloomberg rapporte qu’un responsable de la Réserve fédérale américaine a déclaré qu’une hausse des taux directeurs pourrait être nécessaire plus tard cette année, mais pas en 2027.
- Reuters rapportait hier soir que les Iraniens avaient changé de tactique dans leurs attaques contre les navires. Leurs frappes seraient plus ciblées et mieux rythmées. Selon des responsables du gouvernement iranien, l’objectif serait d’influencer le résultat des élections américaines de mi-mandat.
- Dans un article paru hier après-midi, après la fermeture des marchés, Progressive Farmer (DTN) note que l’état des pâturages américains ne s’est pas amélioré dans les principaux États producteurs de bovins. Au Texas comme en Oklahoma, plus de 50 % des pâturages sont jugés « très médiocres à médiocres ».
L’article souligne également qu’au Missouri, l’état des pâturages s’est fortement détérioré. Actuellement, seuls 31 % sont jugés « bons ou excellents ». Le Nebraska affiche aussi une mauvaise cote après que la sécheresse et les feux de forêt ont ravagé plusieurs secteurs. Seuls 25 % des pâturages y sont classés dans les catégories « bon à excellent ».
Maïs
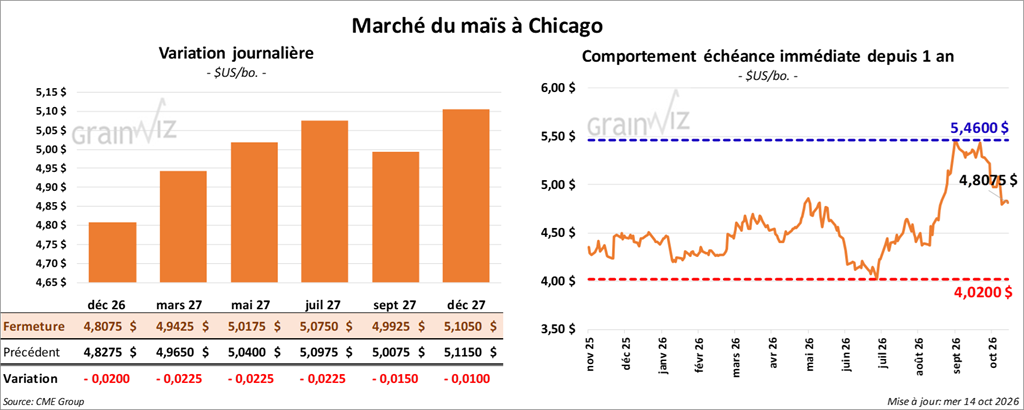
Le contrat de maïs américain décembre 26 a clôturé à 4,8075 $ (- 2 cents). Celui mars 27 a fermé à 4,9425 $ (- 2 ¼ cents). Celui mai 27 a terminé à 5,0175 $ (- 2 ¼ cents).
- Bloomberg mentionnait ce matin que le Bureau of Labor Statistics des États-Unis a signalé une accélération de l’inflation américaine en septembre. Mesurée par l’indice des prix à la consommation (IPC), elle a atteint 3,7 %, par rapport à 3,4 % au cours des deux mois précédents. Les analystes prévoyaient également 3,4 %. La hausse des coûts de l’énergie serait en cause.
- En France, les autorités soutiennent que les stocks de fin d’année de maïs ont reculé de 1,5 à 1,1 Mt.
- Hier, des responsables de COFCO en Chine ont souligné qu’à leurs yeux, le maïs américain n’est pas compétitif, ce qui limite fortement les possibilités d’importation. De leur côté, les Américains espèrent toujours que la demande chinoise augmentera prochainement.
- En raison du congé férié de lundi dernier, la parution du rapport sur l’éthanol américain a été remise à demain.
Analyse sommaire – Maïs
- Une correction a touché le marché du maïs américain aujourd’hui.
- Le rapport d’hier sur la progression des cultures a pesé sur le marché. La proportion des cultures classées dans les catégories « bon à excellent » est passée de 54 à 56 %, ce qui a limité le potentiel de hausse des cours. Néanmoins, les récoltes, terminées à 33 %, progressaient plus lentement que la moyenne des quatre dernières années, encourageant ainsi les acheteurs de contrats.
Soya
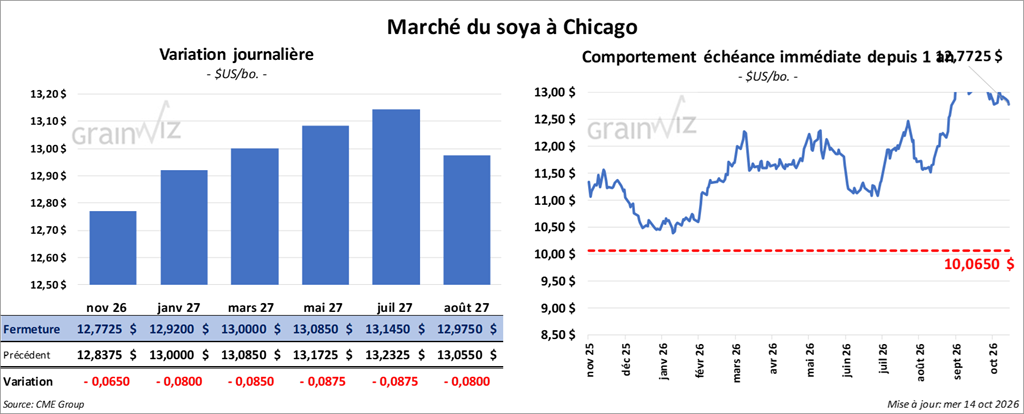
Le contrat de soya américain novembre 26 a clôturé à 12,7725 $ (- 6 ½ cents). Celui janvier 27 a fermé à 12,9200 $ (- 8 cents). Celui mars 27 a terminé à 13,0000 $ (- 8 ½ cents).
Quant au tourteau de soya américain, le contrat décembre 26 a fini à 364,50 $ (+ 1,30 $). Celui janvier 27 a clôturé à 361,80 $ (+ 1,00 $). Celui mars 27 a fermé à 359,40 $ (+ 70 cents).
Du côté de l’huile de soya américaine, le contrat décembre 26 a terminé à 67,06 $ (- 96 points). Celui janvier 27 a fini à 67,28 $ (- 99 points).
- Reuters rapportait ce matin que COFCO en Chine aurait acheté 8 à 10 cargaisons de soya américain de type Panamax, soit des chargements de 60,000 t transportés par des navires capables de franchir le canal de Panama. Ces commandes sont les premières du genre depuis la rencontre des présidents Xi et Trump le mois dernier. Toujours d’après Reuters, les livraisons devraient être effectuées à partir de décembre prochain.
Apparemment, les Chinois seraient de retour sur le marché après le long congé férié de la Semaine dorée. Ces importantes commandes seraient également les premières du genre après une pause des achats chinois attribuable à la faiblesse de la demande intérieure.
D’ailleurs, l’entreprise étatique chinoise Sinograin prévoit mettre aux enchères 504,000 t de soya importé le 20 octobre prochain. De leur côté, les responsables de COFCO soutiennent que les triturateurs font face à une surcapacité, alors que la consommation de tourteau a probablement atteint un sommet après que le gouvernement a fortement mis l’accent sur des solutions de remplacement aux protéines animales.
Le mois dernier, les importations chinoises de soya avaient totalisé 11,88 Mt, en baisse par rapport aux 12,1 Mt du mois précédent.
- Ce matin, l’USDA a signalé des ventes privées à l’exportation de 470,000 t de soya américain. Les livraisons sont attendues en 2026/27. La Chine était la destination prévue.
- L’Agence internationale de l’énergie estime que l’offre mondiale de diesel pourrait demeurer déficitaire jusqu’à l’an prochain, voire au-delà. L’agence fait état d’une baisse des stocks et d’une augmentation des marges de raffinage, soit l’écart entre le coût d’achat du pétrole brut et la valeur marchande des produits finis, comme le diesel ou l’essence. L’organisme note également que le déport a augmenté : l’écart s’est creusé entre le prix immédiat du baril, plus élevé, et son prix à terme, applicable à une livraison future.
Analyse sommaire – Soya
- Comme le maïs américain, le marché du soya américain et de ses produits dérivés a subi une correction.
- Le rapport sur la progression des cultures a été mal accueilli. La proportion des cultures classées dans les catégories « bon à excellent », stable à 57 %, a déçu plusieurs spéculateurs. Cependant, les récoltes sont terminées à 46 %, ce qui représente encore un retard de 4 points sur la moyenne des quatre dernières semaines. Ce retard aurait apporté un certain soutien aux différents cours.
 Blé
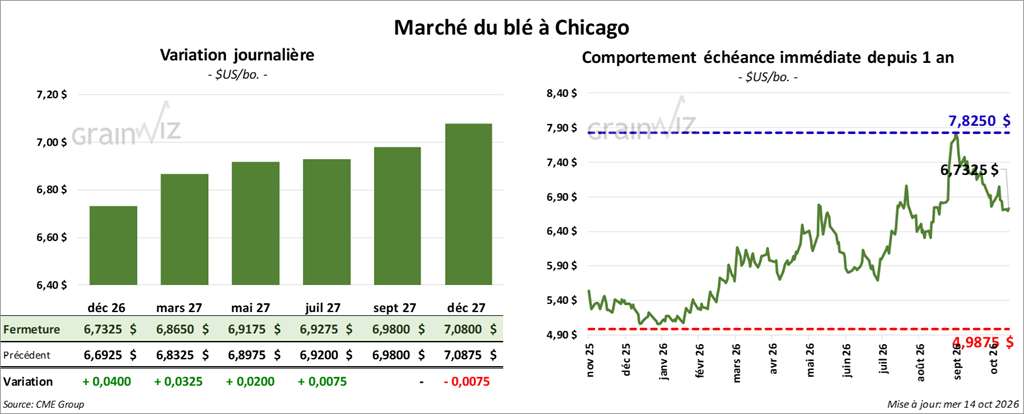
À Chicago, le contrat de blé décembre 26 a clôturé à 6,7325 $ (+ 4 cents). Celui mars 27 a fermé à 6,8650 $ (+ 3 ¼ cents). Celui mai 27 a terminé à 6,9175 $ (+ 2 cents).
À Kansas City, le contrat de blé décembre 26 a fini à 7,1500 $ (+ 2 ¾ cents). Celui mars 27 a clôturé à 7,2675 $ (+ 1 ¾ cents). Celui mai 27 a fermé à 7,3100 $ (+ ¼ cent).
À Minneapolis, le contrat de blé de printemps décembre 26 a terminé à 6,9000 $ (- 4 cents). Celui mars 27 a fini à 7,0825 $ (- 3 ¼ cents). Celui mai 27 a clôturé à 7,1975 $ (- 3 cents).
- En Ukraine, le syndicat agricole UAC estime que les semis de blé d’hiver sont maintenant terminés à 67 %. Il ajoute que les conditions sont généralement favorables. Toutefois, il est d’avis que les exportations ne devraient pas dépasser 11 Mt en raison des contraintes liées à la guerre.
- En France, les autorités mentionnent que les stocks de fin d’année ont reculé de 3,0 à 2,7 Mt. Par ailleurs, FranceAgriMer note que les exportations de blé hors de la zone euro sont estimées à 6,5 Mt, en hausse de 200,000 t par rapport à ses derniers calculs. Apparemment, le conflit en mer Noire, qui restreint les possibilités d’exportation dans la région, aurait rendu le blé français plus compétitif.
Analyse sommaire – Blé
- Des mouvements techniques animent le marché du blé américain tout au long des séances.
- Le rapport d’hier sur la progression des cultures a été relativement bien accueilli, puisque les semis de blé d’hiver affichaient un retard par rapport à la moyenne des quatre dernières années. Des retards ont également été observés dans la levée du blé d’hiver. Ces facteurs ont contribué à la hausse des prix des différents contrats.
 Bœuf
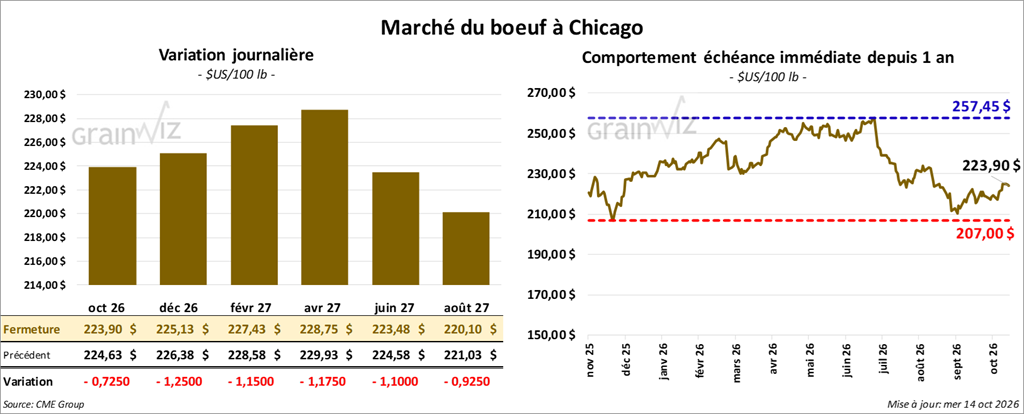
Le contrat de bœuf américain décembre 26 a clôturé à 225,13 $ (- 1,25 $). Celui février 27 a fermé à 227,43 $ (- 1,15 $). Celui avril 27 a terminé à 228,75 $ (- 1,18 $).
Quant au veau américain, le contrat novembre 26 a fini à 338,45 $ (- 2,58 $). Celui janvier 27 a clôturé à 333,60 $ (- 2,25 $). Celui mars 27 a fermé à 329,40 $ (- 1,90 $).
- À la fermeture, le CME Feeder Cattle Index aurait reculé de 0,05 $ à 341,42 $.
- Cet après-midi, la valeur des découpes de bœuf était en hausse, avec un écart Ch/Se resserré à 18,03 $. La découpe « Choice » a gagné 1,35 $ à 376,50 $, tandis que la « Select » a progressé de 4,80 $ à 358,47 $.
- Pour la journée seulement, l’USDA a évalué les abattages sous inspection fédérale à 110,000 têtes (-1,000 par rapport à la semaine précédente; -10,153 sur un an).
- Il a également estimé le cumul hebdomadaire des abattages sous inspection fédérale à 326,000 têtes (+3,000 par rapport à la semaine précédente; -20,789 sur un an).
Porc
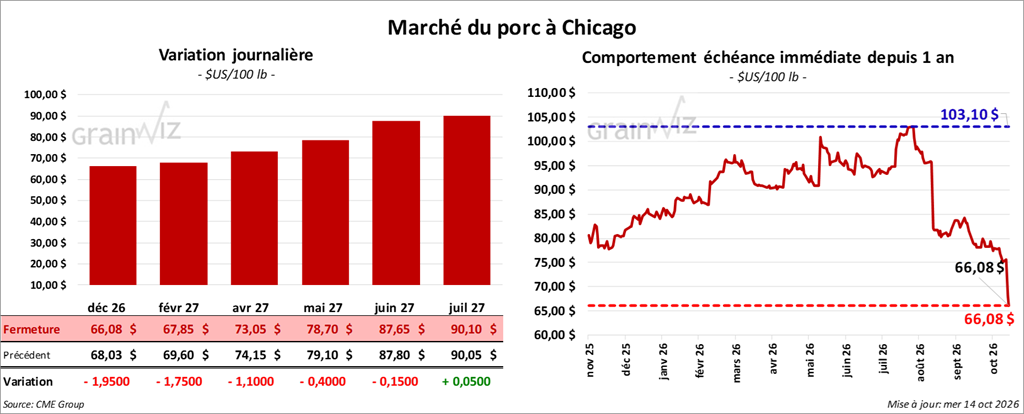
Le contrat de porc américain décembre 26 a clôturé à 66,08 $ (- 1,95 $). Celui février 27 a fermé à 67,85 $ (- 1,75 $). Celui avril 27 a terminé à 73,05 $ (- 1,10 $).
- À la clôture, le CME Lean Hogs Index perdait 0,57 $ à 75,94 $.
- Cet après-midi, le prix moyen au comptant de la carcasse reculait de 1,12 $ à 69,14 $, tandis que celui du porc vivant s’affichait à 47,67 $.
- La valeur moyenne des découpes cédait 1,23 $ à 79,45 $. Dans le détail : longe + 0,39 $ (81,44 $); fesse + 0,66 $ (106,96 $); épaule -4,83 $ (59,11 $); côte -0,49 $ (149,81 $); jambon + 3,03 $ (68,66 $); flanc -11,00 $ (83,80 $).
- Pour la journée, l’USDA a évalué les abattages sous inspection fédérale à 497,000 têtes (+ 2,000 par rapport à la semaine précédente; + 3,128 sur un an).
- Il a également estimé le cumul hebdomadaire des abattages sous inspection fédérale à 1,478 million de têtes (-4,000 par rapport à la semaine précédente; + 11,730 sur un an).
Dollar canadien
 Partager cet article