

*** Plusieurs services gouvernementaux américains étaient fermés aujourd’hui en raison du Columbus Day.
Météo – États-Unis
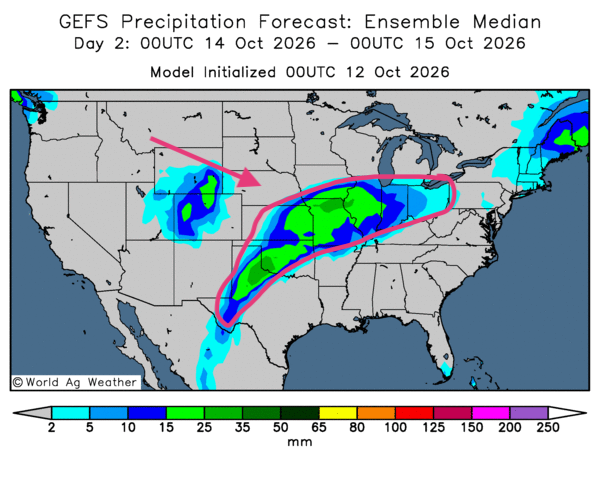
- De manière générale, les prévisions météorologiques sont satisfaisantes à court terme pour la plupart des régions du Midwest et du reste des Plaines. Cependant, comme le montre la carte ci-contre pour le 2e jour (GFS ou GEFS, World Ag Weather), des précipitations parfois abondantes pourraient toucher le centre des États-Unis et s’étendre un peu plus à l’est, jusque dans le sud des Grands Lacs. Ces averses pourraient également toucher le sud des Plaines et ralentir quelque peu les récoltes à plusieurs endroits. Toutefois, les pluies devraient être bénéfiques pour les semis dans la plupart des régions du sud des Plaines, surtout en Oklahoma.
- Selon World Weather, les récoltes des cultures d’été devraient progresser rapidement dans la Corn Belt au cours des deux prochaines semaines. L’organisme signale toutefois que deux systèmes pluvieux organisés pourraient traverser la région durant cette période.
En bref, ce week-end…
- Un article paru hier sur CNBC rapporte que le président Trump a déclaré que les États-Unis envisageaient de se joindre à l’Arabie saoudite pour faire face à la menace des Houthis du Yémen. Cette déclaration a suivi les attaques contre l’aéroport international Roi-Khaled de Riyad, qui ont fait 12 morts et 309 blessés au cours des deux derniers jours.
Comme l’explique Bloomberg, les attaques meurtrières perpétrées ces derniers jours au cœur même de l’Arabie saoudite pourraient déclencher une guerre de plus grande ampleur impliquant les États-Unis.
Toutefois, les analystes interrogés par CNBC estiment qu’une intervention militaire américaine dans ce conflit risquerait de peser lourdement sur les ressources déjà mobilisées dans la lutte contre l’Iran.
- Vers la fin de la semaine dernière, la BBC révélait que le président Trump avait déclaré que le président russe, Vladimir Poutine, aurait accepté de livrer 300,000 barils de diesel aux marchés américain et mondial. Cette entente pourrait ouvrir la voie à plusieurs livraisons supplémentaires.
Cette possibilité irrite toutefois certains élus républicains et démocrates. Quelques semaines plus tôt, le président Trump avait en effet autorisé, par sa signature, l’imposition de nouvelles sanctions aux pays importateurs de pétrole et de gaz russes. Ces élus estiment que cette initiative enfreint les lois américaines en vigueur. En fait, le président Trump fait face à une opposition croissante sur ce dossier, d’autant plus que cette décision a été prise à l’approche des élections de mi-mandat.
Trump a expliqué que la Russie commencera par livrer 300,000 barils de diesel, puis en fournira 500,000 au cours du mois prochain et un million de plus par la suite. Selon l’EIA, les Russes devraient libérer 35,8 millions de barils de diesel, soit l’équivalent de neuf jours de demande intérieure américaine.
- Toujours selon la BBC, le président Trump aurait déclaré qu’un cessez-le-feu énergétique avait été conclu entre l’Ukraine et la Russie. Cette annonce aurait été saluée par le président ukrainien, Volodymyr Zelenskyy. Surpris, celui-ci souhaite une telle trêve, à condition que la Russie la respecte également.
Pour l’instant, les autorités russes sont toutefois demeurées silencieuses. Cette déclaration était liée à l’entente conclue entre les Américains et les Russes sur les importations américaines de diesel russe.
- Un article publié samedi dernier sur Oilprice explique que les tarifs du transport pétrolier atteignent un niveau record, alors que la crise pétrolière se transforme en crise maritime. Les tarifs des superpétroliers naviguant du golfe Persique vers l’Asie s’élèvent à 1,4 million de dollars par jour, soit une hausse de 40 % au cours de la première semaine d’octobre.
Les transbordements de navire à navire effectués aux alentours du détroit d’Ormuz immobilisent les pétroliers, créant une pénurie mondiale de navires et faisant augmenter les taux de fret. Aux États-Unis seulement, les frais de transport vers la Chine ont augmenté pour atteindre jusqu’à 76 millions de dollars par cargaison. Ce montant représenterait dix fois celui de la période d’avant-guerre.
- Pour l’instant, les déclarations du président Donald Trump concernant un « cessez-le-feu » entre l’Ukraine et la Russie auraient contribué à la baisse des prix du pétrole brut. Tard hier soir, vers 23 h 45, le Brent reculait de 1,60 % pour s’établir à 103,04 $ US le baril, tandis que le WTI perdait 1,83 % pour s’établir à 90,17 $ US le baril.
- Vers la fin de la semaine dernière, Progressive Farmer (DTN) affirmait que, selon ses calculs au 1er octobre, le rendement du maïs américain avait augmenté de 1,1 bpa pour atteindre 179,5 bpa. Celui du soya américain aurait toutefois reculé de 0,1 bpa pour s’établir à 52,2 bpa.
Apparemment, les pluies survenues dans plusieurs secteurs au cours des dernières semaines auraient atténué une partie des effets de la sécheresse observée pendant la saison de croissance dans la Corn Belt. Des interrogations subsistent toutefois quant à la qualité du grain.
Maïs
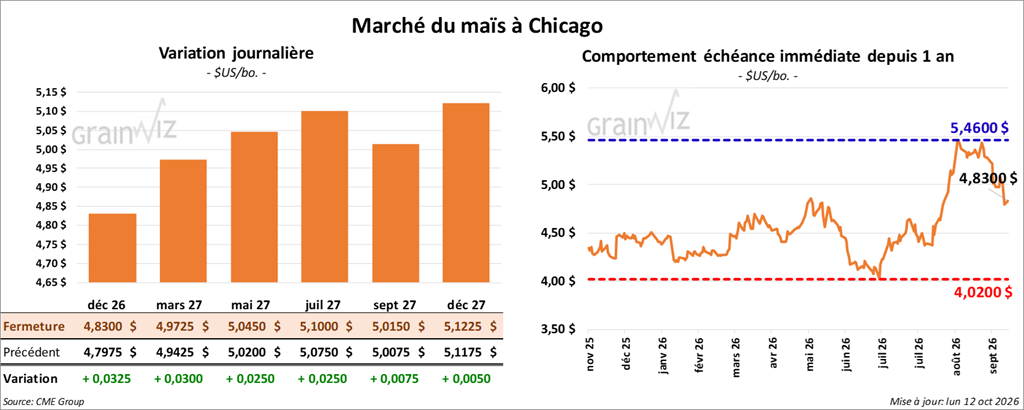
Le contrat de maïs américain décembre 26 a clôturé à 4,8300 $ (+ 3 ¼ cents). Le contrat mars 27 a fermé à 4,9725 $ (+ 3 cents). Le contrat mai 27 a terminé à 5,0450 $ (+ 2 ½ cents).
- Au Brésil, Patria Investments (Patria) mentionne que les semis progressent à un rythme record, ce qui signifie que ceux du maïs safrinha pourraient être effectués à temps. Il n’y aurait d’ailleurs pas de problème météorologique majeur en Amérique du Sud.
- En Ukraine, APK-Inform a abaissé de 500,000 t ses prévisions de production de maïs pour 2026, les ramenant à 31,8 Mt.
- En raison du jour férié américain d’aujourd’hui, la publication des rapports sur les inspections à l’exportation et sur la progression des cultures a été reportée à demain. La majorité des marchés boursiers américains étaient toutefois ouverts.
- En Europe, Eurostat et la DG Agri estiment la production de maïs de l’Union européenne à 50,2 Mt, soit une baisse de 12 % par rapport à l’an passé et de 18 % par rapport à la moyenne établie lors des dernières années.
- CFTC : mardi dernier, les fonds spéculatifs actifs dans le maïs américain avaient réduit leurs positions acheteuses de 60,491 contrats à 317,359 contrats.
Analyse sommaire – Maïs
- Vraisemblablement, la séance dans le maïs américain a été marquée par des ajustements après les fortes baisses des cours des contrats observées vendredi dernier, à la suite de la publication du rapport WASDE.
 Soya
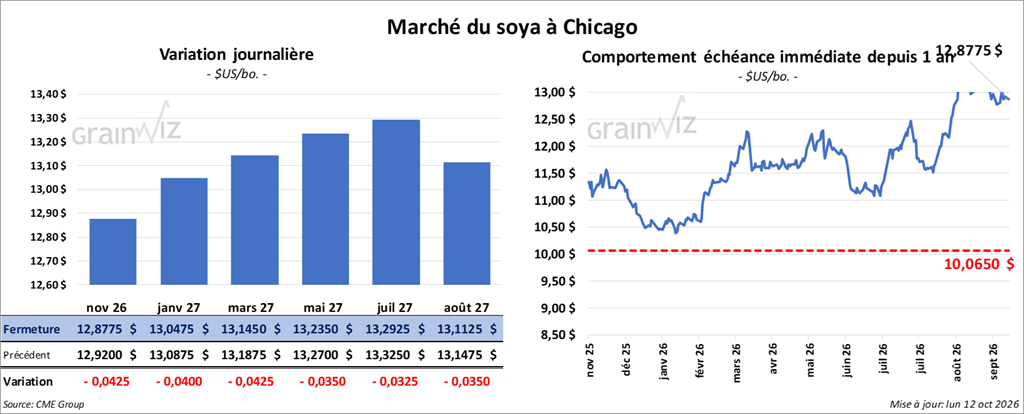
Le contrat de soya américain novembre 26 a clôturé à 12,8775 $ (- 4 ¼ cents). Le contrat janvier 27 a fermé à 13,0475 $ (- 4 cents). Le contrat mars 27 a terminé à 13,1450 $ (- 4 ¼ cents).
Quant au tourteau de soya américain, le contrat décembre 26 a fini à 368,70 $ (+ 3,10 $). Le contrat janvier 27 a clôturé à 365,60 $ (+ 1,90 $). Le contrat mars 27 a fermé à 362,30 $ (+ 40 cents).
Du côté de l’huile de soya américaine, le contrat décembre 26 a terminé à 68,63 $ (+ 61 points). Le contrat janvier 27 a fini à 68,83 $ (+ 60 points).
- D’après World Weather, les conditions sont trop humides dans le sud du Brésil. Cette situation pourrait persister jusque vers le milieu de la semaine. L’organisme estime que des inondations localisées pourraient survenir dans certains secteurs et endommager les cultures, obligeant des producteurs à ressemer.
- En Argentine, des précipitations sont nécessaires dans le nord-ouest du pays. Elles pourraient toutefois être suffisantes dans le centre-ouest.
- Au Brésil, Patria estime que les semis de soya sont réalisés à 20 %, soit une avance par rapport à la moyenne des cinq dernières années, établie à 11,55 %.
- CFTC : mardi dernier, les fonds spéculatifs actifs dans le soya américain avaient augmenté leurs positions acheteuses de 10,496 contrats à 251,660 contrats.
Analyse sommaire – Soya
- Des opérations essentiellement techniques ont marqué la journée dans le secteur du soya américain et de ses produits dérivés. La séance a toutefois été volatile.
Blé
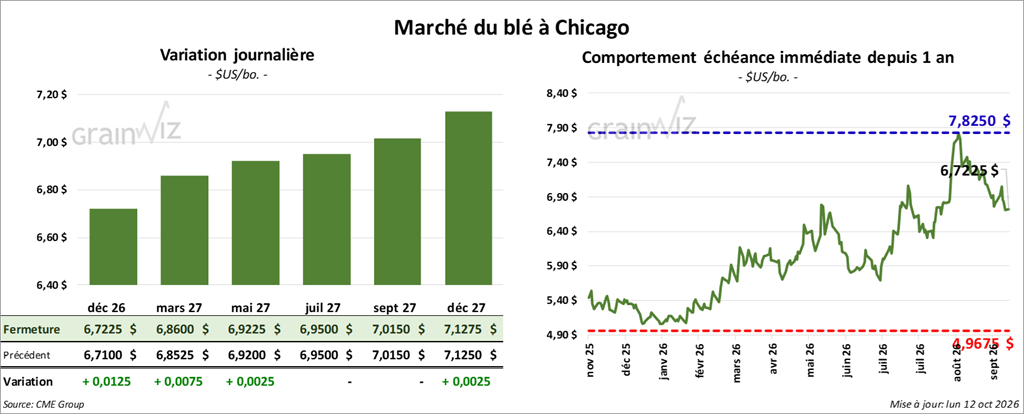
À Chicago, le contrat de blé décembre 26 a clôturé à 6,7225 $ (+ 1 ¼ cent). Le contrat mars 27 a fermé à 6,8600 $ (+ ¾ cent). Le contrat mai 27 a terminé à 6,9225 $ (+ ¼ cent).
À Kansas City, le contrat de blé dur rouge d’hiver décembre 26 a fini à 7,1525 $ (- 4 cents). Le contrat mars 27 a clôturé à 7,2800 $ (- 3 ¾ cents). Le contrat mai 27 a fermé à 7,3325 $ (- 3 ½ cents).
À Minneapolis, le contrat de blé de printemps décembre 26 a terminé à 6,9625 $ (+ 1 cent). Le contrat mars 27 a fini à 7,1375 $ (+ 5 cents). Le contrat mai 27 a clôturé à 7,2500 $ (0,0).
- En Ukraine, APK-Inform a relevé sa prévision de récolte de blé pour 2026 à 25,5 Mt, soit une augmentation de 500,000 t par rapport à sa dernière estimation. Les prévisions d’exportation ont toutefois été abaissées de 6,5 % à 31,7 Mt.
- En Russie, IKAR estime que la production de grains en 2026 pourrait reculer de 100,000 t pour s’établir à 137 Mt.
- Ce matin, le président ukrainien Zelenskyy a accusé les Russes de violer le cessez-le-feu énergétique en attaquant une centrale thermique. Il a également critiqué la libération de diesel russe.
- L’Algérie a récemment lancé un appel d’offres pour acheter 50,000 t de blé meunier d' origine non spécifiée.
- CFTC : mardi dernier, les fonds spéculatifs actifs dans le blé à Chicago avaient augmenté leurs positions vendeuses de 7,873 contrats à 29,543 contrats. À Kansas City, ils avaient réduit leurs positions acheteuses dans le blé d’hiver de 6,670 contrats à 24,040 contrats.
Analyse sommaire – Blé
- Comme ceux du maïs et du soya américains, les cours du blé américain ont été marqués par des opérations techniques.
Toutefois, l’abondance des stocks de fin d’année de blé américain, révélée vendredi dernier, a continué de freiner la hausse des cours.
- Les hostilités persistantes en Russie et en Ukraine, de même qu’au Moyen-Orient, ont tout de même apporté un certain soutien aux différents contrats.
Bœuf
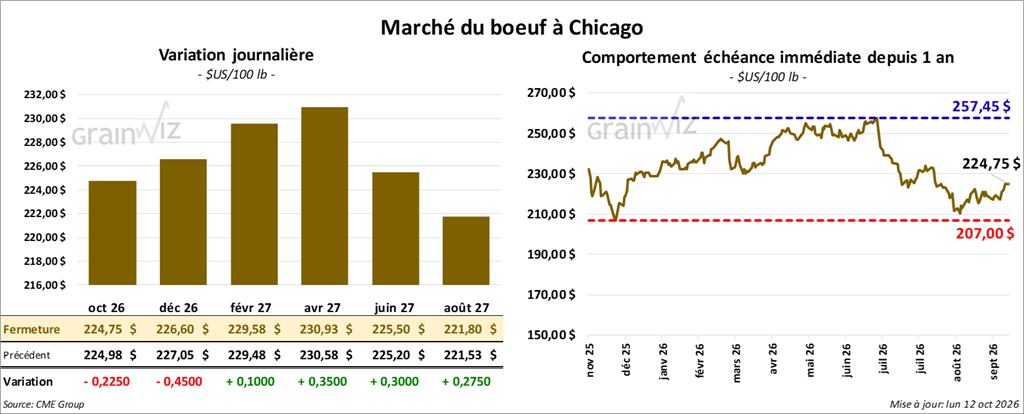
Le contrat de bœuf américain décembre 26 a clôturé à 226,60 $ (- 45 cents). Le contrat février 27 a fermé à 229,58 $ (+ 10 cents). Le contrat avril 27 a terminé à 230,93 $ (+ 35 cents).
Quant au veau américain, le contrat novembre 26 a fini à 341,10 $ (- 85 cents). Le contrat janvier 27 a clôturé à 335,75 $ (- 60 cents). Le contrat mars 27 a fermé à 331,50 $ (- 68 cents).
- À la clôture, le CME Feeder Cattle Index gagnait 1,55 $ pour s’établir à 338,62 $.
- Cet après-midi, la valeur des découpes évoluait de façon contrastée, avec un écart Ch/Se élargi à 21,43 $. La découpe « Choice » a gagné 2,21 $ pour atteindre 375,56 $, tandis que la découpe « Select » a perdu 0,17 $ pour s’établir à 354,13 $.
- L’USDA a évalué les abattages sous inspection fédérale à 106,000 têtes (+ 4,000 par rapport à la semaine précédente; + 2,419 sur un an).
 Porc
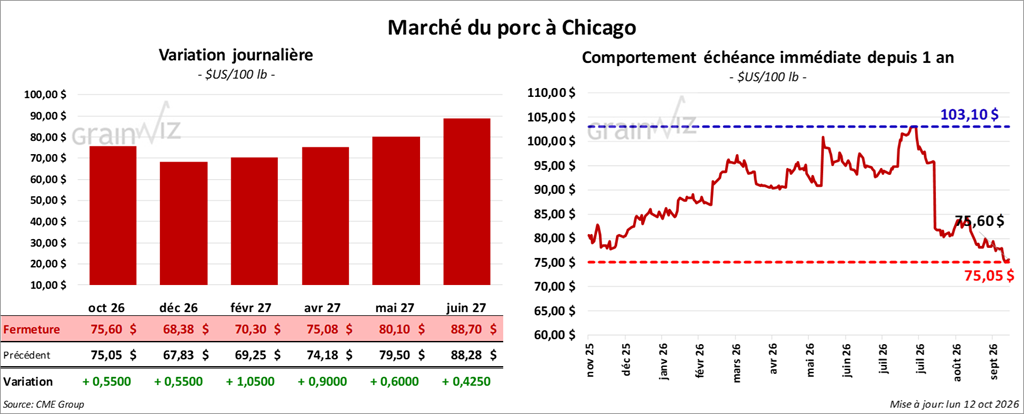
Le contrat de porc américain décembre 26 a clôturé à 68,38 $ (+ 55 cents). Le contrat février 27 a fermé à 70,30 $ (+ 1,05 $). Le contrat avril 27 a terminé à 75,08 $ (+ 90 cents).
- À la clôture, le CME Lean Hogs Index reculait de 0,80 $ pour s’établir à 77,61 $.
- La semaine dernière, le CME Fresh Bacon Index augmentait de 1,88 $ pour atteindre 119,28 $.
- Cet après-midi, le prix moyen au comptant de la carcasse perdait 3,24 $ pour s’établir à 71,02 $.
- La valeur moyenne des découpes augmentait de 2,47 $ pour atteindre 82,97 $. Dans le détail : longe + 2,83 $ (83,71 $); fesse + 1,70 $ (110,53 $); épaule + 2,93 $ (65,57 $); côte -0,55 $ (150,04 $); jambon + 3,33 $ (72,62 $); flanc + 2,06 $ (91,33 $).
- L’USDA a évalué les abattages sous inspection fédérale à 498,000 têtes (+ 5,000 par rapport à la semaine précédente; + 18,030 sur un an).
 Partager cet article