

Météo – États-Unis
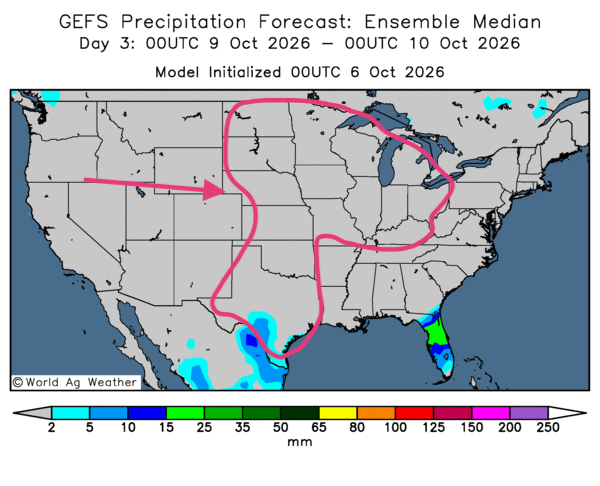
- De manière générale, les conditions météorologiques restent stables à court terme dans le Midwest et le reste des Plaines américaines. Comme le montre la carte du 3e jour ci-contre, l’analyse des cartes GFS ou GEFS (World Ag Weather) sur trois jours indique qu’un temps ensoleillé et sec pourrait persister dans la Corn Belt et le reste des Plaines américaines. Ces conditions devraient favoriser la maturation des cultures et accélérer la récolte en cours.
En bref, hier soir…
- Dans un article paru hier soir, CNBC rapporte les propos de la ministre indienne des Finances, Nirmala Sitharaman, qui affirme que les négociations commerciales avec les États-Unis sont dans une impasse. Elle explique que les deux parties disposent de peu de marge de manœuvre pour faire des concessions.
Un différend persiste au sujet de la balance commerciale entre les deux pays. L’administration Trump estime qu’un déséquilibre commercial favorise New Delhi. Les négociations, qui ont commencé il y a déjà un certain temps, butent principalement sur ce point. La ministre s’interroge même sur l’avenir des pourparlers avec Washington.
- Un article de Radio-Canada souligne que la hausse des prix du diesel pèse lourdement sur les agriculteurs québécois. Dans la seule région de Montréal, les prix frôlent 3 $ le litre alors que les récoltes sont en cours.
- Une dépêche de Reuters, citée par Yahoo Finance, indique que le président Trump a signé un décret permettant une exonération de taxes sur le diesel coloré. Il aurait fait cette annonce lors d’un rassemblement au Nebraska. Le mois dernier, les prix du diesel aux États-Unis avaient atteint un record de 6,50 $ US le gallon.
Comme l’explique le média, la hausse du prix du diesel représente toutefois un risque pour le président américain à l’approche des élections de mi-mandat, fixées au 3 novembre prochain : le contrôle du Congrès est en jeu. Les républicains disposent actuellement d’une courte majorité au Sénat et à la Chambre des représentants.
Un autre article publié hier sur Yahoo Finance évoque une possible vente massive de pétrole brut provenant des réserves stratégiques américaines. L’administration Trump aurait l’intention de vendre 40 millions de barils dans les mois à venir. Ces barils seraient destinés aux entreprises dans le cadre d’un appel d’offres déjà en cours. L’EIA évalue actuellement les stocks américains à 283 millions de barils, comparativement à 283,77 millions la semaine dernière.
Néanmoins, Amin Nasser, directeur général d’Aramco en Arabie saoudite, estime que les stocks mondiaux de pétrole brut sont « terriblement faibles ». Il considère qu’à l’heure actuelle, la libération de ces stocks aurait peu d’incidence sur le marasme économique mondial. Selon lui, cette mesure n’offrirait, tout au plus, qu’un répit : le déséquilibre entre l’offre et la demande mondiales est difficile à corriger.
- Un article publié hier soir sur Oil Price rapporte que Standard Chartered, une banque multinationale d’origine britannique, estime que les flux pétroliers dans la région du détroit d’Ormuz ne sont pas normaux. Selon la banque, les exportations de pétrole du golfe Persique ont atteint 16,5 millions de barils par jour le mois dernier, soit un volume proche de celui enregistré avant la guerre.
Elle précise toutefois que seulement 60 % des barils sont passés par le détroit d’Ormuz, contre 83 % avant la guerre. Les exportateurs se seraient adaptés en recourant à des oléoducs, à des ports de contournement et à des transbordements de navire à navire. Ces solutions sont cependant plus coûteuses, moins efficaces et de plus en plus saturées. Les coûts de fret et de sécurité sont également plus élevés.
La banque ajoute que l’Iran ne parvient plus à bloquer les exportations de pétrole de la région. Ses propres exportations maritimes seraient passées de 1,7 million de barils par jour à un niveau pratiquement nul.
- Hier soir, vers 23 h 55, le prix du Brent était en hausse de 0,43 %, à 100,75 $ US le baril, tandis que le WTI gagnait 0,44 %, à 89,92 $ US le baril.
Maïs
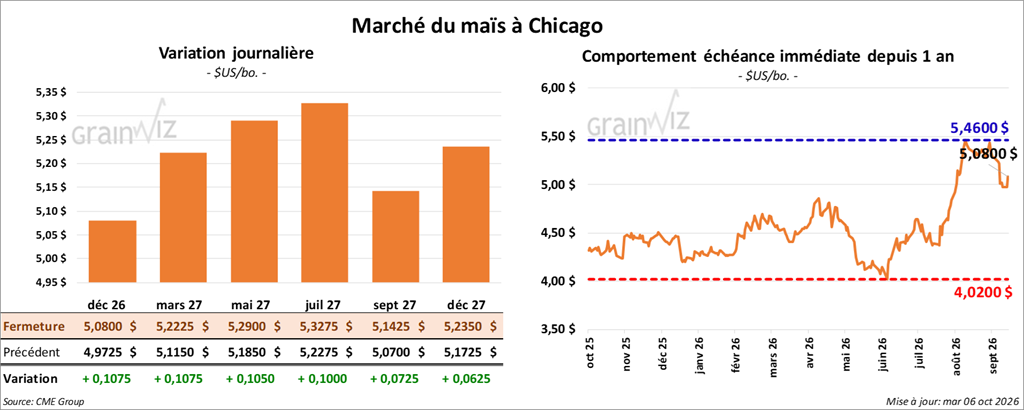
Le contrat de maïs américain décembre 26 a clôturé à 5,0800 $ (+ 10 ¾ cents). Celui mars 27 a fermé à 5,2225 $ (+ 10 ¾ cents). Celui mai 27 a terminé à 5,2900 $ (+ 10 ½ cents).
- D’après le Census Bureau (Census) aux États-Unis, 7,422 Mt de maïs ont été exportées en août dernier, soit une hausse de 25,71 % par rapport au mois précédent. Pour cette période, les exportations ont totalisé 3,426 milliards de boisseaux.
Par ailleurs, l’agence estime que les exportations d’éthanol américain ont atteint 211,77 millions de gallons, ce qui était un record et représentait une hausse de 5,57 % par rapport à l’an passé.
- Dans son rapport hebdomadaire, Michael Cordonnier, de Soybean & Corn Advisor, maintient son estimation du rendement du maïs américain à 177 bu/acre.
Analyse sommaire – Maïs
- Apparemment, le marché du maïs américain aurait été influencé par les retards de récolte (travaux achevés à 23 %, contre 27 % en moyenne au cours des quatre dernières années). Ces difficultés laissent croire qu’une baisse de l’offre américaine est toujours possible.
De plus, les conditions de culture du maïs américain se sont détériorées : la proportion des cultures classées de « bon à excellent » est passée de 57 à 54 %. Cette dégradation attire également les acheteurs qui misent sur une baisse possible de l’offre américaine.
- La récolte en cours freine la hausse des cours, d’autant plus qu’à court terme, la météo de la Corn Belt est particulièrement favorable à l’accélération des travaux aux champs.
 Soya
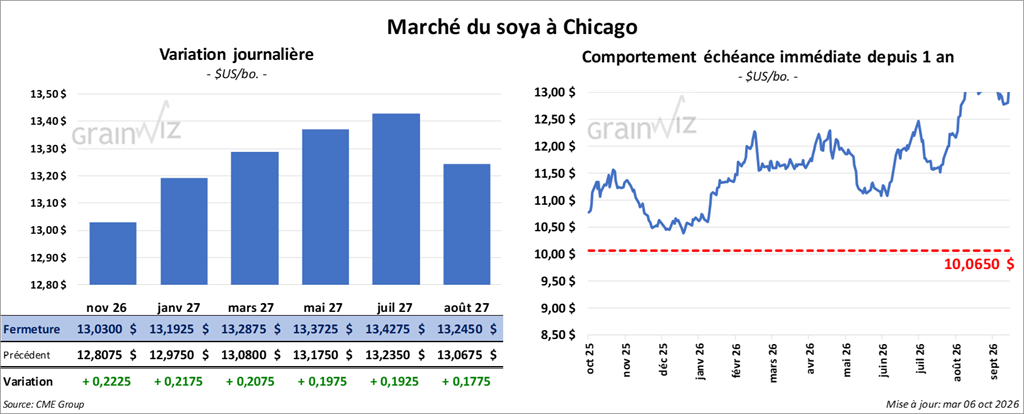
Le contrat de soya américain novembre 26 a clôturé à 13,0300 $ (+ 22 ¼ cents). Celui janvier 27 a fermé à 13,1925 $ (+ 21 ¾ cents). Celui mars 27 a terminé à 13,2875 $ (+ 20 ¾ cents).
Quant au tourteau de soya américain, le contrat décembre 26 a fini à 354,80 $ (+ 7,70 $). Celui janvier 27 a clôturé à 355,20 $ (+ 7,70 $). Celui mars 27 a fermé à 355,50 $ (+ 7,40 $).
Du côté de l’huile de soya américaine, le contrat décembre 26 a terminé à 69,91 $ (+ 56 points). Celui janvier 27 a fini à 70,13 $ (+ 50 points).
- Selon le South China Morning Post, le gouvernement chinois souhaitait un programme plus étoffé pour la visite du président chinois Xi Jinping à Washington en septembre dernier. Selon les autorités chinoises, Washington aurait refusé les propositions d’échanges directs entre Xi et des dirigeants d’entreprises américaines.
Elles désiraient également que le président chinois prononce un discours dans une université ou rencontre des experts américains en intelligence artificielle. Xi Jinping aurait pu discuter des questions de sécurité dans ce domaine.
- Dans une annonce faite aujourd’hui, Abiove indique que la capacité de trituration du soya brésilien a augmenté de 13 % en 2026, avec 148 usines en service. L’an passé, 131 usines étaient en activité. L’huile de soya est le principal composant du biodiesel au Brésil. Cette évolution montre surtout que la demande intérieure est toujours plus forte pour l’huile et le tourteau.
- Le Census indique que 1,465 Mt de soya américain ont été exportées en août dernier, soit une baisse de 36,1 % par rapport à l’an passé. En revanche, l’agence estime que les exportations de tourteau de soya américain ont atteint un record de 1,366 Mt.
- Michael Cordonnier a laissé inchangée son estimation du rendement du soya américain à 51,5 bu/acre.
Analyse sommaire – Soya
- Vraisemblablement, les retards dans la récolte du soya américain (travaux achevés à 25 %, contre 33 % en moyenne au cours des dernières années) laissent entrevoir une possible baisse de l’offre finale aux États-Unis. Ce facteur a motivé les acheteurs de contrats.
- La détérioration des cultures de soya américain était également à considérer : 57 % étaient classées de « bon à excellent », c’est-à-dire un point de moins que la semaine précédente.
- La récolte en cours exerce toujours une pression à la baisse sur les cours du soya américain et de ses produits dérivés.
 Blé
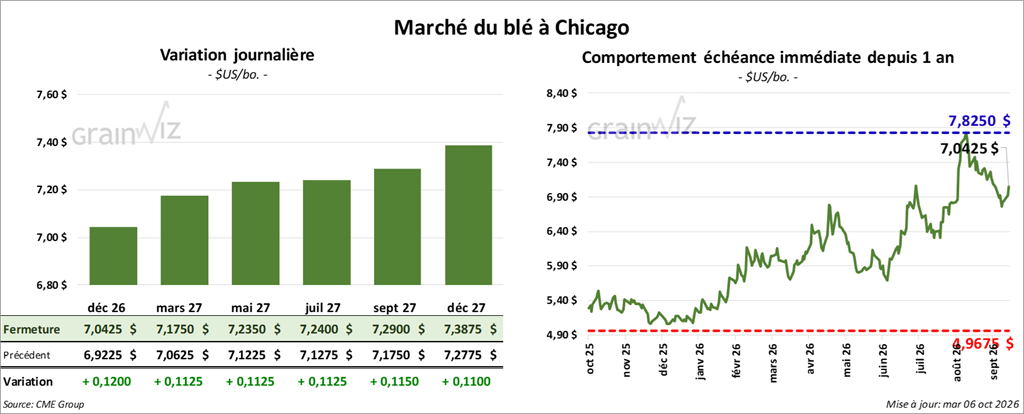
À Chicago, le contrat de blé décembre 26 a clôturé à 7,0425 $ (+ 12 cents). Celui mars 27 a fermé à 7,1750 $ (+ 11 ¼ cents). Celui mai 27 a terminé à 7,2350 $ (+ 11 ¼ cents).
À Kansas City, le contrat de blé dur rouge d’hiver décembre 26 a fini à 7,5625 $ (+ 14 cents). Celui mars 27 a clôturé à 7,6900 $ (+ 14 cents). Celui mai 27 a fermé à 7,7350 $ (+ 14 ¼ cents).
À Minneapolis, le contrat de blé de printemps décembre 26 a terminé à 7,1975 $ (+ 11 ¼ cents). Celui mars 27 a fini à 7,3675 $ (+ 11 ½ cents). Celui mai 27 a clôturé à 7,4750 $ (+ 11 cents).
- Aux États-Unis, World Weather prévoit une accélération des récoltes et des semis de blé d’hiver grâce aux conditions ensoleillées attendues dans la plupart des zones de production du Midwest et du reste des Plaines.
- Le Census indique que 2,057 Mt de blé ont été exportées en août dernier, ce qui représenterait une baisse de 23,47 % par rapport à l’an passé.
- Les autorités ukrainiennes ont annoncé que 650 drones ont frappé Moscou la nuit dernière. Par ailleurs, deux navires commerciaux auraient été attaqués près de la Bulgarie. Un céréalier turc aurait également coulé en mer Noire, près des côtes de la Roumanie, après une attaque de drones.
- Toujours en Ukraine, le ministère de l’Agriculture estime que la récolte de grains est achevée à 63 %.
- En Russie, Rusagrotrans, principale compagnie ferroviaire spécialisée dans le transport agricole, estime qu’entre juillet et septembre derniers, les exportations de blé ont atteint 6,8 Mt, ce qui représentait une baisse par rapport aux 11,3 Mt de l’an passé.
- De son côté, IKAR indique que les prix du blé russe ont reculé de 1 $ US, à 266 $ US la tonne.
Analyse sommaire – Blé
- Les retards dans les semis de blé d’hiver américain (travaux achevés à 36 %, soit 10 points de moins que la moyenne des quatre dernières années) ont motivé les acheteurs de contrats de blé américain. Les retards dans la levée des cultures ont eu le même effet : 16 % étaient levées, c’est-à-dire 4 points de moins que la moyenne des quatre dernières années.
Bœuf
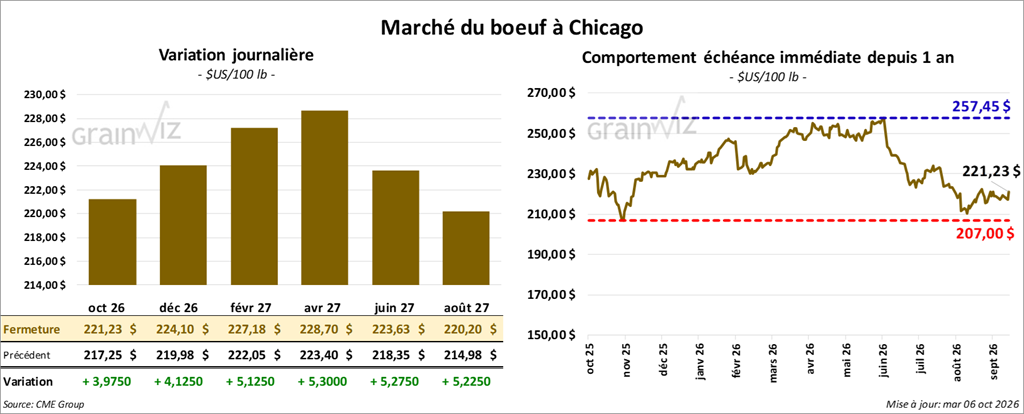
Le contrat de bœuf américain décembre 26 a clôturé à 224,10 $ (+ 4,13 $). Celui février 27 a fermé à 227,18 $ (+ 5,13 $). Celui avril 27 a terminé à 228,70 $ (+ 5,30 $).
Quant au veau américain, le contrat novembre 26 a fini à 338,28 $ (+ 8,15 $). Celui janvier 27 a clôturé à 331,83 $ (+ 9,23 $). Celui mars 27 a fermé à 327,88 $ (+ 9,58 $).
- À la fermeture, le CME Feeder Cattle Index régressait de 0,54 $, à 337,22 $.
- Cet après-midi, la valeur des découpes de bœuf évoluait de façon contrastée, avec un écart Ch/Se élargi à 22,59 $. La découpe « Choice » a augmenté de 0,67 $, à 378,93 $, tandis que la « Select » a reculé de 2,23 $, à 356,34 $.
- Pour la journée seulement, l’USDA a évalué les abattages sous inspection fédérale à 110,000 têtes (+ 2,000 par rapport à la semaine précédente; -8,008 sur un an).
- Il a également estimé le cumul hebdomadaire des abattages sous inspection fédérale à 212,000 têtes (+ 9,000 par rapport à la semaine précédente; -6,510 sur un an).
 Porc
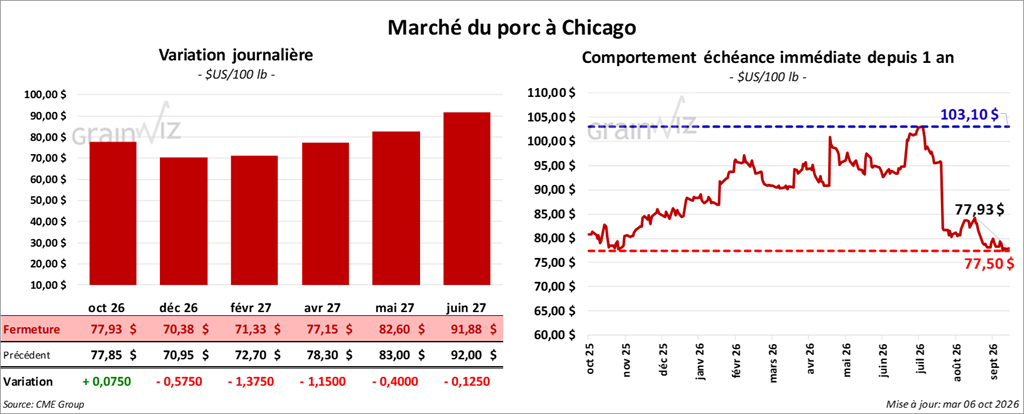
Le contrat de porc américain décembre 26 a clôturé à 70,38 $ (- 58 cents). Celui février 27 a fermé à 71,33 $ (- 1,38 $). Celui avril 27 a terminé à 77,15 $ (- 1,38 $).
- À la clôture, le CME Lean Hogs Index avait reculé de 0,57 $, à 79,63 $.
- Cet après-midi, le prix moyen au comptant de la carcasse perdait 1,07 $, à 75,74 $.
- La valeur moyenne des découpes cédait 2,17 $ à 83,84 $. Dans le détail : longe -1,40 $ (84,33 $); fesse + 0,25 $ (108,79 $); épaule -9,05 $ (61,70 $); côte -0,86 $ (151,59 $); jambon -3,91 $ (73,64 $); flanc + 0,87 $ (96,55 $).
- Pour la journée, l’USDA a évalué les abattages sous inspection fédérale à 494,000 têtes (+ 1,000 par rapport à la semaine précédente; + 15,695 sur un an).
- Il a également estimé le cumul hebdomadaire des abattages sous inspection fédérale à 987,000 têtes (+ 10,000 par rapport à la semaine précédente; + 17,511 sur un an).
Dollar canadien
 Partager cet article