

Météo – États-Unis
- De manière générale, les prévisions météorologiques devraient favoriser à court terme la maturation des cultures et les récoltes dans plusieurs des régions du Midwest. L’analyse des cartes GFS ou GEFS (World Ag Weather) indique qu’un temps plus sec devrait s’installer dans la plupart des secteurs de production de maïs et de soya américains.
Dans les Plaines, des averses ne sont prévues que dans l’extrême sud, au Texas, et plus à l’est. Ailleurs, un temps ensoleillé pourrait s’installer plus au nord. Ces conditions pourraient donc favoriser les semis et l’établissement du blé d’hiver dans le sud des Plaines (voir notamment la carte pour demain ci-contre).
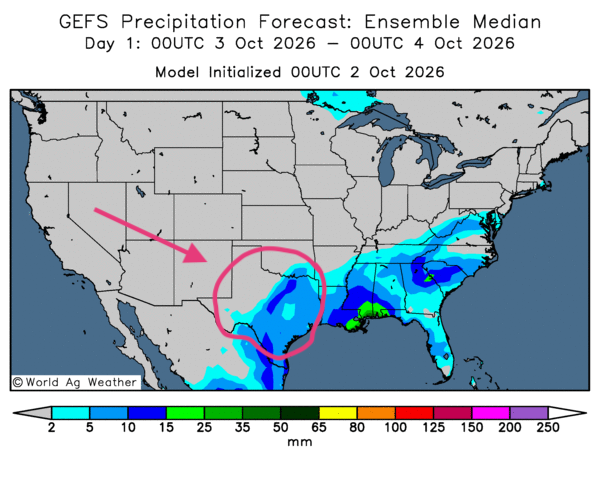
- D’après la NOAA, les averses observées cette semaine dans plusieurs régions du Midwest devraient céder la place à un temps plus sec au cours des deux prochaines semaines. Ce temps devrait s’accompagner de températures chaudes.
En bref, hier soir…
- The Wall Street Journal, repris hier par CNBC, rapportait que les États-Unis avaient dépêché un troisième porte-avions au Moyen-Orient, l’USS Theodore Roosevelt, dont l’arrivée est prévue d’ici la fin de novembre. Selon l’article, ce déploiement laisse entrevoir une possible intensification du conflit entre Washington et Téhéran.
Des responsables ont également indiqué que des bâtiments du Corps des Marines transportant 10 000 soldats étaient déployés dans la région. Deux autres porte-avions, l’USS George H. W. Bush et l’USS George Washington, s’y trouvent déjà.
Toujours selon le journal, le président Donald Trump aurait confié à ses conseillers son intention de reprendre les bombardements en Iran après les élections de mi-mandat.
Ces tensions ont brièvement fait grimper les prix du pétrole brut. Toutefois, vers 0 h 20 ce matin, les cours s’inscrivaient de nouveau en baisse : le Brent cédait 0,20 %, à 102,11 $ US le baril, tandis que le WTI reculait de 0,44 %, à 92,45 $ US.
- Dans un autre article publié hier après-midi, CNBC rapportait que le département du Trésor américain ciblait désormais les secteurs ferroviaire et automobile iraniens dans le cadre de son « Opération Exclusion Économique », qui vise à tarir les sources de financement de Téhéran.
- Hier, la BBC annonçait que le premier ministre canadien, Mark Carney, avait ordonné d’accélérer l’approbation d’un oléoduc de 1 250 km destiné à acheminer du pétrole jusqu’à la côte du Pacifique. Baptisé Pacific Link, ce projet serait considéré comme d’intérêt national, puisqu’il contribuerait à réduire la dépendance du Canada envers les États-Unis.
Carney entend ainsi rassurer les investisseurs étrangers en montrant qu’Ottawa peut agir rapidement pour faciliter la réalisation de projets susceptibles de hisser le Canada parmi les grandes puissances énergétiques mondiales.
- Dans un article de l’Agence France-Presse repris hier par Boursorama, on apprend que les rendements obligataires progressent en Europe, alors qu’ils se replient aux États-Unis dans un mouvement de correction.
La flambée des prix de l’énergie et la progression soutenue des rendements obligataires — alimentée par l’inflation et les efforts de redressement financier de plusieurs gouvernements — poussent un nombre croissant d’investisseurs à délaisser les actions au profit des obligations d’État, devenues plus attrayantes.
- Le Monde rapportait hier que les dernières troupes américaines et celles de la coalition internationale avaient quitté l’Irak, achevant un retrait amorcé en octobre de l’année précédente.
Maïs
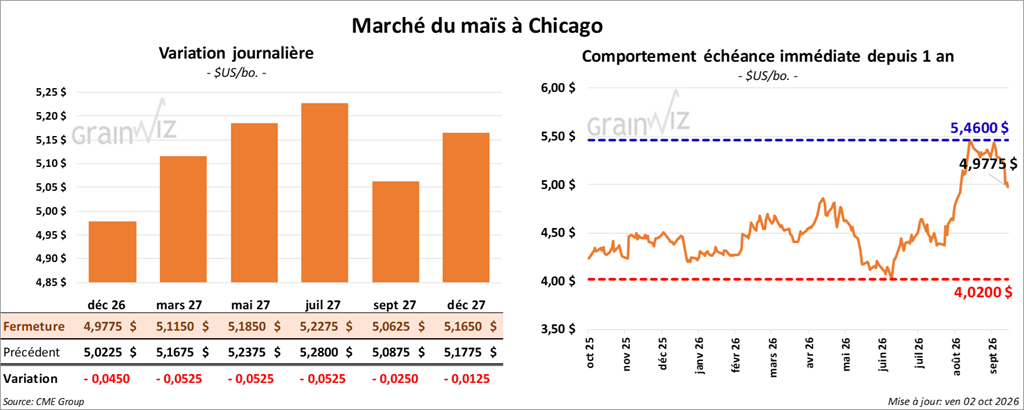
Le contrat de maïs américain décembre 26 a clôturé à 4,9775 $ (-4 ½ cents). Celui mars 27 a fermé à 5,1150 $ (-5 ¼ cents). Celui mai 26 a terminé à 5,1850 $ (-5 ¼ cents).
- Ce matin, l’USDA a signalé des ventes privées à l’exportation de 218 600 t de maïs américain. Sur ce total, 173 000 t devraient être livrées en 2026/27, 22 400 t en 2027/28 et le reste en 2028/29. Le Mexique est la destination.
- Selon le Bureau of Labor Statistics, 29 000 emplois ont été créés en septembre aux États-Unis, ce qui représentait une forte baisse par rapport aux 133 000 emplois du mois précédent. Ce chiffre est également inférieur aux attentes des analystes, fixées à 90 000 emplois.
Par ailleurs, le taux de chômage américain est passé de 4,1 à 4,2 %. Les analystes et les spéculateurs jugent ces données positives, car elles pourraient inciter la Fed à retarder le relèvement de ses taux directeurs. Les taux d’intérêt pourraient ainsi rester moins élevés.
- Au Mexique, le Groupe de consultants des marchés agricoles (GCMA) estime que la production de maïs pourrait reculer de 3 % cette année pour s’établir à 23,5 Mt. Ce volume est nettement inférieur à la consommation intérieure, évaluée à 48,02 Mt. Cette situation s’explique notamment par la sécheresse dans l’État de Sinaloa, au nord-ouest du Mexique, le long de l’océan Pacifique, près du golfe de Californie. Le temps sec aurait fait reculer la production de cet État de 6,8 à 1,8 Mt.
- En Argentine, le Buenos Aires Grain Exchange estime que les semis de maïs sont réalisés à 22,2 %.
- En France, FranceAgriMer (Céré'Obs) indique que la récolte de maïs est réalisée à 67 %, un taux supérieur aux 22 % de l’an passé et à la moyenne des cinq dernières années, établie à 20 %.
- La FAO a abaissé de 3,3 Mt son estimation de la production mondiale de grains bruts, à 1,612 milliard de tonnes.
- La Commission canadienne des grains (CCG) a publié aujourd’hui son rapport hebdomadaire pour la semaine du 27 septembre dernier. D’après l’organisme, aucune exportation de maïs canadien n’a été enregistrée. Les stocks commerciaux de maïs se sont établis à 68,700 t, en baisse de 27,22 % par rapport à la semaine précédente.
Les terminaux du Saint-Laurent détenaient les stocks les plus élevés, avec 30,300 t, soit une diminution de 10,09 % par rapport à la semaine précédente. Les terminaux de Bay & Lakes suivaient avec 14,600 t, en baisse de 28,78 % sur une semaine.
Analyse sommaire – Maïs
- Le marché du maïs américain a été animé par des opérations essentiellement techniques.
- Les récoltes en cours pèsent sur le marché du maïs américain, d’autant que la météo à venir devrait favoriser la maturation des cultures et les travaux aux champs.
- Le rapport publié hier sur la transformation des grains et leurs sous-produits était favorable au maïs américain. La demande d’éthanol reste solide.
- La fin de la semaine et le début du week-end ont été l’occasion pour des spéculateurs de fermer ou d’ajuster leurs positions en vendant ou en achetant des contrats.
 Soya
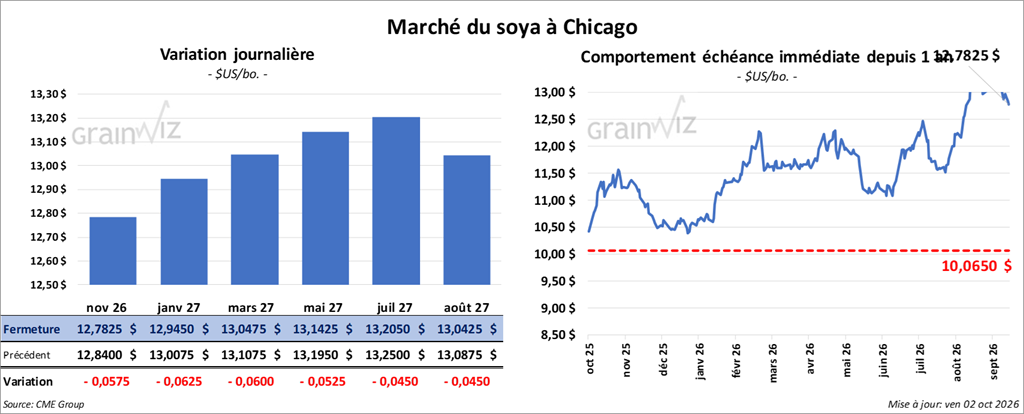
Le contrat de soya américain novembre 26 a clôturé à 12,7825 $ (-5 ¾ cents). Celui janvier 27 a fermé à 12,9450 $ (-6 ¼ cents). Celui mars 27 a terminé à 13,0475 $ (-6 cents).
Quant au tourteau de soya américain, le contrat décembre 26 a fini à 347,50 $ (-5,80 $). Celui janvier 27 a clôturé à 347,80 $ (-5,50 $). Celui mars 27 a fermé à 348,60 $ (-5,80 $).
Du côté de l’huile de soya américaine, le contrat décembre 26 a terminé à 68,62 $ (+124 points). Celui janvier 27 a fini à 68,87 $ (+125 points).
- Dans un article, Reuters rapportait que les États membres de l’Union européenne discutent de la possibilité de libérer des stocks de diesel et de pétrole brut sur leurs marchés intérieurs. Selon le média, l’initiative venait de la France.
Cette discussion a été rendue possible par les avertissements de l’administration Trump, selon lesquels les États-Unis pourraient interdire les exportations de diesel vers l’Union européenne si ses États membres ne libéraient pas de carburant provenant de leurs stocks d’urgence. La France a proposé de libérer 50 millions de barils de pétrole brut et 50 millions de barils de diesel.
D’après Bloomberg, les membres du G7 et leurs partenaires devraient libérer jusqu’à 100 millions de barils de pétrole brut et de diesel provenant de leurs stocks d’urgence. Ces opérations seront supervisées par l’Agence internationale de l’énergie et s’étaleront sur les quatre prochains mois.
- D’après World Weather, des averses intermittentes sont attendues dans le centre-ouest du Brésil au cours des prochains jours. Ces pluies devraient favoriser la poursuite des semis, qui pourraient s’accélérer. En revanche, l’organisme estime que l’humidité est trop élevée dans le sud du pays, ce qui devrait ralentir les travaux aux champs.
- StoneX prévoit une augmentation des rendements du soya américain, qui pourraient passer de 53,0 à 54,1 bu/acre.
- Selon le rapport de la CCG, les exportations de canola canadien ont atteint 130,700 t, en nette hausse par rapport à la semaine précédente et en progression de 95,29 % par rapport à la moyenne des quatre dernières semaines. Les stocks commerciaux de canola ont été établis à 945,400 t, soit une augmentation de 31,78 % sur une semaine.
Les terminaux de Vancouver affichaient les stocks les plus élevés, avec 133,300 t, en hausse de 36,16 % par rapport à la semaine précédente. Ceux de Thunder Bay suivaient avec 41,600 t, en baisse de 40,49 % sur une semaine. Les terminaux du Saint-Laurent disposaient de 2,100 t, soit un recul hebdomadaire de 76,14 %.
Les exportations de soya canadien ont atteint 300 t, en nette hausse par rapport à la semaine précédente, mais en baisse de 25 % comparativement à la moyenne des quatre dernières semaines. Les stocks commerciaux de soya s’établissaient à 143,600 t, ce qui représentait une hausse notable sur une semaine.
Les terminaux de Bay & Lakes présentaient les stocks de soya les plus élevés, avec 60,700 t, en hausse de 67,22 % par rapport à la semaine précédente. Ceux du Saint-Laurent suivaient avec 39,100 t, ce qui représentait une augmentation notable sur une semaine.
Analyse sommaire – Soya
- Comme celui du maïs, le marché du soya américain et de ses produits dérivés a été animé par des opérations techniques.
- Les récoltes en cours pèsent sur le marché du soya américain en augmentant l’offre de grain. Les conditions météorologiques favorables devraient même permettre d’accélérer les travaux aux champs.
- La hausse des rendements du soya américain projetée par StoneX a encouragé les vendeurs de contrats.
- Le rapport Fats & Oils présenté hier a été tout au plus satisfaisant. Les analystes anticipaient toutefois un volume de trituration de soya américain plus élevé.
- La perspective que les membres du G7 et leurs partenaires rendent disponibles 100 millions de barils de pétrole brut et de diesel a contribué à détendre le marché.
- La fin de la semaine et le début du week-end ont été l’occasion pour des spéculateurs de fermer ou d’ajuster leurs positions en vendant ou en achetant des contrats.
 Blé
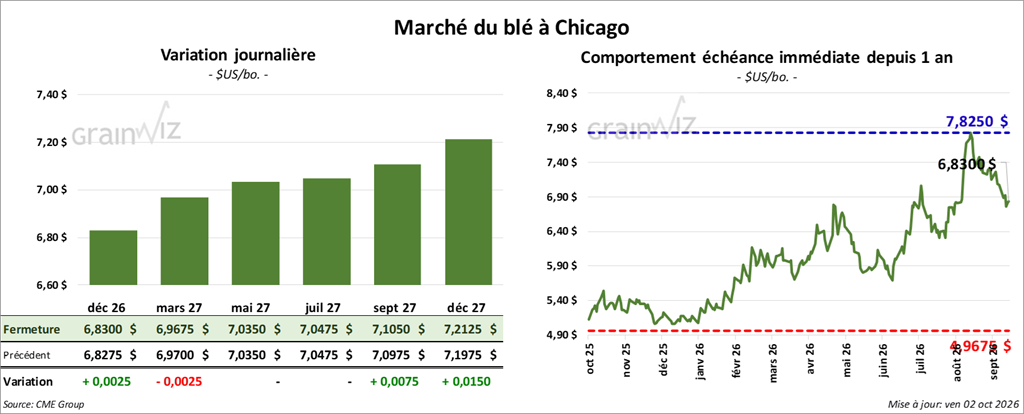
À Chicago, le contrat de blé décembre 26 a clôturé à 6,8300 $ (+¼ cent). Celui mars 27 a fermé à 6,9675 $ (-¼ cent). Celui mai 27 a terminé à 7,0350 $ (0,0).
À Kansas City, le contrat de blé dur rouge d’hiver décembre 26 a fini à 7,3525 $ (-2 ¼ cents). Celui mars 27 a clôturé à 7,4800 $ (-3 cents). Celui mai 27 a fermé à 7,5275 $ (-3 ¼ cents).
À Minneapolis, le contrat de blé de printemps décembre 26 a terminé à 6,9800 $ (+1 ¼ cent). Celui mars 27 a fini à 7,1725 $ (-¼ cent). Celui mai 27 a clôturé à 7,2900 $ (0,0).
- Les prix à la consommation dans les 20 pays de la zone euro ont augmenté de 3,8 % le mois dernier par rapport à l’an passé. Cette hausse s’explique en grande partie par les conflits dans la mer Noire et au Moyen-Orient. Selon le Wall Street Journal, l’inflation dans la zone est passée de 3,2 % en août à 3,6 % en septembre. De son côté, Eurostat indique que les prix de l’énergie ont augmenté de 18,8 % sur un an.
- Selon World Weather, les semis de blé d’hiver et l’établissement des cultures américaines devraient bénéficier des pluies dans le secteur au cours des 10 prochains jours. Un temps ensoleillé favorable pourrait ensuite s’installer. Les températures pourraient toutefois dépasser la moyenne des dernières années.
- En Ukraine, le ministère de l’Agriculture estime que les superficies consacrées au blé d’hiver pourraient reculer de 17 % en 2027. Cette prévision s’expliquerait par les difficultés d’exportation. Il a aussi annoncé que seulement 1,09 Mt de blé ont été exportées le mois dernier, en forte baisse par rapport aux 2,05 Mt de l’an passé.
- Selon la CCG, les exportations de blé canadien ont atteint 454,600 t, en hausse de 69 % par rapport à la semaine précédente et de 8,39 % comparativement à la moyenne des quatre dernières semaines. Les stocks commerciaux s’établissaient à 3,097,100 t, soit une progression de 12,21 % sur une semaine.
Les terminaux du Saint-Laurent détenaient les stocks les plus élevés, avec 455,100 t, soit une baisse hebdomadaire de 8,83 %. Ceux de Vancouver suivaient avec 404,100 t, en hausse de 24,8 % par rapport à la semaine précédente.
Analyse sommaire – Blé
- Comme ceux du maïs et du soya, le marché du blé américain a été animé par des opérations techniques tout au long des séances.
- Les conditions météorologiques favorables prévues par les météorologues dans le sud des Plaines exercent une pression à la baisse sur le marché du blé d’hiver américain.
- Les conflits entre la Russie et l’Ukraine ainsi qu’au Moyen-Orient continuent de soutenir les différents contrats de blé américain.
- La fin de la semaine et le début du week-end ont été l’occasion pour des spéculateurs de fermer ou d’ajuster leurs positions en vendant ou en achetant des contrats.
Bœuf
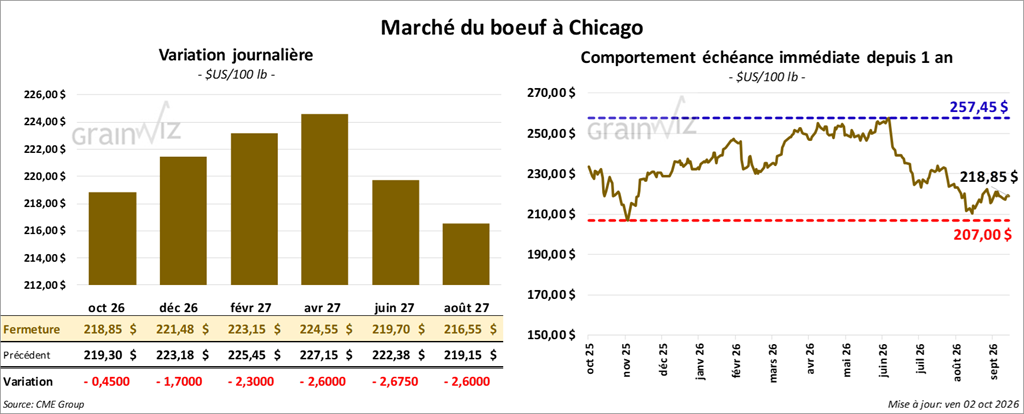
Le contrat de bœuf américain décembre 26 a clôturé à 221,48 $ (-1,70 $). Celui février 27 a fermé à 223,15 $ (-2,30 $). Celui avril 27 a terminé à 224,55 $ (-2,60 $).
Quant au veau américain, le contrat novembre 26 a fini à 331,15 $ (-5,20 $). Celui janvier 27 a clôturé à 324,55 $ (-5,15 $). Celui mars 27 a fermé à 320,83 $ (-4,85 $).
- À la clôture, le CME Feeder Cattle Index reculait de 2,13 $ à 336,84 $.
- Aujourd’hui, le Fed Cattle Exchange (Central Stockyards) a vendu 396 têtes (212 génisses, 108 bouvillons et 76 mixtes). Les prix moyens étaient de 226,00 $. Les ventes concernaient les secteurs TX/OK/NM, KS, IA et CO. Les prix de réserve variaient de 226,00 à 350,00 $, tandis que les offres maximales allaient de 0,00 à 226,00 $.
- Cet après-midi, la valeur des découpes de bœuf évoluait de façon contrastée, avec un écart Ch/Se resserré à 19,70 $. La découpe « Choice » a reculé de 2,60 $ à 374,19 $, tandis que la « Select » a progressé de 1,60 $ à 354,49 $.
- Pour la journée, l’USDA a évalué les abattages sous inspection fédérale à 100 000 têtes (+ 3 000 par rapport à la semaine précédente; + 6 928 sur un an).
- Il a également estimé le cumul hebdomadaire des abattages sous inspection fédérale à 510 000 têtes (+ 34 000 par rapport à la semaine précédente; -45 551 sur un an).
Porc
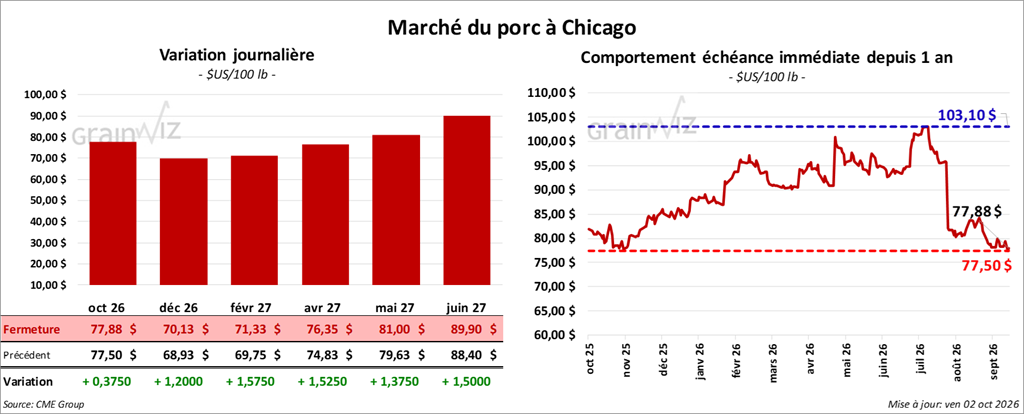
Le contrat de porc américain décembre 26 a clôturé à 70,13 $ (+1,20 $). Celui février 27 a fermé à 71,33 $ (+1,58 $). Celui avril 27 a terminé à 76,35 $ (+1,53 $).
- À la clôture, le CME Lean Hogs Index reculait de 0,24 $ à 88,71 $.
- Cet après-midi, le prix moyen au comptant de la carcasse gagnait 0,30 $ à 77,23 $. Celui du porc vivant a perdu 4,80 $ à 52,74 $.
- La valeur moyenne des découpes cédait 0,81 $ à 84,48 $. Dans le détail : longe -0,45 $ (82,43 $); fesse -2,61 $ (109,73 $); épaule + 4,55 $ (67,46 $); côte -0,99 $ (149,92 $); jambon -2,73 $ (78,49 $); flanc + 0,30 $ (93,73 $).
- Pour la journée, l’USDA a évalué les abattages sous inspection fédérale à 489 000 têtes (+ 4 000 par rapport à la semaine précédente; + 6 342 sur un an).
- Il a également estimé le cumul hebdomadaire des abattages sous inspection fédérale à 2 559 000 têtes (+ 7 000 par rapport à la semaine précédente; -41 814 sur un an).
Dollar canadien
 Partager cet article