

Météo – États-Unis
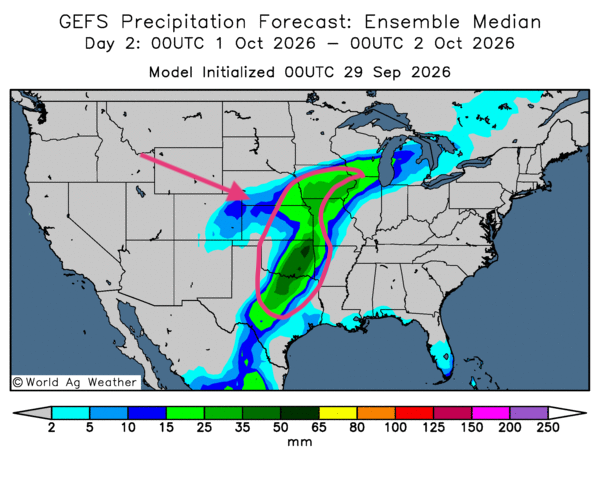
- Dans l’ensemble, peu de changements météorologiques se profilent à court terme pour la plupart des régions du Midwest et du reste des Grandes Plaines. Toutefois, les cartes GFS ou GEFS (World Ag Weather) sur trois jours indiquent des possibilités de pluies parfois abondantes sur une bonne partie du centre des Plaines du Sud. Ces averses pourraient également toucher des secteurs plus à l’est, entre le Missouri et l’Iowa.
Le système pourrait ensuite se déplacer vers l’est et toucher une bonne partie de la région des Grands Lacs, ainsi que des secteurs plus au sud. Les précipitations pourraient toutefois être excessives, notamment dans l’extrême sud des Plaines. Des inondations pourraient survenir dans certaines parties de l’Oklahoma et du Texas, comme l’indique la carte du 2e jour ci-contre.
En bref, hier soir…
- CNBC rappelait hier soir que l’indice américain des prix des dépenses de consommation personnelle (PCE) pour août devait être publié aujourd’hui. Selon les analystes interrogés par Dow Jones, il était probable que l’indice progresse de 0,3 %, tant pour l’ensemble des produits que pour l’indice de base, qui exclut l’alimentation et l’énergie.
Sur un an, selon les prévisions, l’indice pouvait toutefois afficher une hausse de 3,7 % pour l’ensemble des produits et de 3,3 % pour l’indice de base. D'après les analystes, rien n’indique que l’inflation américaine devrait reculer ou, du moins, ralentir.
Les décideurs de la Fed se sont entendus sur la possibilité d’une nouvelle hausse du taux directeur au cours de l’année. Dans l’ensemble, les analystes jugeaient l’objectif d’inflation de 2 % difficile à atteindre à court ou à long terme.
CNBC explique que le gouverneur de la Réserve fédérale, Michael Barr, avait déclaré hier que l’effet combiné des droits de douane et de la guerre interminable en Iran éloignait l’économie américaine de l’objectif d’inflation de 2 %. Il estime que la Fed devrait probablement poursuivre le relèvement du taux directeur jusqu’à ce que l’inflation atteigne 2 %.
Toutefois, le président de la Réserve fédérale de New York, John Williams, ajoute que l’essor de l’intelligence artificielle contribue également à la hausse des dépenses.
D’autres indicateurs sont heureusement plus encourageants pour les perspectives d’inflation, dit-il. Il note, par exemple, que les prix des services de logement et le marché du travail ne semblent pas contribuer à la hausse de l’inflation. Il estime même que les pressions exercées par les droits de douane sur les marchandises s’estompent.
En revanche, une dépêche publiée hier par Semafor, citée par Yahoo Finance, indique que le moral des consommateurs américains est à son plus bas niveau depuis 2014. Les données sur l’emploi seraient apparemment décevantes. De plus, les prix de l’énergie continuent d’augmenter, notamment ceux des carburants, comme le diesel.
L’administration Trump a essayé de remédier au problème, notamment en rachetant des obligations d’État et en promettant un dividende de 5,000 $ US à chaque citoyen américain. Cette situation inquiète toutefois plusieurs républicains quant à l’issue des élections de mi-mandat.
- Par ailleurs, toujours selon Semafor, cité par Yahoo Finance, le nombre de visiteurs étrangers en sol américain devrait diminuer de 2 millions sur un an. Le média fait état d’une baisse importante du nombre de touristes en provenance du Canada et de plusieurs pays européens en conflit commercial avec les États-Unis.
Toutefois, les mesures d’exemption de visa accordées aux Chinois par le gouvernement chinois ont accru leur présence. Malgré cela, le directeur de l’Association américaine du tourisme a déclaré que les États-Unis étaient le seul grand pays au monde à perdre des visiteurs.
- Dans un autre article publié hier soir, CNBC rapporte que l’Union européenne cherche à réduire son déficit commercial avec la Chine. C’est-à-dire qu’elle souhaite diminuer ses importations de produits chinois et accroître ses exportations vers la Chine d’ici octobre. L’Union européenne et la Chine ont d’ailleurs passé l’été à négocier des ententes.
Le ministère chinois du Commerce a toutefois averti l’Europe : si les autorités de l’Union européenne prennent des mesures pour atteindre leurs objectifs alors que les pourparlers avec la Chine sont en cours, la confiance mutuelle pourrait être compromise et les négociations seraient perturbées.
- Dans un article paru hier soir, la BBC indiquait que l’industrie sidérurgique ukrainienne est pratiquement en ruine à la suite des bombardements russes incessants. Ce secteur serait pourtant l’un des fleurons du pays.
- Un article de Radio-Canada publié hier soir révèle que le cheptel bovin canadien est en hausse et atteint son plus haut niveau depuis cinq ans. Cependant, le conflit commercial avec les États-Unis inquiète plusieurs éleveurs. En Alberta, la saison a été marquée par des conditions météorologiques favorables et des prix élevés pour le bétail.
Plus au sud, aux États-Unis, la situation était tout autre : la saison a été marquée par une sécheresse qui a frappé la plupart des régions de production de bœuf. Le cheptel bovin n’a pas été aussi faible depuis 1951. En temps normal, cette situation devrait favoriser les producteurs canadiens.
Or, le mois dernier, le président Trump avait annoncé une suspension temporaire de la taxe sur l’importation de 300,000 t de bœuf aux États-Unis afin de réduire les prix à l’approche des élections de mi-mandat. Cette politique pourrait faire baisser les prix du bétail canadien tout en augmentant les coûts pour l’ensemble de l’industrie en Amérique du Nord.
Malgré tout, le président de l’Association canadienne des bovins, Tyler Fulton, indique que ce sont surtout les problèmes géopolitiques entre les États-Unis et le Canada qui préoccupent les éleveurs.
Maïs
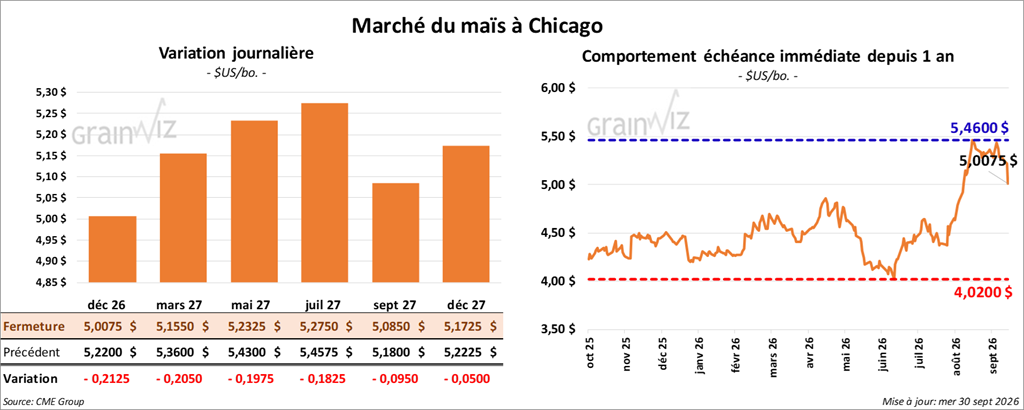
Le contrat de maïs américain décembre 26 a clôturé à 5,0075 $ (-21 ¼ cents). Celui mars 27 a fermé à 5,1550 $ (-20 ½ cents). Celui mai 27 a terminé à 5,2325 $ (- 19 ¾ cents).
- Ce matin, le rapport sur le PCE pour août a été publié. Conformément aux attentes, l’indice se serait accru de 0,3 %, surtout en raison de la hausse des prix des biens, largement provoquée par l’augmentation des prix du carburant. En revanche, le PCE de base (ou sous-jacent), qui exclut les prix des aliments et du carburant, n’aurait augmenté que de 0,2 % par rapport au mois précédent.
Sur un an, contrairement aux attentes des analystes, la hausse du PCE aurait atteint 3,4 %, un taux stable par rapport au mois précédent et inférieur aux 3,7 % attendus (voir plus haut). Toujours sur une base annuelle, l’inflation de base est restée stable à 3,0 %. Les analystes interrogés par Dow Jones anticipaient une augmentation à 3,3 %.
- Au Brésil, l’Anec prévoit que 5,4 Mt de maïs auront été exportées au cours du mois, soit une baisse de 570,000 t par rapport à son estimation précédente.
- Ce midi était publié le rapport trimestriel sur les stocks de grains américains. Pour le maïs, l’USDA a établi qu’au 1er septembre dernier, les stocks atteignaient 2,095 milliards de boisseaux, soit une hausse de 35,1 % par rapport à l’an passé. Il s’agissait également de 173 millions de boisseaux de plus que l’estimation du dernier WASDE. Selon le sondage de Bloomberg, les analystes anticipaient un volume de 1,911 milliard de boisseaux.
- Aujourd’hui était présenté le rapport hebdomadaire sur l’éthanol américain. L’EIA estime qu’au cours de la semaine du 25 septembre dernier, la production moyenne a atteint 1,007 million de barils par jour, soit une baisse de 2,0 % par rapport à la semaine précédente et une hausse de 1,2 % sur un an.
Quant aux stocks, ils ont été établis à 23,865 millions de barils, soit une baisse de 3,3 % par rapport à la semaine précédente et une hausse de 4,8 % sur un an.
Du côté des exportations, l’EIA estime qu’elles ont atteint 142,000 barils par jour, soit une hausse de 16,4 % par rapport à la semaine précédente et de 61,4 % sur un an.
Enfin, l’organisme estime que 914,000 barils d’éthanol américain par jour ont été incorporés dans l’essence, soit une hausse de 0,8 % par rapport à la semaine précédente et de 1 % comparativement à la même période l’an passé.
- Pour demain, les analystes interrogés par Reuters anticipent des ventes à l’exportation de maïs américain de la campagne 2026/27 comprises entre 500,000 t et 1,3 Mt.
Analyse sommaire – Maïs
- Les spéculateurs ont profité de la publication du rapport trimestriel sur les stocks de grains pour réaliser des prises de profits ou de pertes. Certains ont sans doute été déçus des résultats.
Les stocks annoncés dans le rapport trimestriel ont pesé sur le marché du maïs américain. Ils étaient supérieurs aux attentes, aux niveaux de l’an dernier et aux estimations du rapport WASDE. En somme, il y aurait trop de maïs américain.
- Les résultats du rapport sur l’éthanol américain ont été bons : la production et les stocks ont baissé. On note également une hausse des exportations et des volumes d’éthanol incorporés dans l’essence. Ces données ont soutenu les cours.
Soya
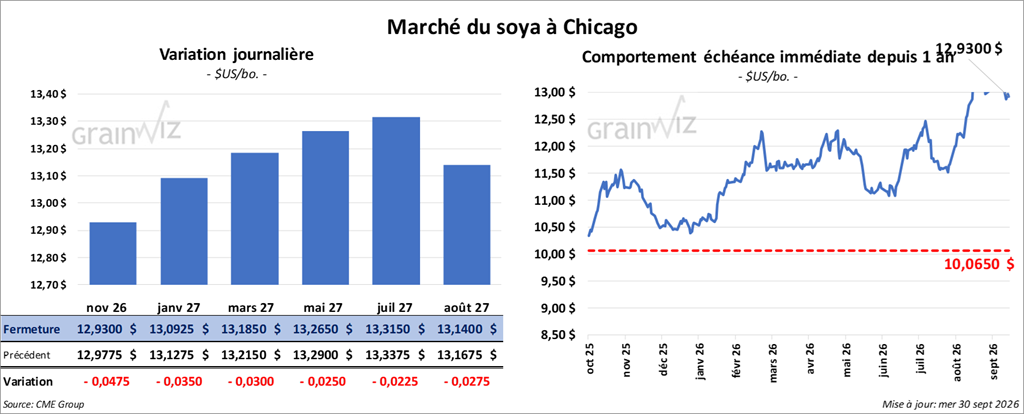
Le contrat de soya américain novembre 26 a clôturé à 12,9300 $ (- 4 ¾ cents). Celui janvier 27 a fermé à 13,0925 $ (-3 ½ cents). Celui mars 27 a terminé à 13,1850 $ (- 3 cents).
Quant au tourteau de soya américain, le contrat octobre 26 a fini à 357,10 $ (-3,00 $). Celui décembre 26 a clôturé à 356,90 $ (-2,10 $). Celui janvier 27 a fermé à 357,00 $ (-2,10 $).
Du côté de l’huile de soya américaine, le contrat octobre 26 a terminé à 67,90 $ (+ 5 points). Celui décembre 26 a fini à 68,31 $ (- 5 points).
- L’Anec estime que 7,24 Mt de soya brésilien auront été exportées au cours du mois de septembre, soit une baisse de 780,000 t par rapport à son estimation précédente.
- Selon le rapport trimestriel sur les stocks de grains américains, ceux de soya s’établissaient à 315 millions de boisseaux au 1er septembre dernier, soit une baisse de 3,0 % sur un an, mais une hausse de 5 Mt par rapport à l’estimation du dernier WASDE. Le sondage de Bloomberg indique que les analystes s’attendaient à un volume de 321 millions de boisseaux.
- Pour demain, les analystes prévoient des ventes à l’exportation de soya américain de la campagne 2026/27 comprises entre 850,000 t et 1,0 Mt. Pour le tourteau, les projections se situent entre 0 et 550,000 t. Dans le cas de l’huile, les attentes se situent entre -10,000 et 3,000 t.
Analyse sommaire – Soya
- Une correction, c'est-à-dire des prises de profits ou de pertes a vraisemblablement suivi la publication du rapport trimestriel sur les stocks de grains. Comme sur les marchés du maïs et du blé américains, des spéculateurs actifs sur celui du soya américain et de ses produits dérivés ont été déçus des résultats.
Les données du rapport sur le soya américain étaient acceptables, d’autant plus que les analystes anticipaient un volume plus élevé. Un bémol demeure toutefois : les stocks seraient supérieurs de 1,6 % aux estimations du dernier WASDE. L’USDA envisageait donc initialement des stocks moins élevés. Ce facteur a contribué à la baisse des cours observée aujourd’hui.
 Blé
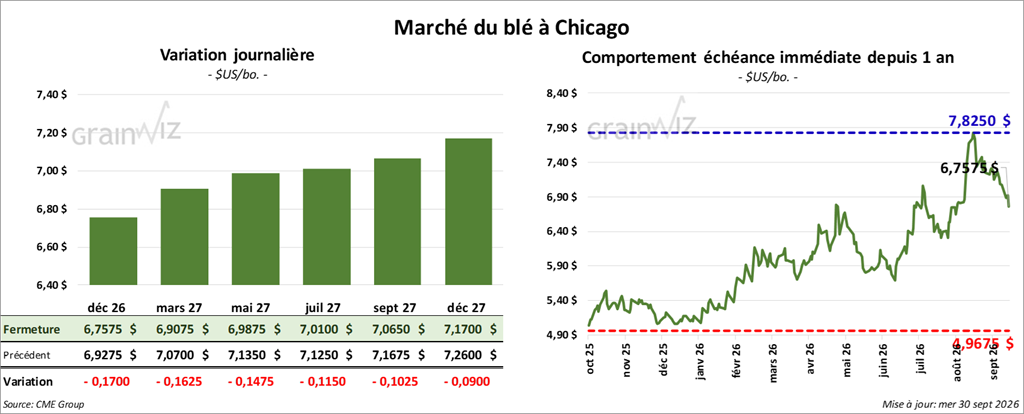
À Chicago, le contrat de blé décembre 26 a clôturé à 6,7575 $ (- 17 cents). Celui mars 27 a fermé à 6,9075 $ (-16 ¼ cents). Celui mai 27 a terminé à 6,9875 $ (- 14 ¾ cents).
À Kansas City, le contrat de blé dur rouge d’hiver décembre 26 a fini à 7,3200 $ (-11 cents). Celui mars 27 a clôturé à 7,4575 $ (- 10 cents). Celui mai 27 a fermé à 7,5100 $ (- 10 cents).
À Minneapolis, le contrat de blé de printemps décembre 26 a terminé à 6,9325 $ (- 6 cents). Celui mars 27 a fini à 7,1350 $ (- 6 ½ cents). Celui mai 27 a clôturé à 7,2525 $ (- 7 cents).
- En Russie, SovEcon prévoit des exportations de blé de la campagne 2026/27 à 36,7 Mt, soit une baisse de 4,7 Mt par rapport à son estimation précédente. Par ailleurs, l’organisme précise que les exportations de grains pourraient passer de 49,4 à 44,7 Mt. Il soutient également que les ports de la mer d’Azov et ceux de la mer Noire devraient être fermés jusqu’en 2027.
- Des météorologues estiment que les conditions dans les Prairies canadiennes pourraient devenir plus sèches, ce qui devrait accélérer les récoltes.
- En Ukraine, les autorités affirment que les semis de blé d’hiver n’ont progressé que de 31 %.
- Selon le rapport trimestriel sur les stocks de grains américains, ceux de blé ont atteint 1,846 milliard de boisseaux, soit une baisse de 13,5 % sur un an. D’après le sondage de Bloomberg, les analystes interrogés estimaient les stocks de tous les types de blé à 1,857 milliard de boisseaux.
- Pour demain, les analystes interrogés par Reuters indiquent que les ventes à l’exportation de blé de la campagne 2026/27 pourraient se situer entre 250,000 et 450,000 t.
Analyse sommaire – Blé
- La journée sur le marché du blé américain a été marquée par des prises de profits ou de pertes. Visiblement, des spéculateurs ont été déçus des résultats du rapport trimestriel. Les données sont pourtant relativement bonnes.
En réalité, des spéculateurs s’attendaient à une baisse plus marquée de l’offre. Les problèmes en Europe, c’est-à-dire la chaleur et la sécheresse des derniers mois, ainsi que la guerre entre la Russie et l’Ukraine, sont des facteurs qui auraient pu faire reculer davantage les stocks américains.
Les conflits au Moyen-Orient compliquent également la logistique du transport des grains et rendent l’acheminement du blé plus difficile.
Bœuf
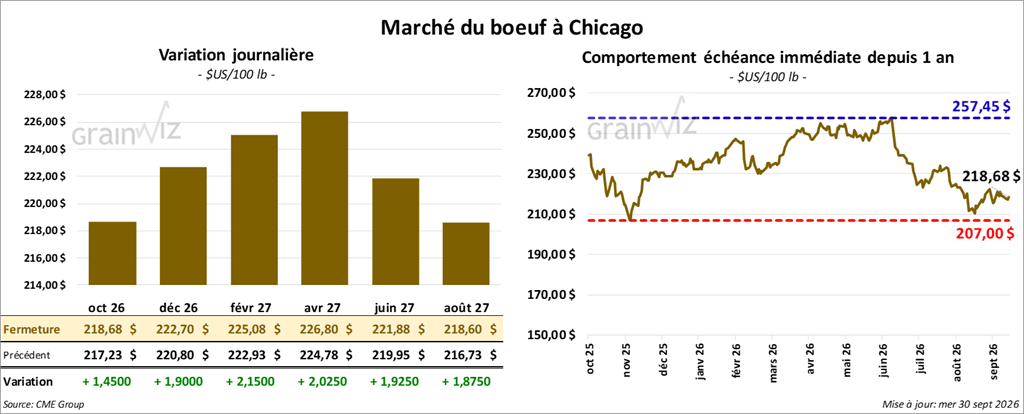
Le contrat de bœuf américain octobre 26 a clôturé à 218,68 $ (+ 1,45 $). Celui décembre 26 a fermé à 222,70 $ (+1,90 $). Celui février 27 a terminé à 225,08 $ (+ 2,15 $).
Quant au veau américain, le contrat octobre 26 a fini à 336,43 $ (+ 2,78 $). Celui novembre 26 a clôturé à 334,30 $ (+ 3,40 $). Celui janvier 27 a fermé à 327,68 $ (+ 4,28 $).
- À la clôture, le CME Feeder Cattle Index gagnait 0,26 $ à 338,03 $.
- Aujourd’hui, le Fed Cattle Exchange (Central Stockyards) n’a pas réussi à vendre les 1,586 têtes offertes en ligne aux États-Unis. Les secteurs concernés sont le TX/OK/NM, le KS, l’IA et le CO. Les prix de réserve variaient entre 226,00 et 350,00 $, et les offres maximales, entre 0,00 et 345,00 $.
- Cet après-midi, les découpes de bœuf évoluaient de façon contrastée, avec un écart Ch/Se élargi à 22,20 $. La découpe « Choice » a gagné 0,13 $ à 382,79 $, tandis que la « Select » reculait de 3,89 $ à 360,59 $.
- Pour la journée, l’USDA a évalué les abattages sous inspection fédérale à 98,000 têtes (+ 4,000 par rapport à la semaine précédente; - 19,437 sur un an).
- Il a également estimé le cumul hebdomadaire des abattages sous inspection fédérale à 301,000 têtes (+ 2,000 par rapport à la semaine précédente; -49,282 sur un an).
Porc
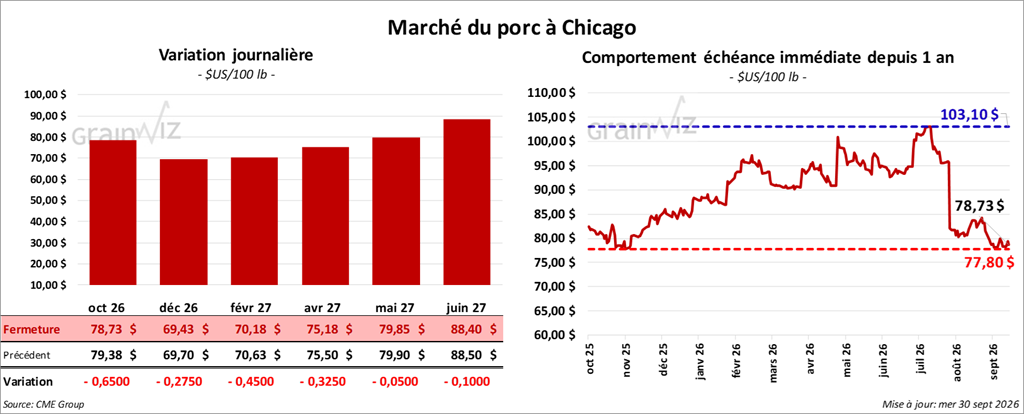
Le contrat de porc américain octobre 26 a clôturé à 78,73 $ (-65 cents). Celui décembre 26 a fermé à 69,43 $ (-28 cents). Celui février 27 a terminé à 70,18 $ (-45 cents).
- À la clôture, le CME Lean Hogs Index reculait de 0,27 $ à 80,94 $.
- Cet après-midi, le prix moyen au comptant de la carcasse perdait 1,02 $ à 77,72 $.
- La valeur moyenne des découpes cédait 2,82 $ à 84,95 $. Dans le détail : longe -2,35 $ (83,00 $); fesse -2,00 $ (108,76 $); épaule -1,93 $ (66,60 $); côte -3,63 $ (150,39 $); jambon -3,48 $ (79,96 $); flanc -5,35 $ (93,97 $).
- Pour la journée, l’USDA a évalué les abattages sous inspection fédérale à 486,000 têtes (stables par rapport à la semaine précédente; + 2,089 sur un an).
- Il a également estimé le cumul hebdomadaire des abattages sous inspection fédérale à 1,463 million de têtes (+ 30,000 par rapport à la semaine précédente; + 14,793 sur un an).
 Partager cet article